文:七七
来源:冻品头条(ID:dptoutiao)
01
一个新主题,泄露“冻品一哥”新坐标
近日,在2026安井华东经销商联谊会暨新品发布会上,安井食品打出的全新主题是:肠驱直入,焙见未来。
这八个字值得拆开看。
前半句“肠驱直入”,谐音“长驱直入”,说的是烤肠。这不是随便挑的品类。过去两年,安井食品把烤肠从普通业务抬到战略高度,正式列为主业第三大板块,与火锅料、面米并列。
烤肠,是安井食品在存量主业里挖出的确定性最强的一条增量线,安井管理层预期,烤肠收入1-2年内有望超过速冻面米。
后半句“焙见未来”,谐音“倍见未来”,说的是烘焙,也是刚落子却被寄予厚望的新战场。
把烤肠与烘焙并列进同一个主题,本身似乎就是一种排序宣告——安井的“三路并进”,正在变成四路。
问题是,凭什么是烘焙?
要回答这个问题,得先把这一年多的账本摊开看看。
01
步步加注,一年砸入超6亿
第一步:收购冷冻烘焙公司鼎益丰。
2025年7月,安井食品完成对江苏鼎味泰70%股权、鼎益丰(太仓)100%股权收购。其中鼎益丰拥有冷冻烘焙产能,主打贝果、吐司、软欧包等产品,服务新式茶饮、咖啡连锁渠道。
此次收购完成后,安井食品还专门成立了专项烘焙事业部,并计划未来2-3 年继续寻找区域龙头企业及技术型标的。
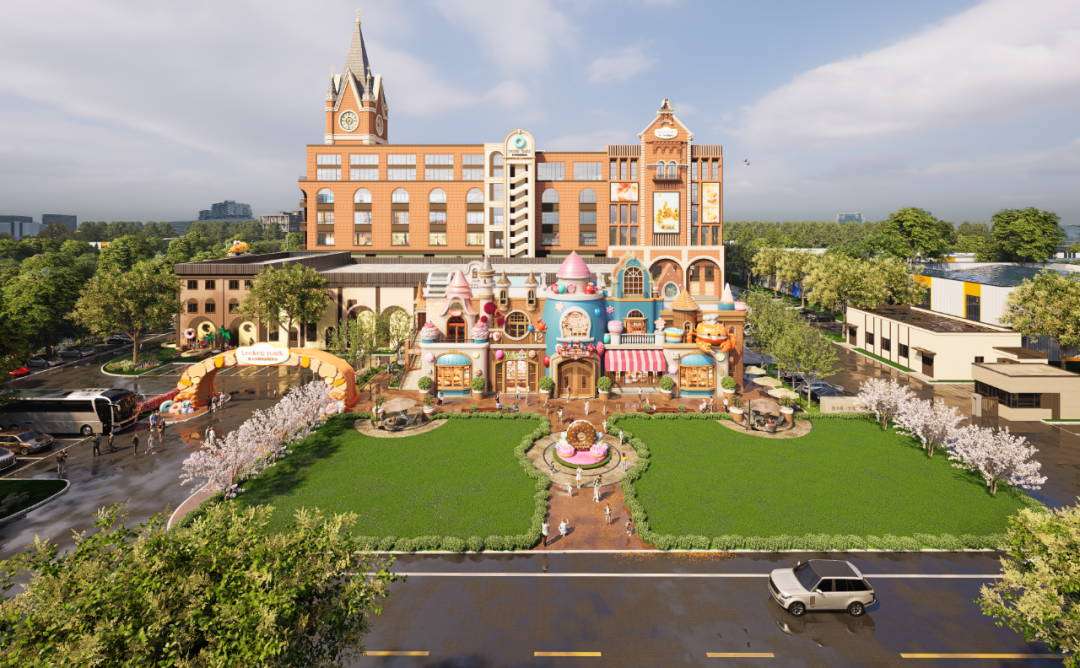
△鼎益丰(太仓)烘焙面包项目
第二步:改募投投向,把钱砸进烘焙产能。
三个月后的10月1日,安井食品发布了一则“变更非公开发行股票部分募投项目的公告”,计划将原规划用于四个速冻食品项目升级和扩建的部分资金,变更到新烘焙项目的建设上。
具体来看,计划将四川安井技改项目、辽宁安井技改项目、泰州安井技改项目尚未投入使用的募集资金合计1.81亿元,以及河南三期项目尚未投入使用的部分募集资金 1.8亿元,四个项目合计3.61亿元,变更用于鼎益丰烘焙面包项目。
第三步:烘焙品牌独立。
企查查显示,今年9月11日,安井食品新提交“安井烘焙工坊”商标注册申请。此前集团旗下已有八个品牌,“烘焙工坊”加入后,烘焙正式从一条产品线升级为独立品牌运营。
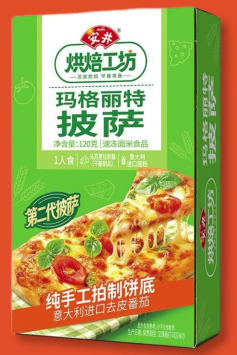
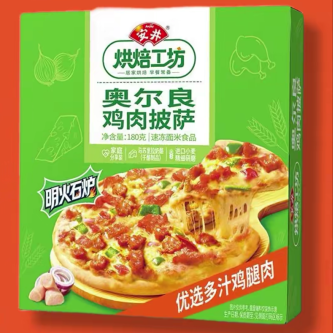
到10月中旬,安井各大战区开始陆续售卖“安井烘焙工坊”新品,有厚酥蛋挞皮、蛋挞液、奥尔良鸡肉披萨、榴莲披萨等多款。
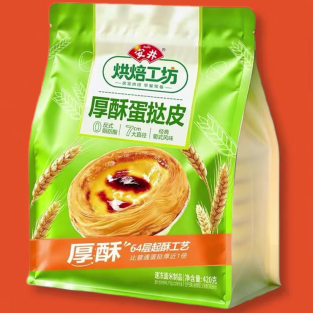
第四步:收购新加坡烘焙公司。
今年10月12日,安井食品公告称,拟斥资收购IFC 60%股权,交易对价约3047万美元,约合2亿元。
安井方面介绍,IFC成立于2013年,总部位于新加坡,核心产品包括芝士蛋糕、慕斯、提拉米苏等,涵盖研发、生产和销售的全链条,其主要面向B端渠道,客户包括咖啡连锁和新式茶饮品牌等。
新加坡之外,IFC的生产经营版图,还覆盖中国上海、重庆,以及马来西亚。以上海为例,工厂生产蛋糕、面包、饼干、月饼及其他季节性产品。其中,IFC旗下自有品牌爱琴猫(Cat & the Fiddle),主要售卖芝士蛋糕;老成昌(Old Seng Choong),擅长制作饼干、蛋糕及特色糕点。
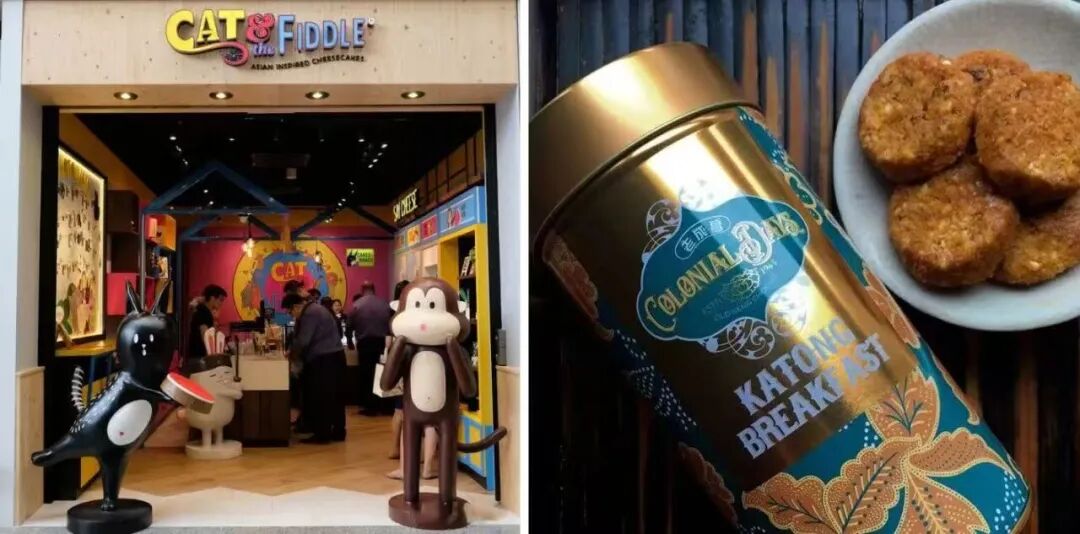
加上前期投入鼎益丰项目总金额4.1亿元,安井食品在近一年三个月时间,往烘焙项目上一共投入了约6.1亿元!
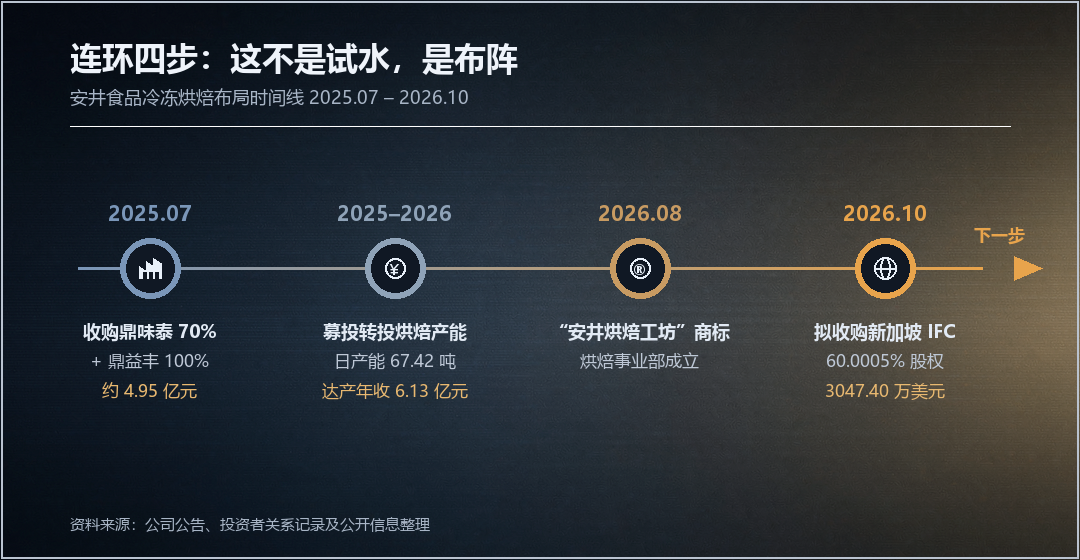
把四步连起来看,从买团队和渠道,到投产能、立品牌,再到买海外支点,安井食品步步加注烘焙业务,这已不仅是一个新品类试探,更是一条完整的战略路径。
03
新支柱为什么是烘焙?
答案不在烘焙身上,在安井自己身上。
2025年,安井实现营业收入161.93亿元,同比增长7.05%,但归属于上市公司股东的净利润13.59亿元,同比下降8.46%。这是安井上市以来首次出现年度利润负增长。
结构性压力更具体。
2024年、2025年,安井速冻面米制品分别实现收入约24.65亿元、24.00亿元,同比分别下降3.14%、2.61%;2026上半年,速冻面米制品收入约11.86亿元,同比下降4.46%,是唯一负增长的主营品类。
“三路并进”里的速冻面米一路,已连续三年下滑,倒逼公司打造新的支柱业务。
那,为什么选择烘焙。
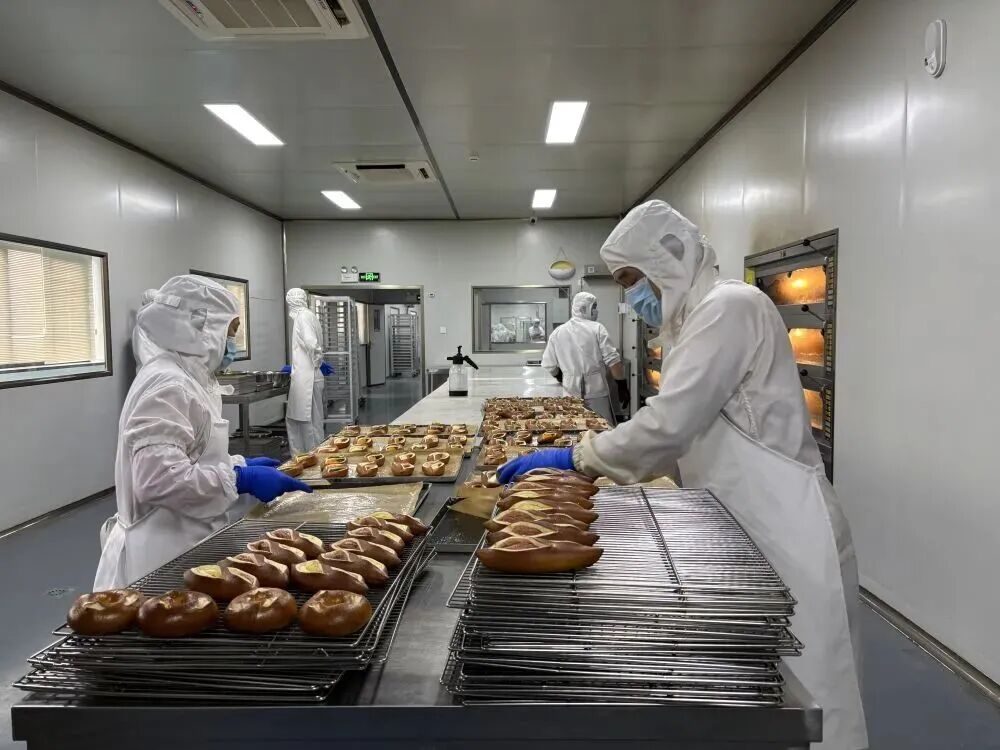
一是品类属性契合。冷冻烘焙一般由中央工厂完成关键工序,再冷链配送,终端解冻复烤。这些完全可以复用安井速冻主业资源,包括冷库、冷藏车、经销商及规模化降本打法。差别只在最后一米:一个下锅,一个进烤箱。
二是渠道高度重叠。便利店早餐柜、咖啡茶饮搭配品、团餐食堂的甜食、商超现烤区,这些烘焙出现最多的B端场景,正是安井食品的传统优势渠道。经销商平时维护客户,捎带着就能把烘焙新品铺进去。
三是毛利率有着实打实的诱惑。安井食品2025年整体毛利率21.60%,而“冷冻烘焙第一股”立高食品的冷冻烘焙业务毛利率达31.77%,中间隔着十个百分点的毛利空间。
那么,烘焙的市场蛋糕到底有多大?
04
烘焙,能否撑起安井的野心?
单看安井食品的烘焙业务,目前尚处于起步期。2026年上半年,安井烘焙食品收入为7776万元,占公司营业收入不足1%。
但一个行业共识是,冷冻烘焙是当下为数不多、仍在高速增长的冻品赛道。
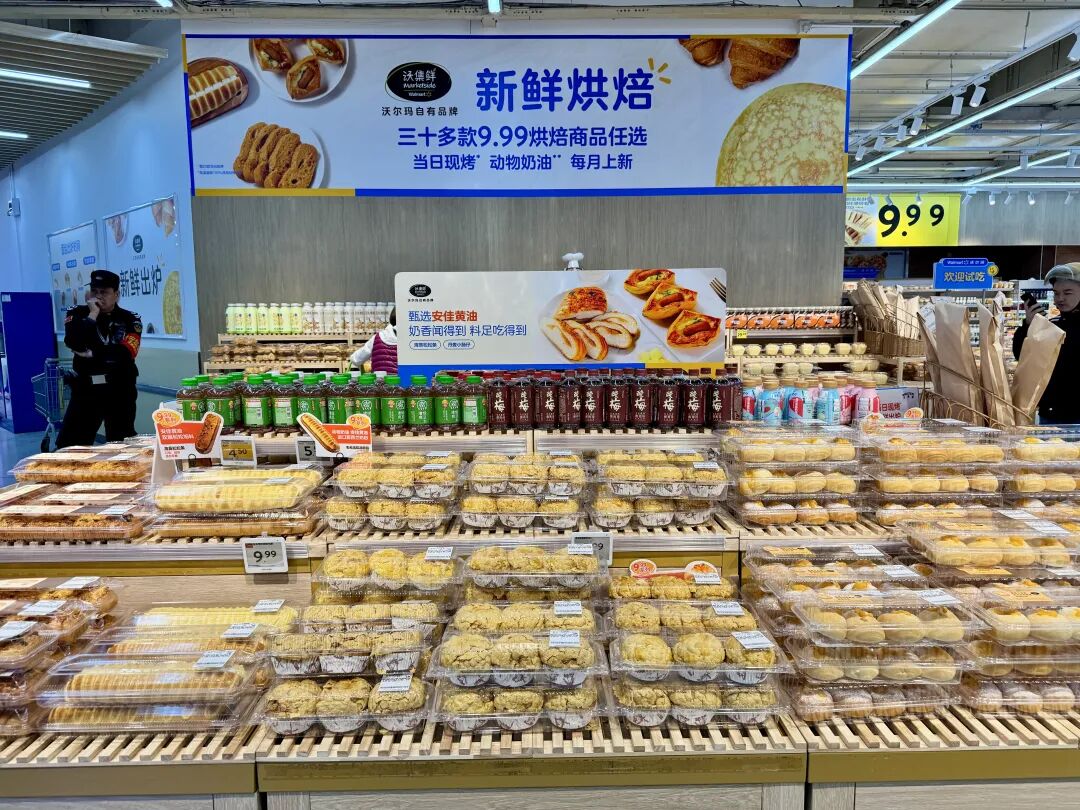
欧睿国际《2026烘焙白皮书》显示,2025年中国冷冻烘焙市场规模突破200亿元,年复合增长率超20%;红餐产业研究院更乐观,预计2025年达250亿元、增速26.4%。
艾媒咨询数据也显示,中国烘焙食品零售市场规模2025年达6621.5亿元,2021-2025年复合增速8.69%。
不止市场大,增速快,冷冻烘焙还是个极富市场潜力的新兴品类。
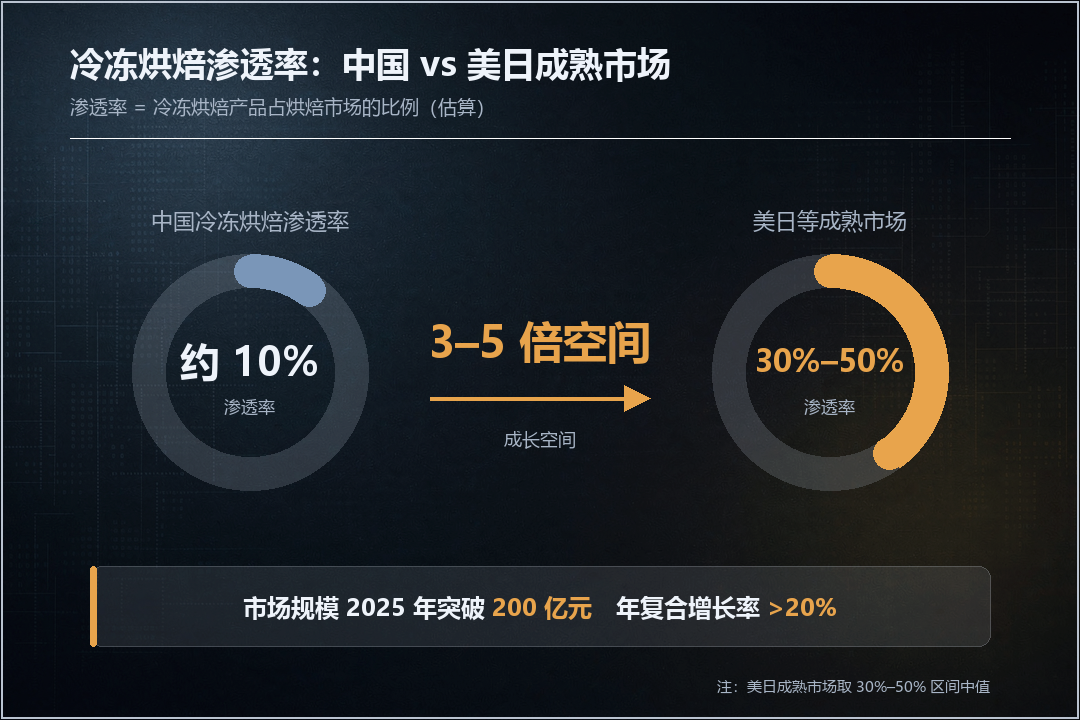
中国冷冻烘焙渗透率却仅有 10%,而美国、日本等成熟市场已达30%至50%,法国甚至在50%以上;方正证券测算,靠拢成熟市场对应3至5倍空间。
千亿市场,恰逢风口,摆在安井食品面前的机会肉眼可见。未来,烘焙能否真正成为安井新的增长曲线,还要看后续产能释放、渠道转化与盈利兑现。
这场大赌注,答案还在未来。
评论