来源:餐闻
今年夏天瑞幸全冰去水系列卖出超过6000万杯,贵州冰浆在美团上搜索量增长九倍,乐乐茶冰浆系列一度占据门店总收入的三分之一左右。到了冬天热饮销量确实有所上升,茶百道在2025年冬季热饮占比曾实现翻番,豆乳黑麒麟首日销售近二十万杯。但是把这些数据放在一起比较,差距还是很大,几千万杯对几十万杯,而且热饮单品的生命周期往往也撑不了太久。冰饮那套爆款打法,到了热饮这边为什么就推不动了?
今年夏天瑞幸全冰去水系列卖出超过6000万杯,贵州冰浆在美团上搜索量增长九倍,乐乐茶冰浆系列一度占据门店总收入的三分之一左右。到了冬天热饮销量确实有所上升,茶百道在2025年冬季热饮占比曾实现翻番,豆乳黑麒麟首日销售近二十万杯。但是把这些数据放在一起比较,差距还是很大,几千万杯对几十万杯,而且热饮单品的生命周期往往也撑不了太久。冰饮那套爆款打法,到了热饮这边为什么就推不动了?
01
冰饮爆品公式和热饮遇冷的事实
1、冰饮爆款的主要途径
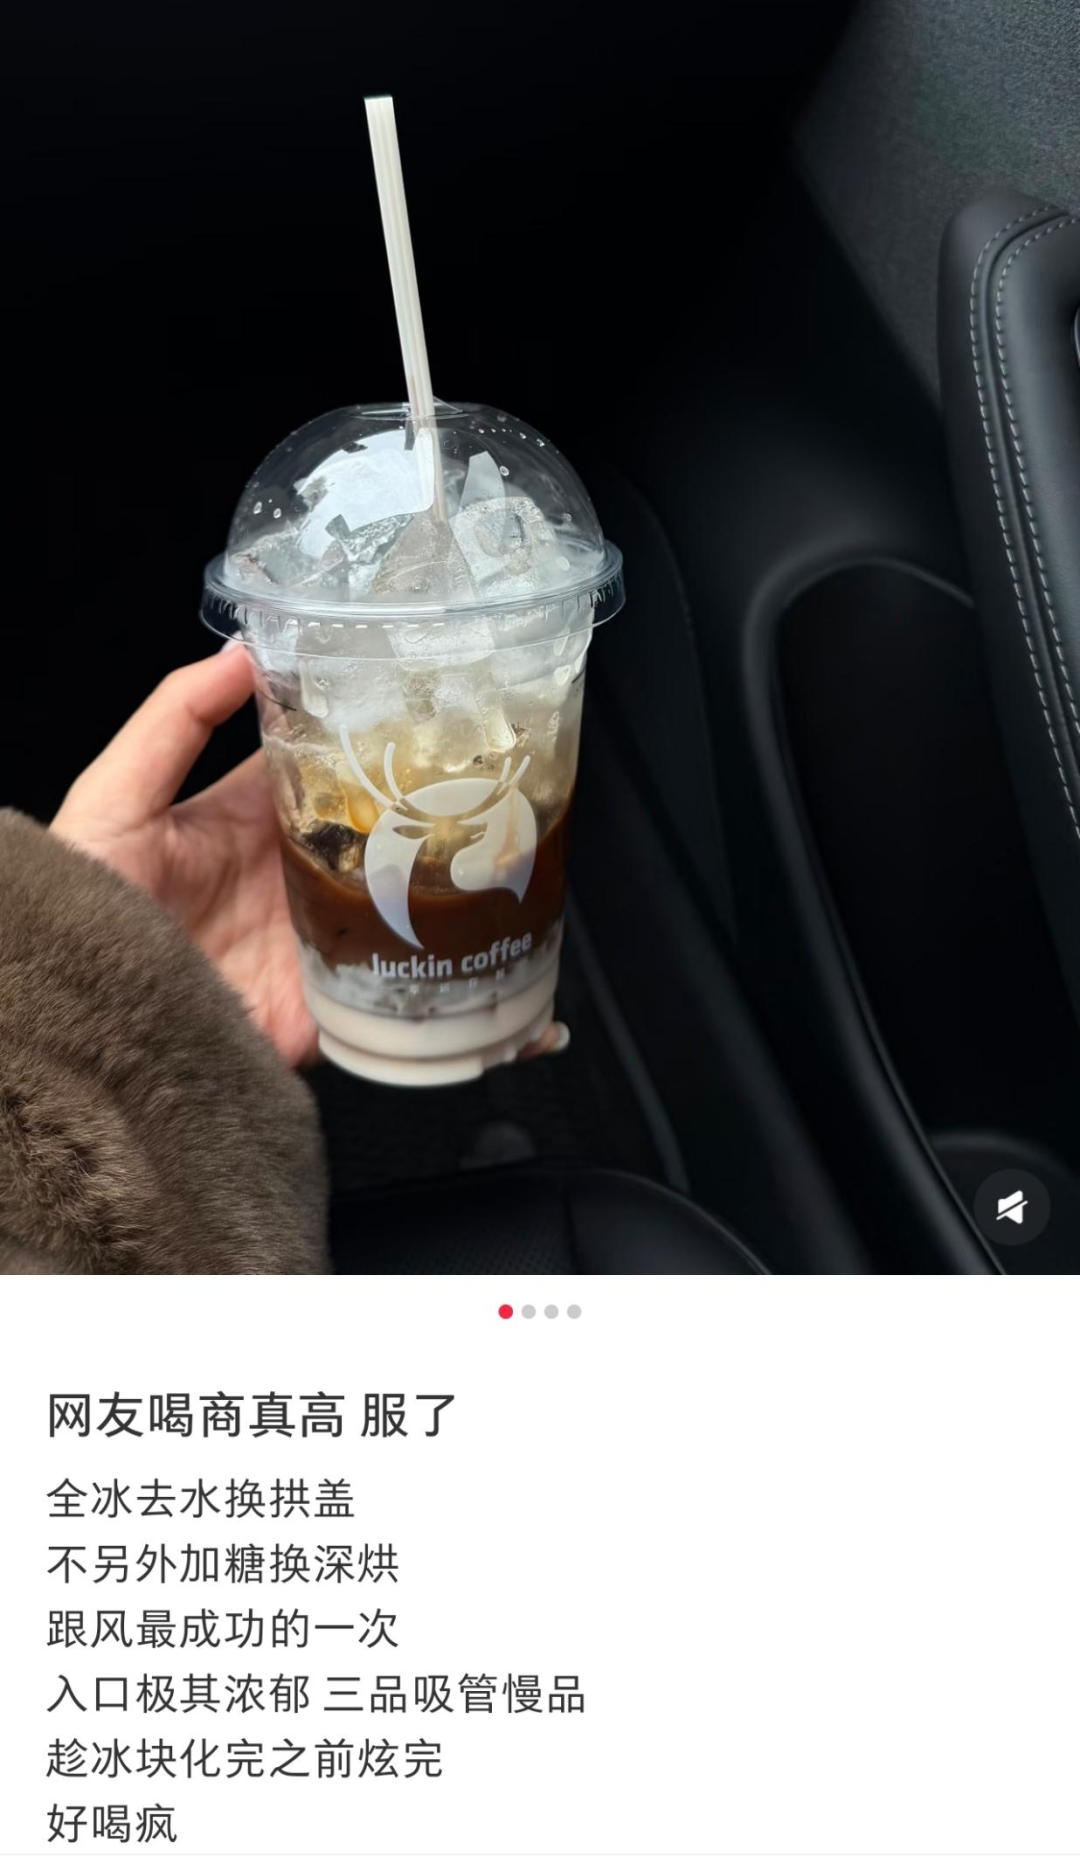
今年夏天大受欢迎的冷饮配方都很简单,也很容易被模仿。瑞幸的全冰去水系列就是冰加咖啡液,连水都不加。这个喝法最早是网友自己在社交平台上分享的,瑞幸4月份把它变成了官方点单选项,到七月底卖出超过6000万杯。
贵州冰浆的做法也不复杂,把糯米、水果和冰一起打成沙冰,乐乐茶冰浆系列一上市就受到消费者热捧,7月份综合销量占比超过30%,两款口味直接拿下了门店销量第一和第二。韩国冰奶更简单,就是冰加鲜奶,喝起来清爽得像水一样。这些产品有一个共同点,核心卖点就是冰本身。配方越简单,复制起来越快,传播起来也越容易。
(图源:小红书)
2、冬天热饮的市场状况
热饮方面情况不同。据公开报道,2025年冬季茶百道热饮销量占比曾较此前翻了一倍多,基于经典产品豆乳玉麒麟推出的豆乳黑麒麟上市首日卖了近20万杯。
奈雪推出用云南熟普和四川雅安藏茶拼配的黑茶系列生可可,喜茶也回归了牦牛乳酥油茶,冬天卖得也不错。但是和夏天冰饮动辄几千万杯的头部单品相比还差很远,很多热饮新品在最初几天引起轰动之后就很难维持。
3、中小商家的真实处境
大品牌推新产品还能靠品牌影响力撑一撑,小商家面临的困难更直接。外卖补贴结束后,一些柠檬茶店的日订单量从七八十单骤降到十单左右。社区店和位置偏远的地方受到的影响更大,因为它们的主要顾客就是附近居民,冬天大家不出门,生意自然冷清。在北方消费者眼里,柠檬茶就是夏天限定饮品,冬天销售量直线下降。对这些门店而言,冬天并不是推新品的好时候,而是看能否坚持下去的时期。
(图源:网络)
02
冰饮逻辑在热饮上失灵的原因
1、水果热饮结构上的问题
冰饮的核心产品线主要是水果加冰,但是把这个组合搬到热饮端基本无法实现。因为水果加热后会变酸,遇到牛奶还会产生絮状物,这是食品加工里很常见的反应。
一些品牌在做柠檬奶茶热饮版本时也发现同样问题,就算用了复配乳品来中和柠檬的酸味,加热过程中依然会产生絮状物,现象还更严重。除了柠檬,苹果、雪梨、草莓、柑橘等水果也有品牌尝试过热饮版本,但是真正能大规模爆火的几乎没有。从研发角度看,水果热饮要面临口感不稳定和外观不吸引人两大难题,推向市场的难度自然不小。
2、感官逻辑的差异
温度会改变人对味道的感知。同一杯饮品,冰的时候喝起来甜度刚好,加热之后可能就觉得太甜了,苦味和咸味的感受也会跟着变。冰饮的配方直接加热,风味很容易失衡,热饮需要从头设计配方,不能简单地把冰饮的配方拿来加热就用。比如冰饮里常用的果酸和茶涩感在低温下比较协调,加热之后酸味会变得更冲,茶涩也会更明显,喝起来就不太舒服。
3、消费心理的错位
冰饮料给人们的愉悦感受是多方面的,降温解暑、糖分带来的满足、咖啡因的提神效果,这些加在一起让消费者觉得喝冰饮是一种奖赏。热饮更多提供的是保暖和安全感,功能属性更强。而且不少消费者会觉得热饮热量更高、更容易发胖,这种想法本身就构成了购买的阻力。
冬天点热饮的时候,很多人首先想的是喝完身上暖和,对口味的要求会放宽一些,但同时也更容易觉得热饮太甜或者太腻,喝到一半就不想喝了。热饮在很多人心里被归为保暖品而不是享受品,这就导致消费者不愿意为热饮花太多钱,也不愿意尝试太复杂的新口味。
4、产品研发的物理限制
热饮的研发受到很多物理上的限制,比如奶盖和奶油遇热会融化,分层效果很难保持。蔗糖受热分解速度加快,口味也会变淡。门店手工制作流程增加后,不同店员做出的产品味道会有差别,出品一致性也成了问题。
另外热饮在门店操作时还存在一个难题就是温度难以保持一致,各个门店使用的保温设备不同,外卖配送过程中温度会降低很多,口味也随之改变,消费者拿到手上时可能已经冷却,奶盖化掉,小料沉到底部。这些细节都会影响消费者的回购率。
5、消费场景的缺失
冰饮和夏天、解暑、清爽这些场景绑在一起,贵州冰浆则带有地域性特点。相比之下热饮这方面比较薄弱,围炉煮茶虽然有话题性,但是复购率一直不高,主要因为它的应用场景过于单一。
冰饮可以大口喝,而热饮只能一小口一小口地喝,这样就无形中限制了消费者的购买频率。而且没有适合拍照分享的场景,使得热饮很难在社交媒体上快速传开。
(图源:小红书)
03
热饮破局的四个方向
1、把热饮当作一条新产品线来运营
热饮要有一套自己的风味体系,不能随便把冰饮配方改一下就做成热饮。奈雪的生可可黑茶系列用的是云南熟普和四川雅安藏茶两种茶叶混搭的茶底,熟普口感温和甜醇,藏茶带有糯米味以及木质气息,和牛奶、果干、香料搭在一起很协调,很适合做热饮。
近几年来藏茶在茶饮界受到更多关注,喜茶和奈雪这样的大牌也在用。如果品牌愿意花心思研究不同茶叶怎么搭配,热饮完全有可能做出和冰饮不一样的记忆点。
2、从谷物加乳中找增量
水果能做热饮的选择比较少,但是谷物和乳制品搭配在一起,在热饮里表现得更好。糯米和米乳混搭的效果要比水果好很多,目前已经有近20家头部企业在研发米乳产品,比如奈雪、喜茶、瑞幸等等。茶百道推出的豆乳黑麒麟融入了五黑食材,上市首日卖了近20万杯,说明冬天消费者对营养型饮品的需求越来越强。热饮的研发可以向着更加健康的方向发展。
3、用体验代替温度成为产品的依托点
热饮在做场景方面可以另辟蹊径,不一定要围绕暖这个主题展开,而应该通过各种各样的味道以及相关的文化联想来打动人。比如喜茶推出的牦牛乳酥油茶采用牦牛奶作为基础材料,加入黑苦荞藏茶和酥油云顶等元素,经过高速旋打之后再加入炒米、松子仁以及青稞这些,整款饮品从原料到工艺都具有明显的高原特色。
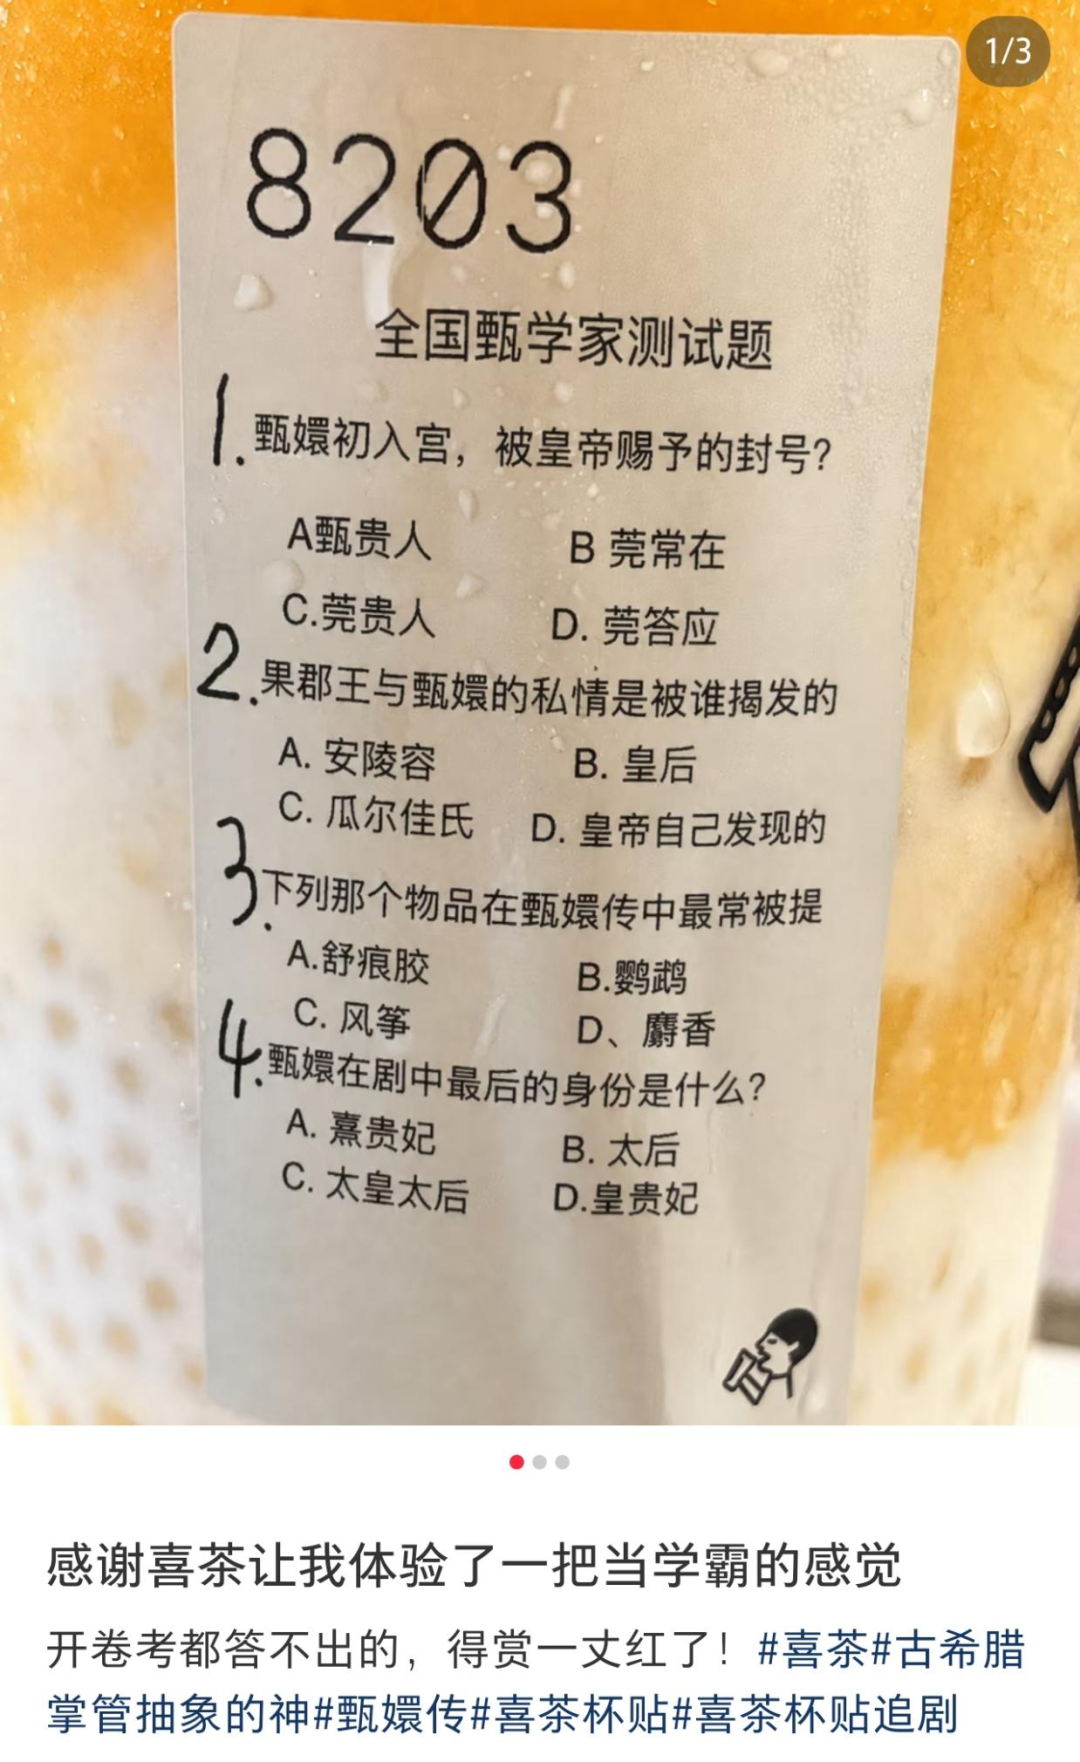
另外据公开报道,喜茶和甄嬛传联名推出的热饮上线3天销量突破50万杯,单店单日最高售出超1000杯,这样的成绩也证明IP联动能帮助热饮补齐社交传播这块短板。所以产品名字和宣传方向,可以从过去主打暖,转成更注重具体味道和文化情感上的连接。
(图源:小红书)
4、把热饮当成独立生意来经营
热饮的需求一直都存在,但是很多品牌只是把它当成冬季限定产品来做,天气冷的时候上一批,天暖了就撤掉。这种节奏很难把热饮做成一条成熟的产品线。
比较合理的做法是提前筹划秋冬季节的茶底、耐高温的小配料还有供应链,把热饮当作一个独立的经营模块来规划,而不是只在淡季时作为临时补充来弥补空缺。店家应该在秋冬到来之前就确定好热饮菜单结构,并且培训好员工,这样到了冬天才能接住那部分本来就有需求的客人。
结语
冰饮大卖靠的就是冰加水果这个简单的公式。但是热饮走这条路不行,高温下水果会变酸,小料会融化,没有明确的消费场景,硬转肯定成不了。要破局不是拿冰饮配方去加热,而是把它当作一门独立事业来经营,原材料选择、口味设计以及整个售卖过程都要做新的设计。
评论