文:房煜
来源:快速消费品精英俱乐部(ID:FMCG-CLUB)
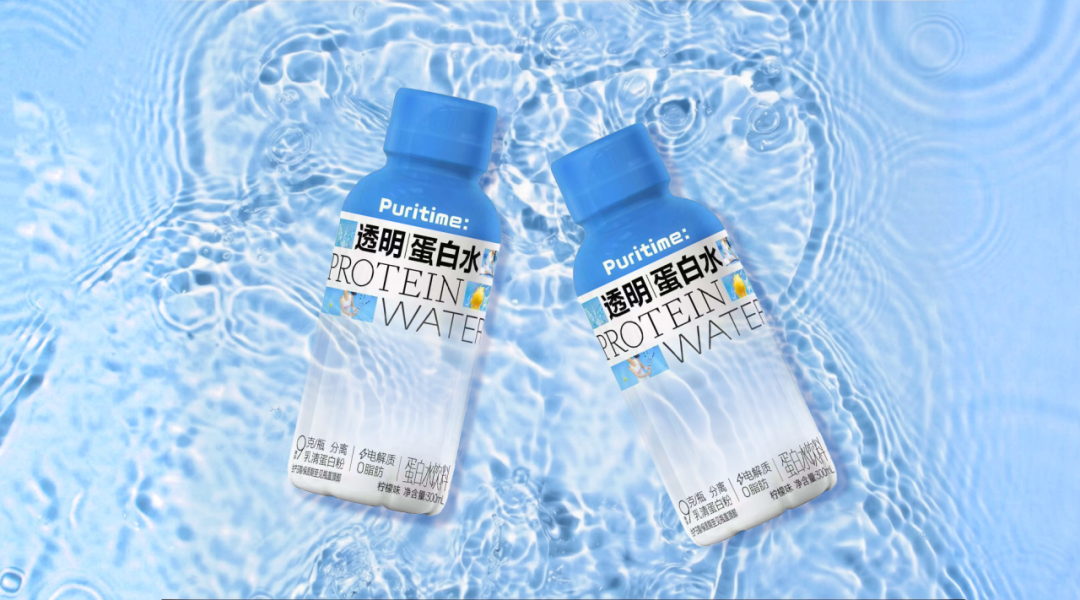
2026年,饮料货架上多了一种“水”。它透明、清爽、入口微涩,包装上印着一个数字——9克、10克、12.5克。它们被统称为“蛋白水”。
伊利、蒙牛、盒马、京东七鲜、白象、ffit8,从乳企巨头到零售平台再到新消费品牌,几乎在同一时间扎堆涌入这个品类。
微信指数显示,“蛋白水”的搜索热度从年初的76874上涨至8月的294068,涨幅达3.82倍。线上月销售额从2024年6月的257万元增至2026年6月的1782万元,增幅592.9%。
热度的另一面是争议。一瓶10克蛋白质的蛋白水卖到9.9元,而一盒250毫升纯牛奶不过2.3元,蛋白质含量也有8克。花四倍的钱买两克蛋白质的差值,这笔账怎么算都不划算。
但另一边,原料端乳清蛋白的价格正在经历一轮非理性暴涨,WPC80欧洲基准价从2025年6月的约1.05万欧元/吨涨到2026年5月的2.65万欧元/吨,近一年涨幅约150%。
蛋白水到底是什么?这门生意为什么在2026年突然火了?普通人到底要不要喝?我们尝试用三个问题,把这件事说清楚。
01
一瓶“水”,装的不只是蛋白质
“蛋白水”并非一个法定的食品品类名称。记者检索国家卫生健康委公开的食品安全国家标准目录,截至发稿前,尚未发现单独以“蛋白水”命名的国家标准。
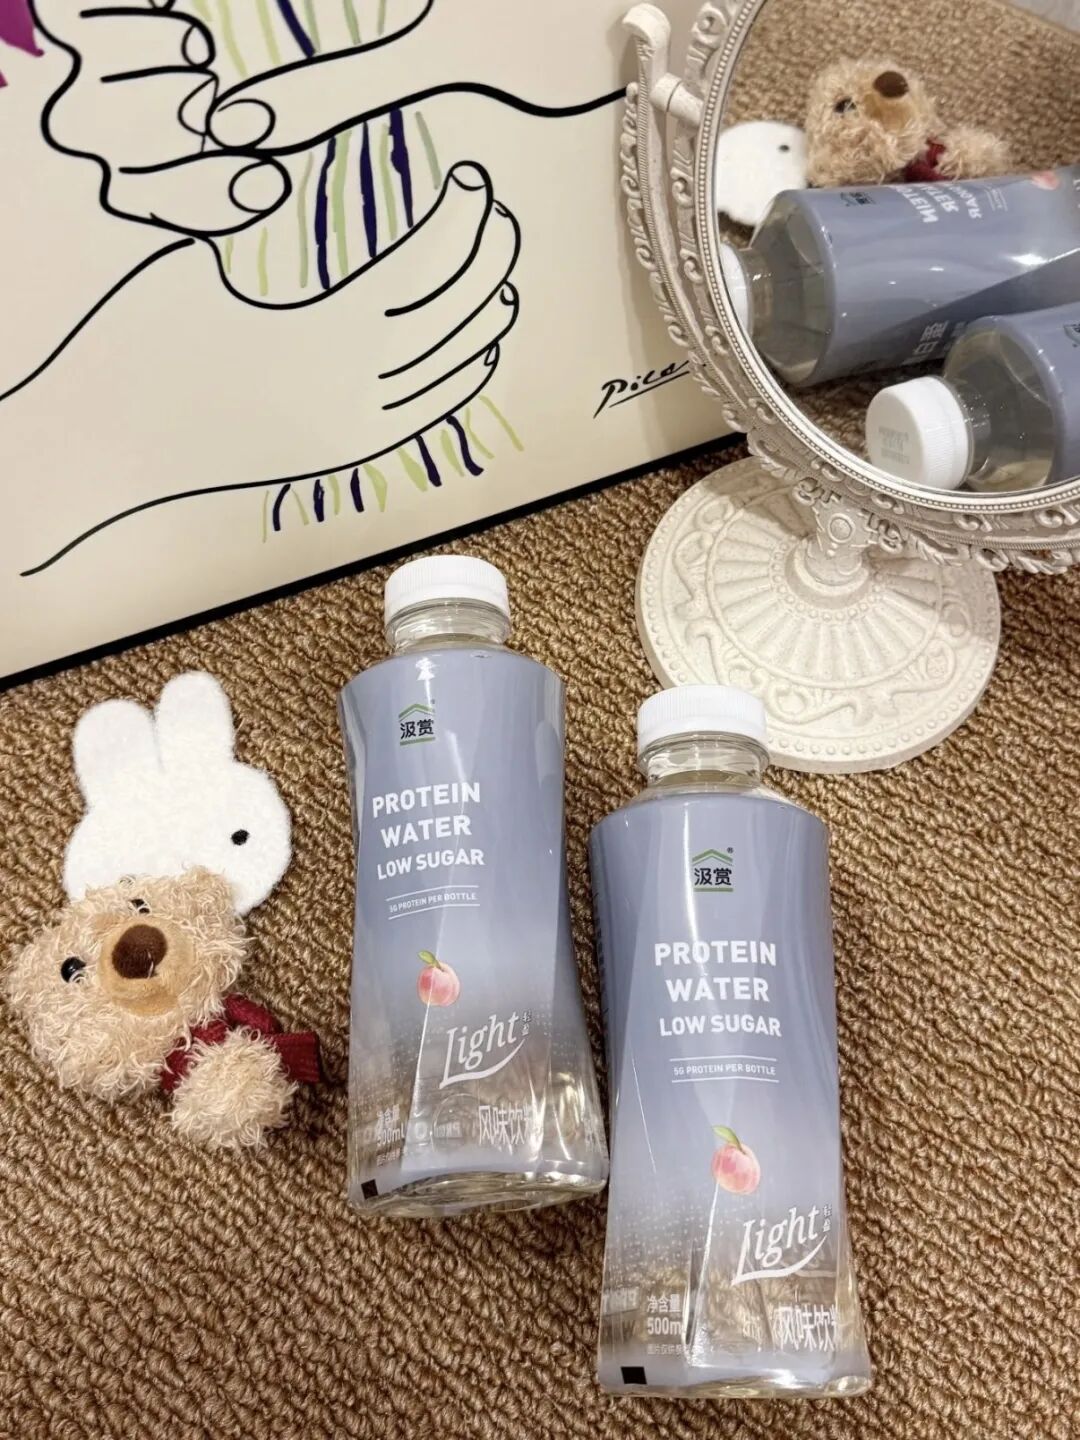
市面上的产品各自执行不同的标准:全家汲赏蛋白质水属于风味饮料,执行GB 7101—2022;蒙牛分离乳清蛋白水属于运动营养食品,执行GB 24154—2015;盒马分离乳清蛋白闪充水则标示为营养素饮料,执行企业标准。
蛋白水在海外并非新事物。2006年Kellogg‘s推出Special K2O Protein Water,2014年Bodiez推出每瓶含15—30克分离乳清蛋白的高蛋白水,蛋白水在欧美市场已经迭代了近二十年。但二十年过去,它依然是一个小众品类。
Grand View Research数据显示,2025年全球蛋白水市场规模仅9.11亿美元,在同期1.39万亿美元的全球非酒精饮料市场中占比低至0.07%。即便到2033年,这一占比预计仍维持在0.07%的极低水平。
全球乳清蛋白原料龙头Arla Foods Ingredients在推出适配透明蛋白水的专用原料时也坦言,透明蛋白水普遍存在“涩味、干口感”的行业通病。
“发涩”的背后,是一道难以调和的技术矛盾:如何在“高蛋白含量、水体透明清爽、口感适口、货架期稳定”四个维度之间找到平衡。
02
需求是真的,但需求的形状可能和想象的不一样
蛋白水在2026年的爆发,有一个清晰的市场参照系:电解质水。
头豹研究院数据显示,国内电解质水市场规模从2022年的27亿元暴涨至2025年超200亿元,预计2026年可达330亿元。
既然“补水+电解质”跑通了,“补水+蛋白质”自然被行业视为下一个可能的增长点。
但蛋白水面对的需求结构,比电解质水复杂得多。
中国确实存在蛋白质摄入的结构性缺口。2024年,一项由中国疾病预防控制中心主导、覆盖中国10个省自治区的“健康与营养调查”报告发现,约45%的成年人蛋白质摄入不足,拉低这一数值的主要人群是农村居民和60岁以上老年人。
《光明日报》调研数据进一步指出,国内超42%的居民每日优质蛋白质摄入量占总蛋白摄入量的比例未达40%,距离《中国食物与营养发展纲要(2025—2030年)》设定的2030年目标——“人均每日优质蛋白质占总蛋白摄入量50%”——存在明显差距。
但问题在于,缺口最大的群体,恰恰不是蛋白水当前瞄准的消费者。
蛋白水的核心消费场景集中在运动恢复、健身补给和日常轻营养。蒙牛将蛋白水锚定在马拉松赛事上发布,伊利Puritime主打“日常轻补给”,星巴克高蛋白拿铁的目标客群是健身白领。
而真正存在蛋白质摄入缺口的人群——农村中老年人——对蛋白水的认知度和接受度都很低。
全国营养科普问卷统计显示,72%的受访者认同“主食吃饱就够营养”,65%的受访者认为“吃素更养生,不用吃肉蛋”,58%的受访者坚信“高蛋白一定会伤肾”。这些认知误区在中老年群体中尤为普遍。
他购买即饮蛋白产品时首先看蛋白含量,其次看价格,口味排在后面。
国际运动营养学会(ISSN)关于健康运动人群的立场文件提出,多数规律运动者全天蛋白质摄入可参考1.4—2.0克/公斤体重/天,单次约20—40克高质量蛋白质是促进肌肉蛋白合成的一般参考范围。
一瓶含10克蛋白质的蛋白水,对于体重70公斤、每天需要98—140克蛋白质的运动人群来说,单次补充量远远不够。
注册营养师兰晓芳指出,把营养分割开来、而不是把吃饭当做整体,是科普营养学时最常见的误区。一顿包含米饭、豆腐炒肉片和鸡蛋汤的家常便饭,蛋白质可以轻松超过60克。问题不在于总量,而在于优质蛋白的比例。
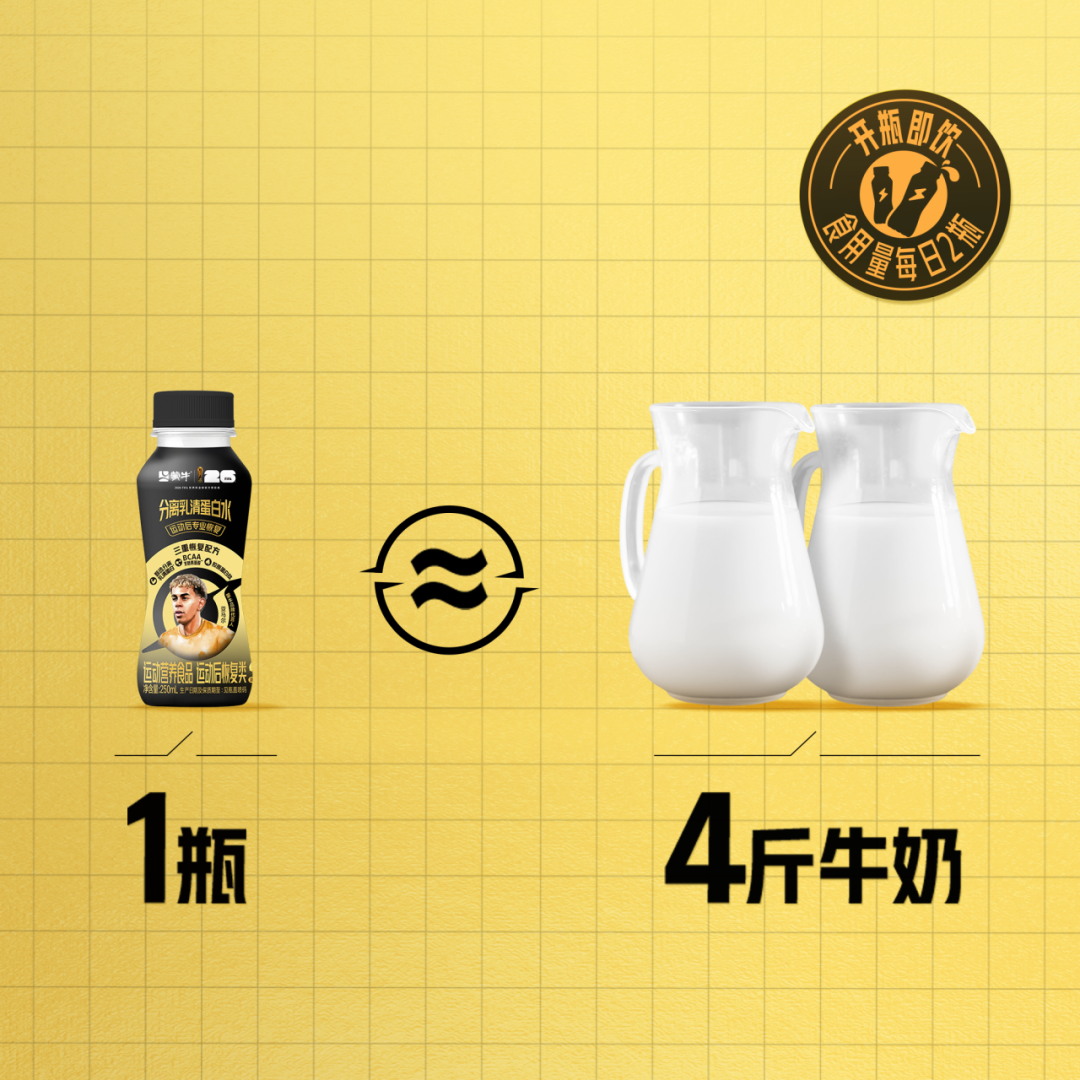
蒙牛将蛋白水营销定位为“一瓶蛋白水≈4斤牛奶”,其目的正是降低消费者的认知门槛——不需要理解氨基酸评分、蛋白质消化率,只需要记住一个直观的换算关系。
03
便利有价值,但便利的价值有上限
蛋白水的定价,最终要回答一个朴素的问题:消费者为什么选择用这种方式补蛋白?
从售价看,蒙牛分离乳清蛋白水首发预售价为250毫升×15瓶148.5元,折合9.9元/瓶,每瓶含10克蛋白质;盒马闪充水上市价12.9元,每瓶添加12.5克分离乳清蛋白。
按上市价格折算,购买10克标示蛋白质的商品价格分别约为9.9元和10.3元。七鲜与ffit8联合推出的胶原蛋白肽水,首发价19.9元/4瓶,折合每瓶不到5元,每瓶添加不低于6克胶原蛋白肽。
如果只是比较“每克蛋白质的价格”,蛋白水相对于牛奶、鸡蛋、鸡胸肉毫无优势。但消费者付的钱里,包含了一项营养成分表上看不到的要素:便利。用日常食物补蛋白需要提前准备和烹饪,蛋白粉需要冲泡,而瓶装产品拿起来就能喝。
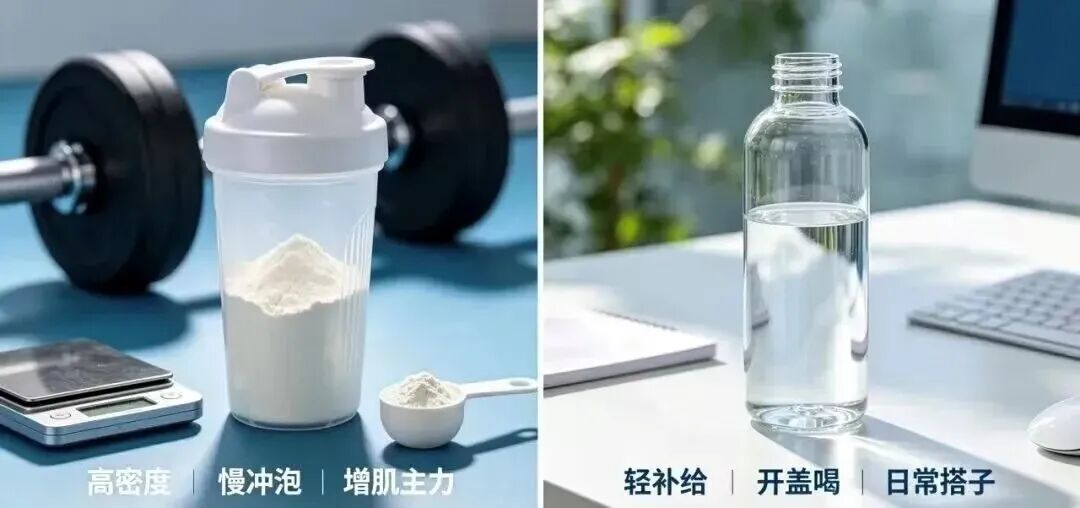
这个“便利溢价”能有多高,取决于两件事:口感能不能过关,价格能不能下来。
口感是第一道门槛。Innova调研数据显示,消费者选购蛋白饮料时,风味口感(25%)是第一顾虑因素,优先级高于价格(21%)。
这意味着,如果一瓶蛋白水不好喝,消费者根本不会考虑它的蛋白质含量。
价格是第二道门槛。蛋白水的成本结构正在被上游原料涨价持续推高。2026年第一季度,中国进口乳清总量16.35万吨,同比减少12.1%,但进口均价飙升至1400美元/吨,同比涨幅达20.8%。
中国奶业协会数据显示,国内乳清蛋白进口依赖度超90%。高对外依存度意味着,国内蛋白水行业对海外原料价格几乎没有议价能力。
原料涨价已经传导到下游。康比特2025年营收增长,但受乳清蛋白价格大幅上涨影响,净利润同比下滑55.85%,毛利率从39.41%降至32.84%。汤臣倍健2025年年报披露,乳清蛋白主要原材料采购单价同比上涨49.39%。
对于蛋白水这个尚处于市场培育期的新品类,上游成本的持续走高意味着品牌方需要在“让利培育市场”和“维持毛利率”之间做出艰难取舍。
渠道端的问题同样棘手。蛋白水的精准人群集中在即时零售、硬折扣门店、山姆会员店及线下运动场景,但健身房虽匹配健身刚需人群,核心作用是品牌种草和用户教育,并非高效销售终端。
品牌方可以长期投入做市场教育,但经销商和终端门店更看重即时利润。
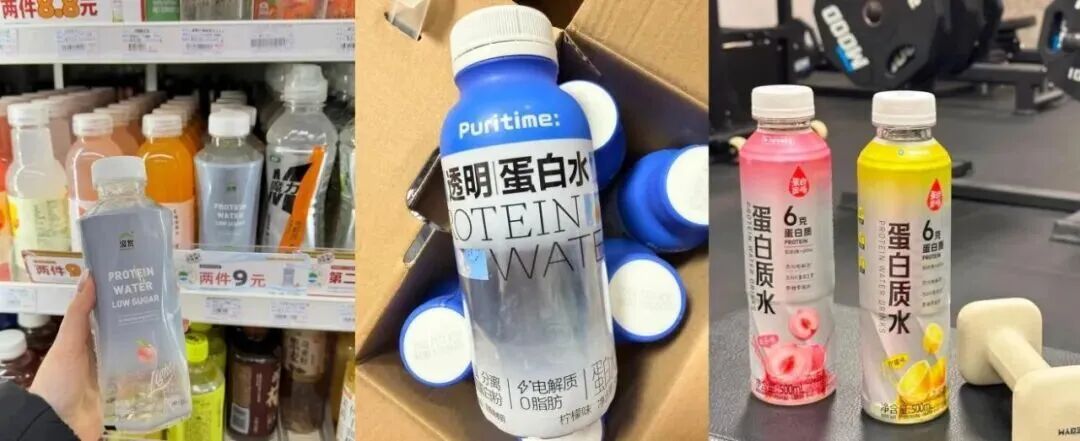
2026年以来,农夫山泉、东鹏、统一等厂商为提高电解质水系列销量,投入冰柜、高利润、配套活动等资源,东鹏“补水啦”给到终端的毛利率达32.5%。
软饮料头部大厂的选品逻辑向来保守——先看到某品类跑出10亿元级别的市场体量,证明真实需求之后,再下场抢夺份额。东鹏、农夫山泉、统一等大厂至今没有入局蛋白水,本身就是一种信号。
当一位消费者原本准备买一瓶功能饮料或一瓶牛奶时,“顺手考虑”一瓶蛋白水——这种消费决策的门槛,比“专门买蛋白水来补蛋白”低得多。
04
写在最后
回到最初的问题:普通人到底要不要喝?
答案取决于你如何看待蛋白质补充这件事。如果你日常饮食均衡,肉蛋奶豆制品摄入充足,蛋白水对你来说就是一瓶价格偏高的饮料,买不买取决于好不好喝、贵不贵。
蛋白水不是智商税,也不是必需品。它是一款以“便利”为核心卖点的功能饮料,正在一个供给端成本高企、需求端认知不足的市场环境中寻找自己的位置。
2026年,电解质水用四年时间完成了从27亿元到330亿元的跃迁,蛋白水能否复制这个故事,取决于它能否在产品体验、价格体系和消费习惯三者之间找到那个微妙的平衡点。
截至目前,这个平衡点还没有出现。

评论