文:Yomi Xue
来源:Foodaily每日食品(ID:foodaily)
封面图来源:小红书@农夫山泉直播间
农夫山泉,又有新动作了。
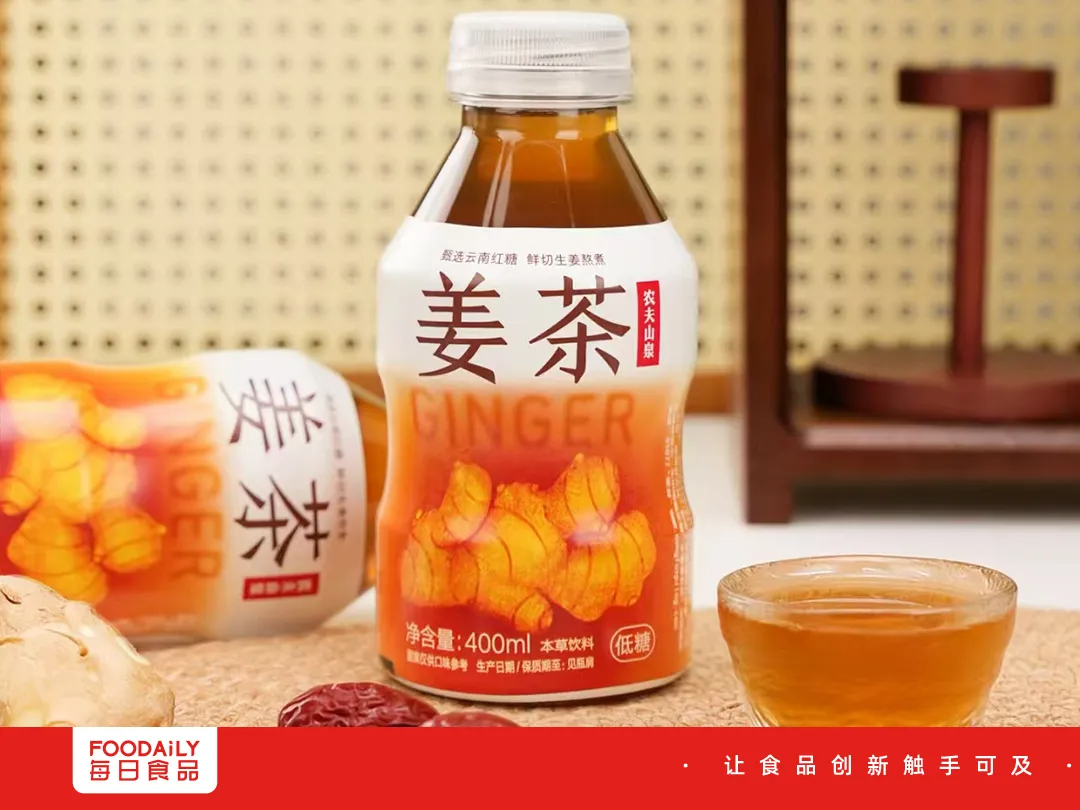
最近,我们注意到,便利店的即饮暖饮柜中出现了一个新面孔——农夫山泉姜茶。
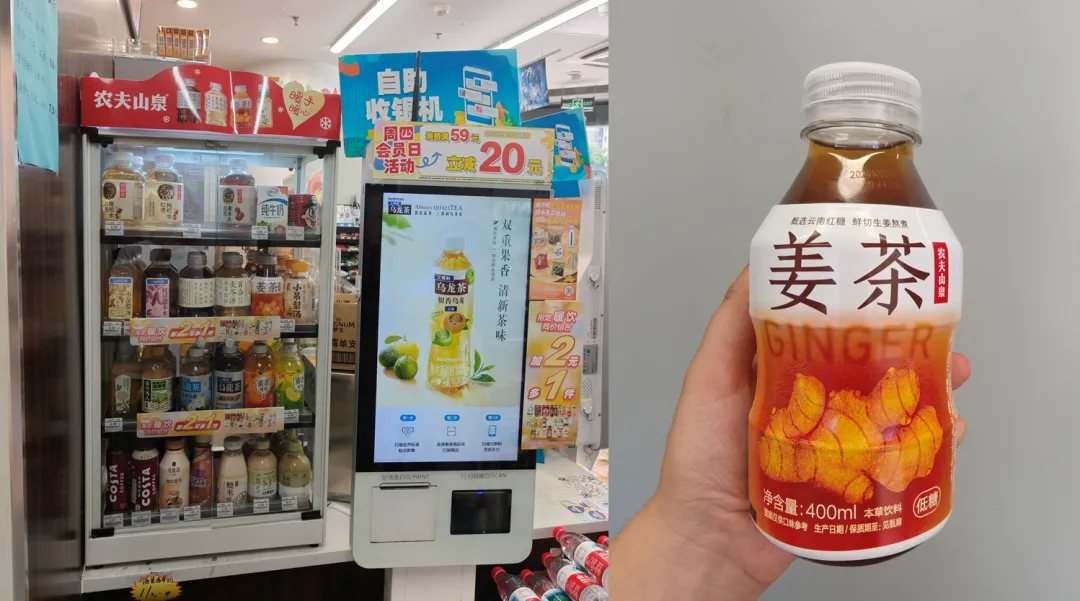
图片来源:Foodaily研究院
笔者第一时间买来尝鲜。握在手里,瓶身微微发烫;拧开瓶盖,浓郁的姜香扑面而来。入口却没有想象中那么辛辣,反而比较温和,带着淡淡的甜味和红枣香。直到咽下之后,姜的辛辣感才慢慢浮现,暖意也随之而来。
从产品形态来看,这似乎只是农夫山泉对暖饮产品矩阵的一次补充。但如果把目光从一瓶姜茶移向整个饮料市场,会发现,蒙牛、可口可乐、娃哈哈、健力宝等品牌也在近年布局了姜类饮品。
长期以来,Foodaily持续关注药食同源赛道。我们发现,姜科类食材,这个早已进入中国人日常饮食的传统食材,正在被越来越多食品饮料企业重新审视。
但姜并不是一个陌生的消费概念。无论是姜茶、姜枣茶,还是姜汁汽水、姜黄shot,都早已拥有一定的消费基础。
值得追问的是:姜,中国人最熟悉的食材之一,为什么始终没有跑出一个即饮大单品?
农夫山泉这次入局,能打破这个魔咒吗?
1
姜饮赛道,
等来了它的“东方树叶”?
农夫山泉这次推出即饮姜茶,我们观察到了两个动作。
其一,把品质管理向原料端延伸。农夫山泉这次和云耕物作等云南本土企业共同起草了《古法红糖》团体标准,从原料产区入手,对古法红糖的定义、生产、包装、贮运建立全链条规范,把品质管控前置到上游源头。
其二,强调“效用”,让传统食材的价值落到具体的产品体验上。区别于普通概念饮料,该款姜茶主打“辛甘相合驱寒”,选用高姜辣素的小黄姜,配以红糖与红枣共同熬煮,兼顾发汗驱寒的“体感效用”与鲜明风味。
这表明,农夫山泉并非做短期养生概念,而是在逐步形成可复用的标准、强化食材感知,以建立壁垒和消费信任。
拉长时间线来看,今年是农夫山泉加码药食同源赛道的重要一年。
今年3月,农夫山泉母公司养生堂首次将百合麦冬汤推向山姆渠道试水;9月,百合麦冬汤和酸枣仁玫瑰汤正式上市,不仅延续农夫山泉茶饮0糖0卡0脂和清洁配方思路,还借古籍典故强调茶汤配方的专业性。
即饮姜茶,正是这一思路的延续。
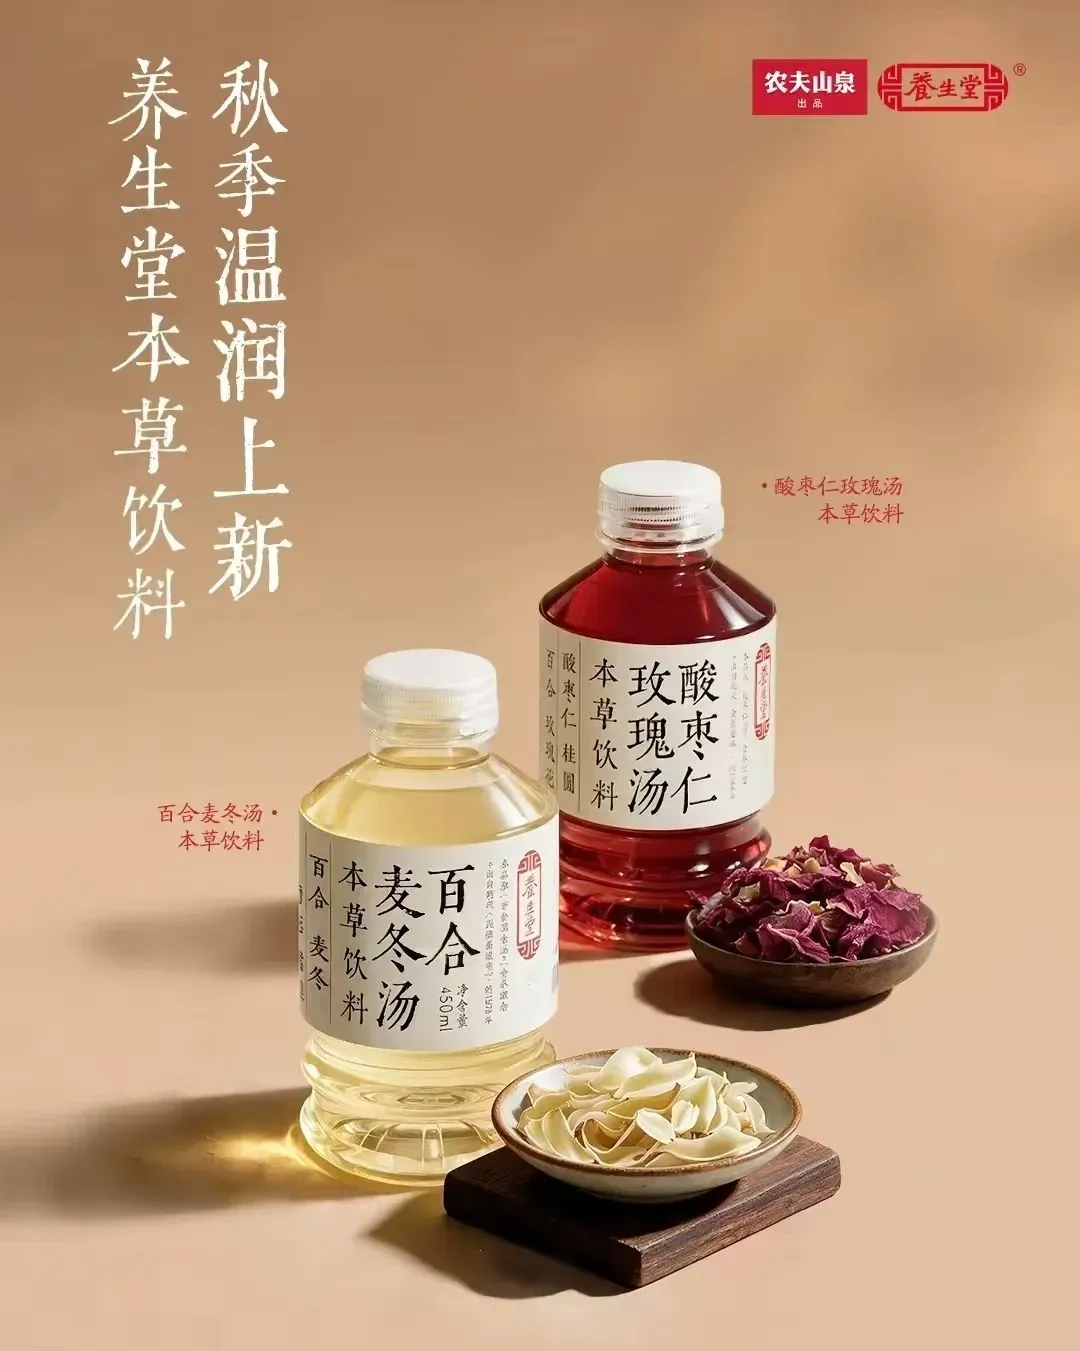
图片来源:农夫山泉
不过,药食同源食材种类繁多,农夫山泉为什么偏偏选择了姜?
在我们看来,农夫山泉至少是看到了以下三重机会。
从消费认知来看,药食同源并不缺概念,但真正具备国民属性的瓶装本草饮品仍不多见。姜则是一个强记忆、强体感、强心智的食材。姜茶又是以冲调和茶包为主,缺乏即饮型产品。
图片:小黄姜
与此同时,渠道端也在变化。便利店暖柜在近年完成了大规模铺设,为姜饮天然匹配了秋冬季节的热饮场景。
消费端红利也在催化。自去年盒马HPP姜黄生姜柠檬汁爆火之后,2025年1-10月,姜黄饮整体增速达47.43%,其中“冲饮品/食补粉”子类目增速高达104.09%,抖音等平台姜汁饮料类目GMV年增速达145%。
但是,外部条件成熟了,消费者会不会买单,是另一回事。消费者或许会出于好奇买下第一瓶,但能不能为了姜茶“暖身”的效果去复购,是未知数。
更重要的是,这不是农夫山泉一家的难题,过去多年,姜汁可乐、红糖姜茶、姜黄饮轮番上阵,却始终没有一个品牌真正解决“复购”这道题。问题到底出在哪?
2
姜饮热闹了很多年,
为什么还没有跑出超级大单品?
农夫山泉并不是第一个发现姜饮机会的品牌。
事实上,姜科食材早已切入饮品市场,并演化出多种成熟的产品形态:
-
以红糖姜茶、姜枣茶为代表的养生型产品,主要承接消费者对姜的传统认知;
-
姜汁汽水、姜啤等碳酸型饮料,将姜的辛香和刺激感转化为产品特色;
-
以姜黄 Shot 为代表的浓缩果汁产品,则通过复配水果调味,强调便携、活力补给等消费场景。
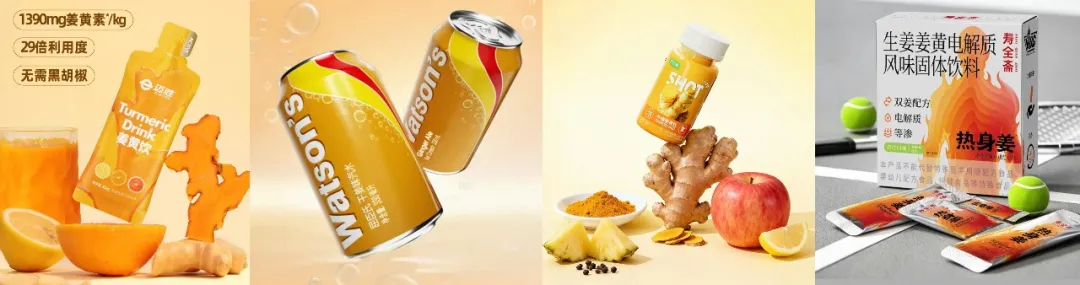
图片来源:迈胜、屈臣氏、轻元素、寿全斋
除此之外,姜科食材还被应用于乳品、功能性饮品等领域。可以说,姜科食材的应用边界并不窄,却始终缺少一个真正具有广泛影响力、能够持续放量的饮品大单品。即便去年盒马姜黄 Shot 曾短暂出圈,也未能将一时的热度转化为持续的市场声量。
为什么会出现这种“热闹却不长久”的现象?问题可能出在姜科食材本身的特殊性上。
首先,姜的认知门槛低,但味觉门槛很高。
与柠檬、苹果等更易被大众接受的风味相比,姜的味道个性更强。
姜自带的辛辣刺激感,使大众对其接受度明显分化,也在一定程度上限制了姜饮的受众范围。
这给产品研发带来了一个两难选择:姜味太淡,消费者感受不到姜的特色;姜味太浓,辛辣和刺激感又可能劝退一部分消费者。
如果通过增加甜度来中和姜的刺激感,产品又可能面临新的矛盾:消费者原本期待的是一款具有清洁标签或健康认知的饮料,最后喝到的却是一杯甜度偏高的饮品。
其次,姜有传统认知,并不等于高频消费需求。
消费者知道姜,也熟悉姜茶,但这不代表消费者每天都想喝姜。
姜确实国民度很高,但这种认知往往集中在“驱寒”“暖身”等传统印象上。这导致姜饮容易锁死在秋冬暖饮场景,这既是它的优势,也是劣势。
因此,当消费者想喝一杯热饮、想尝试传统养生饮品时,姜饮可能进入选择范围;但在日常解渴、佐餐或休闲饮用时,它未必是第一选择。
这也是药食同源饮料普遍需要面对的问题。原料具有传统认知,可以帮助产品获得关注,却不一定能转化为高频、稳定的饮用需求。
此外,姜的风味潜力尚未充分转化为产品差异。
目前,市面上的姜饮多数停留在姜+水果的简单复配,缺乏技术壁垒和品牌辨识度。由于产品之间在口味、体验和消费场景上缺少明显差异,消费者就很难建立清晰的品牌认知。
因此,姜饮想要跑出超级大单品,光有一个好喝的配方可能还不够。品牌还需要回答一个更关键的问题:消费者究竟会在什么情况下,主动想起并选择这瓶姜饮?
3
姜饮困局怎么破?
一个后发姜啤品牌的逆袭思路
从我们的全球观察来看,美国高端调饮姜啤品牌Fever-Tree提供了一个更深入的观察样本。
值得注意的是,它2003年入场时,姜啤在美国早是一个有成熟品牌的品类,Reed's已经卖了16年。作为后发者,它却成功逆袭,在美国姜啤零售市场斩获了32%的份额,跃居品类第一。
它是如何做到的?
Fever-Tree 并没有试图让所有人都爱上姜,而是从一个已有明确需求的细分场景切入,将姜啤做成高品质调饮的重要组成部分。
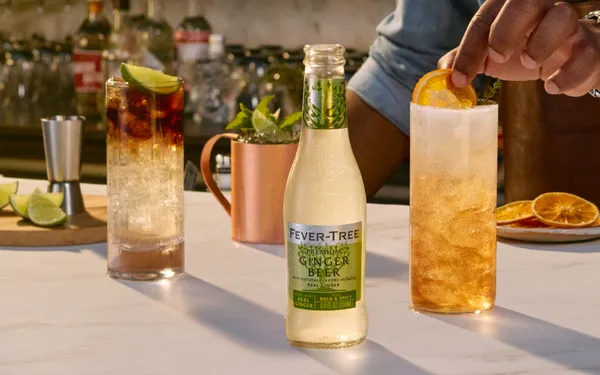
图片来源:Fever-Tree
这个故事要从两位创始人发现的一个市场反差说起。
他们发现,一边,消费者越来越愿意为高品质的金酒、威士忌等烈酒付钱;另一边,与这些酒混合饮用的汤力水、姜啤等配饮,却长期被当作廉价的配角。
他们由此提出:“如果你的鸡尾酒里有四分之三都是调饮,难道你不该用最好的吗?”
这成为 Fever-Tree 的创业起点。品牌于2005年推出首款高品质汤力水,随后逐步拓展产品线,将姜啤纳入其中。
Fever-Tree 的第一个关键选择,是先找到姜啤的明确用途。
莫斯科骡子(Moscow Mule)这款鸡尾酒以伏特加、姜啤和青柠汁调制而成。这杯酒的流行给姜啤带来了一个重要机会:只要想喝这款鸡尾酒,就需要姜啤。
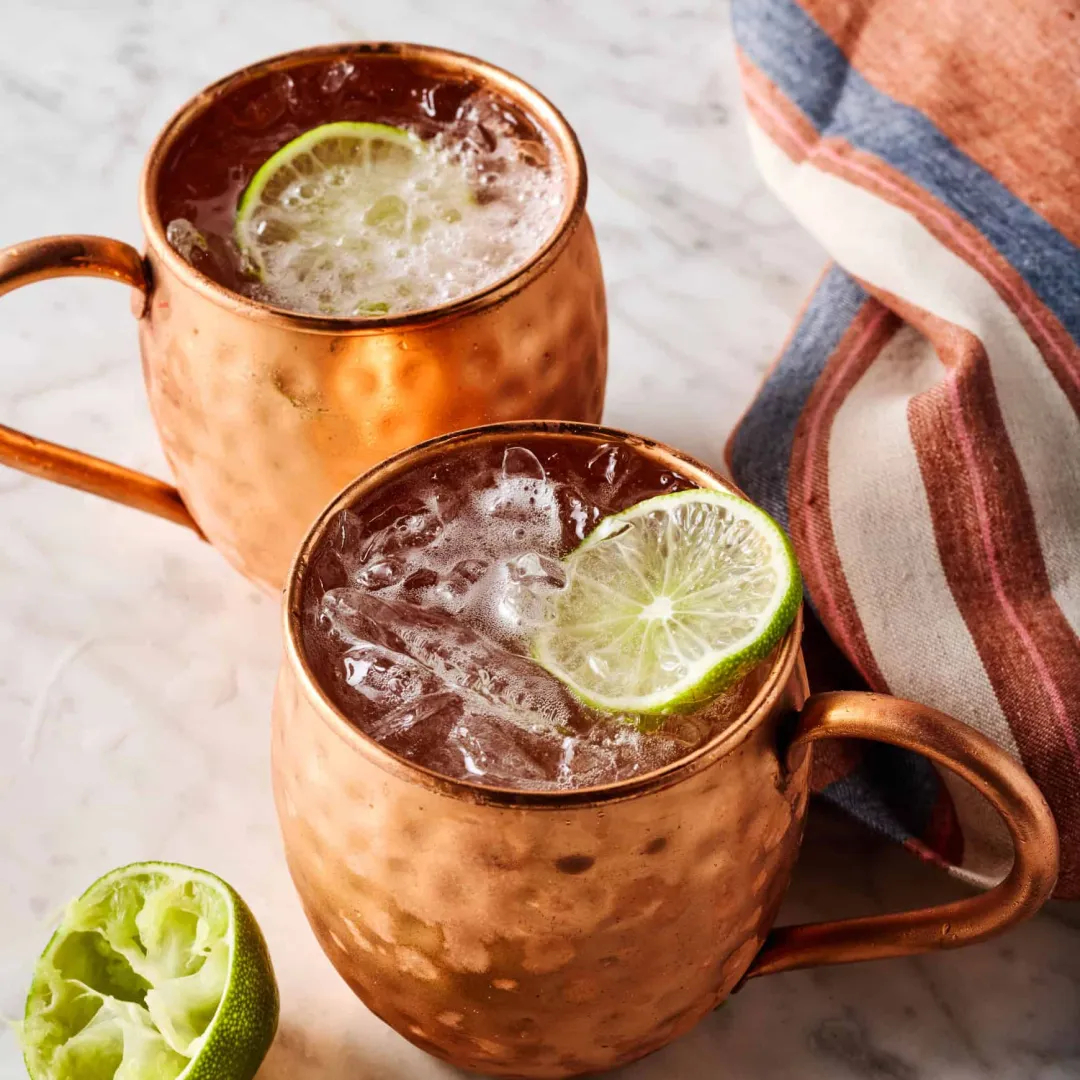
图片:Moscow Mule
第二个关键选择,是不回避姜的味觉门槛,而是通过风味研发,把这种门槛转化为产品特色。
在前文我们提到,姜饮有一个天然的矛盾:姜味太弱,消费者觉得没特色;姜味太强,又容易辛辣刺激、难以入口。如果再用大量甜味去压制姜的刺激感,产品又容易变得甜腻。
面对这一矛盾,Fever-Tree没有选择妥协,而是采用来自三个地区的姜进行复配:科特迪瓦的姜提供清新感,尼日利亚的姜提供浓郁感,印度科钦的姜提供温暖辛香,形成更有层次的整体风味。
这样既不至于过甜,辛香感又能在口腔中持续一段时间,给鸡尾酒带来了非常好的风味支撑。
第三个关键选择,是不止于提供一瓶产品,还要帮助消费者建立使用产品的习惯。
Fever-Tree 不仅将产品铺进零售渠道,也通过调酒教程、搭配建议和不同产品组合,帮助消费者理解姜啤的用途,降低在家调制鸡尾酒的门槛。
随着产品线不断拓展,品牌还推出了原味姜啤、血橙姜啤、轻盈版姜啤、姜汁汽水等不同产品,以不同的风味和口感满足多样化的需求。
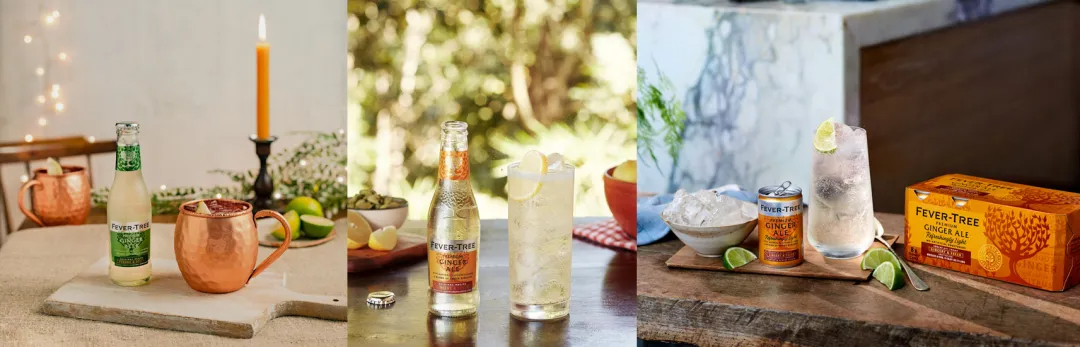
图片:辛辣版姜啤、常规版姜汁汽水、清爽淡味姜汁汽水
从这个角度看,Fever-Tree 做的不只是姜啤的口味创新,而是围绕具体饮用场景,逐步建立产品品质、使用方式与品牌认知之间的联系。
当然,姜啤在调酒中的使用需求,并不等同于中国市场的日常饮料需求。但至少说明一种具有鲜明风味、受众并不完全广泛的食材,同样可以通过明确的使用场景、差异化的产品体验和持续的消费教育,成长为具有规模的饮品品类。
4
结语
姜饮的故事,或许才刚刚开始。
回顾农夫山泉的发展轨迹,不难发现,其在大单品培育上向来擅长长线布局。2026年上半年,农夫山泉茶饮料板块营收与包装水的差距再次拉大,其集团第一大收入来源的地位进一步巩固。
这也让不少网友调侃:东方树叶蛰伏十年,终于拿到了大结果。
东方树叶的经历恰恰说明,大单品的成长往往不是一蹴而就的。这种长线逻辑,或许同样适用于姜饮乃至整个药食同源赛道。如今,姜正逐渐走出传统食材的边界,探索更多元的产品形态与消费场景。
姜饮能否跑出下一个“东方树叶”?时间会给我们答案。

评论