来源:味觉灵感所
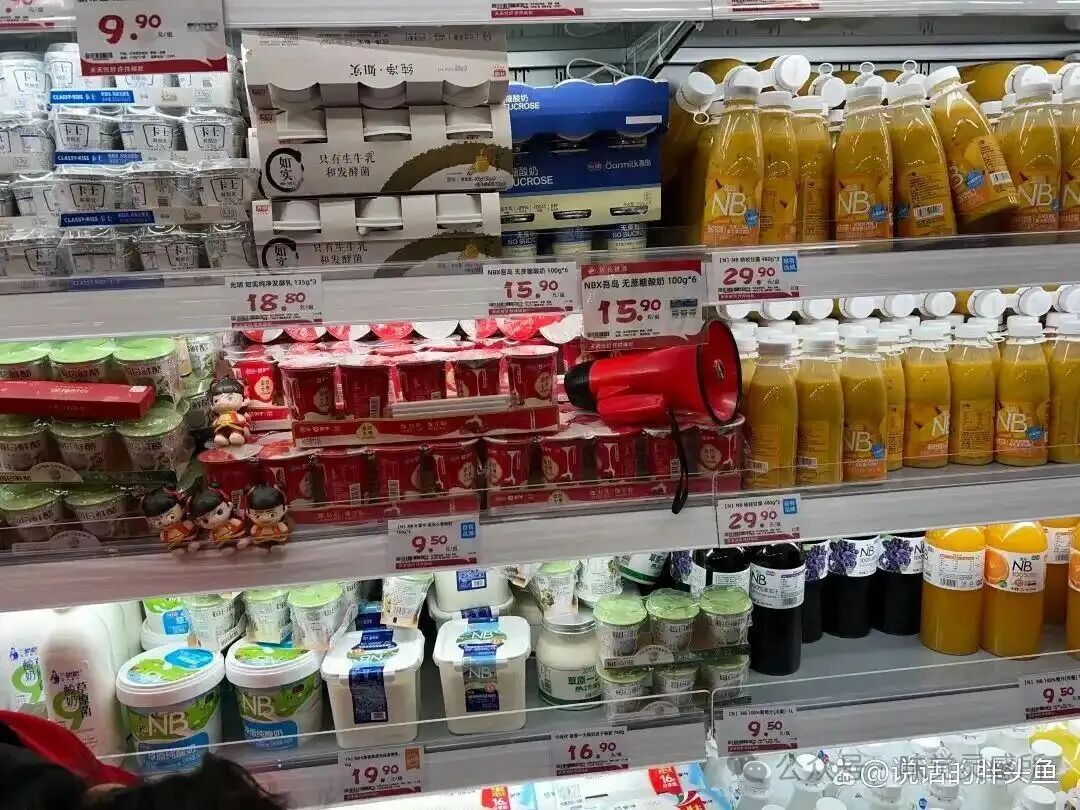
味觉灵感所开始关注盒马,奥乐齐,山姆和小象的饮品上新。2026年7-8月这些渠道的饮料最重要的变化不是上新速度继续加快,而是货架开始变得更挑剔。饮品上新数据库共记录533个饮料SKU,其中当前仍在售397个;按上架日期看7-8月新增35个SKU,按当前状态看7-8月下架31个SKU。但创新开始进入筛选期-过去看谁上得快,现在要看谁留下来、谁能把新品沉淀成常青商品。
01
渠道竞争格局
1. 在售池与上新节奏分化。就饮品而言,盒马当前在售175个SKU,奥乐齐在售112个SKU,小象99个SKU,山姆11个SKU。7-8月上新节奏变化明显,小象上新14个SKU,超过盒马11个、奥乐齐8个、山姆2个。小象上新密集,包括酸枣老鹰茶气泡饮料、乳酸菌青梅木姜子后生元汽水、有机杏仁乳、HPP车厘茄苹果复合果蔬汁、NFC西梅复合果蔬汁等,以高概念密度塑造差异化而非补基础款。
2. 奥乐齐进入货架效率调整期。奥乐齐7-8月上新8个SKU,但按当前状态下架15个SKU。这不能简单理解为不创新,而是说明前期快速扩容之后开始用下架机制做筛选,把货架资源留给更有效率的商品。
02
类格局-果汁为最大底盘,茶饮料进入筛选期
1. 果汁仍是最大底盘。果汁当前在售181个SKU,占当前货架45.6%。7-8月果汁新增16个SKU(单一果汁8个、复合果汁8个),结构均衡。新品不再只是常规橙汁、苹果汁、葡萄汁,而是往高感知水果与复合体验走-盒马有NFC枝上多肉桃李复合果汁、山竹与莲雾复合果汁、100%HPP鲜榨石榴汁;奥乐齐有100%NFC草莓芭乐椰子水、釜山88樱桃番茄复合果蔬汁、鲜榨100%秋月梨汁;小象继续把HPP和NFC用于复合果蔬汁。
2. 茶饮料从上新红利进入筛选期。茶饮料当前在售89个SKU,7-8月新增8个但下架14个。茶可以很柔性但也容易同质化,尤其当柠檬茶、乌龙茶、茉莉花茶、无糖茶大量出现后,只有能把原料、口味和消费场景讲清楚的SKU才更容易留下来。
03
路径-HPP与NFC建立信任,柔性创新来自茶、气泡与复合
当前在售SKU中HPP有31个、NFC有56个。按渠道看,盒马NFC在售28个、HPP在售12个;小象HPP在售14个、NFC在售12个;奥乐齐NFC在售13个、HPP在售5个。HPP和NFC仍是品质信任工具,能让消费者相信产品更接近鲜果、更少加工、更值得溢价。但7-8月新增中HPP和NFC加起来仅5个SKU,更多新品并未走最重资产路线。研发判断是:最柔性的创新往往来自茶基底、植物草本、气泡/碳酸和复合果汁-可快速换原料、换风味、换季节、换身体任务;HPP和NFC更适合在核心原料、核心价位和高信任产品上加深,而非承担所有新品试错。
04
供应端-渠道前台竞争,厂商能力后台复用
这些渠道生产商记录245条,去重后122个生产商。其中9个生产商同时服务两个及以上渠道,覆盖46条记录、占已标注口径18.8%;13个生产商同时覆盖两个及以上品类,覆盖64条记录、占已标注口径26.1%。重合样本包括乐源健康科技、上海延中、无锡橙宝、上海源于意、苏州鲜活、巴马百年、浙江八星、烟台金果源等。乐源健康科技同时出现在盒马和小象背后,覆盖果汁、植物饮料和茶饮料;上海延中同时服务奥乐齐和盒马,集中在碳酸饮料;上海源于意同时出现在奥乐齐和盒马背后,主要集中在果汁。PB饮料表面是平台竞争,背后是一批加工厂在复用产线、配方、冷链、包材和小批量试验能力-谁能更好调用这些能力,谁就能更快做出新品并稳定下来。
05
研发方向-从成分转向消费者追求的身体任务
7-8月新品最值得看的是原料语言,酸枣、老鹰茶、木姜子、油柑、酸梅汤、金观音、石榴、秋月梨、草莓芭乐、银耳雪梨-这些不是简单配方词,而是消费者在货架前理解产品的入口。参考美国饮料趋势,功能饮料已从“成分卖点”转向“结果导向”。功能饮料正成为能量、情绪、补水和日常健康的routine;对中国饮料研发的启发是,:不应只说“用了什么中国原料”,而要把中国原料翻译成消费者能立刻理解的身体任务-酸枣仁不是药食同源词而是夜间放松;老鹰茶不是地方茶名而是夏季清爽和轻负担;银耳雪梨不是传统甜汤而是润感、低刺激和饭后轻补水;山楂、青梅、酸角、西梅不是酸味堆叠而是饭后消化感和轻盈感。
优先看五类研发方向:清凉与解暑(酸梅汤、老鹰茶、金银花、薄荷椰子水);肠道与轻负担(乳酸菌、后生元、青梅、银耳雪梨);高感知水果(石榴、桃李、山竹莲雾、草莓芭乐);补水与电解质(海盐柠檬、高钾电解质、天然矿物质水);夜间放松和轻睡眠(酸枣仁、桂圆、茯苓、菊花、乌梅、低糖茶基底)。
06
10-12月预判-从解暑转向轻补、暖感与情绪安定
去年10-12月数据季节切换明显,10月上新20个SKU、11月26个、12月11个。10月和11月还能看到茶饮料、植物饮料和碳酸饮料,到12月新增几乎全部回到果汁,HPP和复合果汁占比明显提高。去年10月留存产品包括NFC维纳斯黄金苹果汁、敦煌杏皮茶、兰州软儿梨三炮台茶、红枣桂圆饮、100%五黑莓果汁、100%蓝莓混合汁、生榨厚椰汁;11月出现百亿活菌青梅水、儿童NFC果汁、银耳多糖无糖饮、有机高山乌龙、茉莉冰椰茶、HPP姜黄生姜复合果蔬汁、铁皮石斛玉竹梨水;12月有HPP枸杞人参黄精复合果汁、刺梨、酸角、酸枣仁、阿克苏苹果、火龙果香蕉等。
2026年10-12月预判,夏季清凉补水退到后台,冬季转向轻补水、润感和暖感;秋冬水果更重要,梨、苹果、沃柑、石榴、刺梨、山楂、酸角成为高感知原料;药食同源从“清热解暑”转向“轻补、护嗓、放松、饭后轻负担”;儿童小规格NFC、家庭装果汁和短保HPP在节日和家庭场景更容易成立。重点研发线:润感果汁(雪梨、银耳、百合、玉竹、石斛与低糖梨汁);饭后轻负担(山楂、青梅、酸角、西梅、菊苣与气泡);夜间放松(酸枣仁、桂圆、茯苓、菊花与无糖茶基底);冬季维C和抗氧化(刺梨、沙棘、石榴、针叶樱桃、柑橘);小份营养密度(HPP小瓶、浓缩果蔬汁、蛋白/膳食纤维/益生元)。
07
总结
2026年7-8月盒马,奥乐齐,山姆和小象饮料市场的核心变化是货架筛选机制变硬。平台仍在持续上新,但货架开始追问更硬的问题,产品有没有复购、有没有差异化、供应端能否稳定、工艺和成本能否支撑长期销售。
渠道层面,小象以上新数量与高概念密度塑造差异化,盒马维持最大在售池,奥乐齐进入货架效率调整期。品类层面,果汁以45.6%占比构成最大底盘并持续向高感知水果与复合体验升级,茶饮料从上新红利进入筛选期。留存数据揭示常青率的递减规律-观察窗口越成熟,上新是开始、留存才是壁垒。工艺层面HPP与NFC承担品质信任功能,柔性创新更多来自茶基底、草本、气泡与复合果汁。
供应端显示生产商跨渠道跨品类复用能力构成后台竞争基础。研发方向的核心转变是从成分卖点转向消费者身体任务,10-12月预判显示冬季新品将从解暑转向轻补、暖感与情绪安定。对PB而言,真正值得跟踪的不是下一轮上了多少新品,而是这35个7-8月新品里半年后还能留下多少。


评论