来源:食品战略全案
乳制品大盘整体承压的背景之下,低温鲜奶是目前确定性最高的增量赛道。弗若斯特沙利文测算数据显示,国内低温鲜奶市场规模将从2025年402亿元,增长到2030年617亿元,低温液奶在整个液态奶市场的占比还会持续抬升。蒙牛每日鲜语、伊利金典鲜牛奶、新乳业低温产品线、三元区域低温业务均交出亮眼经营数据,低温板块毛利率普遍高于常温产品,已经成为各大乳企重要的利润支柱。
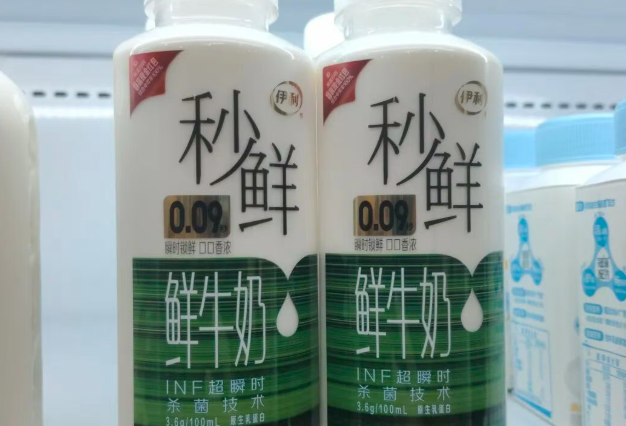
一面是常温液态奶市场趋于饱和,价格战反复侵蚀企业盈利;另一面低温鲜奶赛道规模持续扩容,吸引全国巨头、区域乳企轮番入场。伊利近期推向市场的秒鲜INF超瞬时杀菌鲜牛奶,正是巨头入局低温赛道的代表性新品。商超货架标价14.8元/405mL,瓶身醒目标注0.09秒INF超瞬时杀菌、3.6g/100mL原生乳蛋白,主打瞬时锁鲜,这一款产品,恰好折射出当下低温鲜奶赛道的机会、假象与底层博弈逻辑。
01
消费迭代:从“喝上奶”到“喝鲜牛奶”,赛道崛起的底层逻辑
过去国内牛奶消费,以满足基础营养需求为主,常温白奶依靠高性价比、广覆盖完成市场普及。而今天家庭消费者的诉求已经发生本质变化,越来越多用户愿意为巴氏工艺保留的原生活性营养支付溢价,低温鲜奶逐步走进一二线城市家庭日常采购清单,早餐、家庭日常补给成为核心消费场景。
对乳企来说,低温鲜奶更大的价值,是跳出常温奶惨烈的同质化内卷。常温市场产品差异有限,企业只能依靠打折促销拉动销量,陷入“有量无利”。而低温赛道具备更高毛利空间,三元依托本地奶源,在北京低温市场占有率超过50%;新乳业低温业务年收入超60亿元,占总收入比重超53%,毛利率显著高于常温板块,证明低温完全可以成为企业利润压舱石。
但高增长不等于蓝海。2025上半年低温奶销售额仅上涨2.6%,产品均价反而下滑8.2%,赛道已经出现明显的“量增价跌”现象。大量品牌看到赛道前景便仓促入局,简单把常温奶套上冷链,打出“鲜活”宣传口号,奶源管控、全链路冷链却没有同步跟进。不少所谓“鲜牛奶”,只剩下营销层面的概念。
伊利秒鲜的推出,正是在这样的行业背景下落地。传统短保巴氏鲜奶受制于7天左右保质期,只能做区域生意,全国性品牌很难打造大单品。而INF超瞬时杀菌技术,能够在短时间内完成杀菌,更大限度保留牛奶原生风味,同时适度拉长货架期,解决传统巴氏鲜奶跨区域流通的痛点。这也是继悦鲜活引爆INF技术赛道之后,伊利跟进推出的对标型全国化低温鲜奶爆品。
02
爆品众生相:技术、奶源、渠道三条路径跑出代表性产品
复盘近年市场走红的低温鲜奶爆品,大致分为技术工艺驱动、稀缺奶源驱动、渠道定制驱动三类,伊利秒鲜正是典型的工艺技术驱动型爆品。
工艺技术派:用杀菌技术打破传统鲜奶地域枷锁
传统7天短保巴氏奶,受运输半径限制,很难做全国化大单品。悦鲜活率先依托INF0.09秒超瞬时杀菌技术,在保留鲜奶风味营养同时拉长货架周期,突破区域半径束缚,成长为全国级高端低温鲜奶大单品,高端瓶装鲜奶市场占有率接近五成,实现区域鲜奶向全国市场的跨越。紧随其后,伊利推出这款秒鲜鲜牛奶,同样主打0.09秒瞬时杀菌卖点,标注3.6g原生乳蛋白,405mL瓶装规格,定价14.8元,直接切入家庭日常低温鲜奶赛道;皇氏乳业的秒秒鲜水牛乳也采用这套技术逻辑。技术创新已经成为头部企业打造全国化爆品的重要抓手。
这款伊利秒鲜的产品设计很有讲究:405mL容量不大不小,适配小家庭1-2天饮用,避免大瓶鲜奶开封后浪费;旋盖瓶装,方便反复开盖储存,区别于传统一次性瓶口鲜奶,适配现代家庭消费习惯。同时瓶身视觉上把“0.09秒”放在最核心位置,把专业的INF技术转化为消费者一眼看懂的“瞬时锁鲜”概念,降低用户教育成本。
但技术爆品也自带争议点。消费者开始主动分辨“工艺创新”和“概念包装”。同样主打瞬时杀菌,产品实际营养留存、终端温控稳定性,才是决定复购的根本,单纯堆砌技术名词,并不能持续留住用户。市场上不少消费者会对比:同样INF工艺,蛋白质指标、价格、保质期差异,衡量溢价是否值得。伊利秒鲜14.8元的终端售价,处在高端鲜奶价格带,意味着它必须持续兑现“新鲜”的产品体验,才能支撑定价。
稀缺奶源派:娟姗、A2、水牛奶,靠原料建立产品差异
奶源差异化是低温鲜奶另一套爆品打法。娟姗牛单产低、乳脂乳蛋白表现突出,娟姗低温鲜奶成为高端货架常客;A2‑β酪蛋白鲜奶瞄准肠胃敏感人群,打出好吸收的价值主张;南方区域,皇氏、南国乳业推出水牛低温鲜奶,依靠水牛奶高乳脂特质,在两广市场快速起量,小包装水牛鲜奶适配单人早餐场景,线下和线上电商都收获不错销量。
新乳业推出挪威红牛特色鲜奶,把珍稀奶源和低温工艺结合,依托区域渠道完成渗透,新品收入持续保持双位数占比。但奶源溢价同样存在风险,市场出现部分产品价格大幅提升,但营养指标提升有限,网络出现“成分算账式”质疑。这提醒行业,奶源稀缺不能脱离实际营养收益,溢价需要让消费者看得见、读得懂。
渠道定制爆品:会员店、即时零售反向定义产品
会员制商超、即时零售正在成为低温鲜奶新品的试验场,渠道需求反过来塑造产品规格与定位。山姆、盒马的自有品牌大桶装低温鲜奶,主打家庭大包装、高性价比,依靠渠道流量快速起量;新乳业旗下朝日唯品,深度适配会员店消费人群,除鲜奶之外延伸布丁、发酵酪乳等衍生低温产品,登上山姆下午茶热榜,实现渠道爆品突围。
蒙牛针对会员店体系开发渠道专供鲜奶产品,同时发力即时零售,适配30分钟到家的消费习惯,小规格、多SKU快速铺进便利店、社区生鲜渠道。这类渠道爆品的启示是:低温鲜奶不只有大瓶家庭装,单人份、小容量、场景化规格,同样存在巨大机会;但渠道定制爆品的短板也很明显,高度依附渠道流量,一旦退出该渠道,品牌自身的用户心智很难留存。
三类爆品各有成功案例,但也共同暴露行业通病:不少爆品依靠营销造势短期起量,却缺少底层供应链支撑。有的产品线上热度很高,线下冷链履约跟不上,终端冷柜温度失控,产品品质打折扣;还有的产品靠大力度补贴冲销量,一旦取消促销,销量便快速回落,爆品难以沉淀为长销大单品。伊利秒鲜想要从网红新品成长为长销大单品,同样要跨过这一关:全国铺货之后,全链路冷链能不能稳定维持品质,是决定复购的关键。
03
真正护城河:鲜,是一套完整证据链,不是一句广告语
从大量爆品的成与败能够看到,低温鲜奶的竞争,从来不是比拼广告文案、包装设计,奶源半径、全链路冷链、可感知的新鲜证据,三者共同构筑赛道硬壁垒,缺一不可。
第一,奶源半径是硬性前提。传统短保巴氏鲜奶,要求原奶挤出之后短时间完成加工,牧场、工厂不能相距太远。三元能牢牢守住北京本地低温市场,核心就是就近布局规模化牧场;新乳业通过并购整合各地区域奶源,搭建全国低温版图。而伊利秒鲜这类INF工艺鲜奶,虽然突破保质期限制,得以全国铺市,但依旧依赖稳定的规模化优质奶源供给,没有奶源,工艺只是空中楼阁。
第二,全链路冷链是生命线。低温鲜奶需要全程2‑6℃恒温储存,从工厂出库、干线物流、仓储,到商超、社区门店终端陈列,任何一个环节温控失效,都会直接损耗活性营养,消费者付出的溢价就变成空谈。哪怕是INF工艺鲜奶,依旧属于低温乳制品,全程冷链要求不变。冷链不是简单采购冷藏车,而是整套长期运营的供应链体系,中小品牌很难短期补齐。现实市场中,第三方物流管控参差不齐、终端门店为省电调高冷柜温度,都是行业普遍存在的痛点。对于伊利秒鲜这种全国铺货新品,全国数十万个终端冷柜的品控,会是巨大考验。
第三,新鲜价值需要可验证。生产日期、加工时点、奶源信息,要做到透明可感知。现在不少产品只讲“鲜活”,但加工时效、奶源信息模糊不清,很容易引发消费者质疑。伊利秒鲜在包装上把0.09秒、乳蛋白含量清晰标注,就是尝试把新鲜价值可视化。但只有把新鲜从营销话术,变成消费者可以核验的完整证据链,品牌才有守住溢价的底气,避免陷入无休止价格厮杀。
当前市场分化出两条典型发展路径。伊利、蒙牛这类全国巨头,依靠规模化奶源、全国渠道网络,用超巴/INF工艺产品打破地域限制,打造全国化鲜奶大单品,伊利秒鲜正是这条路线的代表;三元、新乳业等企业,立足区域优质奶源,深耕本地消费,筑牢区域基本盘。两种模式没有绝对优劣,但都绕不开奶源、冷链两大底层能力。
04
行业反思:低温鲜奶赛道,爆品不等于长销
面对402亿向617亿扩张的巨大市场空间,不少乳企存在认知误区:以为跟风推出一款概念新品、投放流量营销,就可以打造爆品,分享赛道红利。伊利秒鲜的上市,也印证头部乳企正在加速抢夺低温赛道的话语权,但市场现实反复证明,低温鲜奶的爆品逻辑,是“价值主张×产品兑现×供应链×渠道放大”的乘法,任意一环缺失,都很难走通。
第一,警惕“低温=常温奶加冷链”的认知陷阱。低温不是简单给产品套上冷藏包装,就近可控的奶源是一切根基,没有上游奶源做支撑,再华丽的营销也只是空中楼阁。哪怕拥有INF工艺,奶源品质依旧决定鲜奶的基础口感与营养。
第二,拒绝以价换量的短视竞争。降价可以短期拉动销量,但持续压低产品均价,会不断侵蚀整个赛道利润,企业没有资金反哺奶源升级、冷链投入,最终伤害行业长期发展。如今商超渠道950毫升低温鲜奶,自有品牌促销价已经下探至7元附近,品牌鲜奶与自有产品价差持续拉大,价格内卷已经愈演愈烈。伊利秒鲜14.8元的定价,代表品牌选择坚守高端价格带,但未来也会面临促销降价的诱惑。
第三,拒绝概念自嗨,把价值讲成消费者算得清的账。无论是INF工艺卖点、稀缺奶源,都需要落实到明确的营养指标,让用户理解自己到底为什么多花钱。0.09秒瞬时杀菌、3.6g乳蛋白,不能只停留在瓶身标签,要讲清楚对应的实际收益,避免被消费者贴上“智商税”标签。
第四,爆品要思考从“渠道红利”走向“品牌心智”。很多渠道爆品高度依附会员店、线上流量,一旦流量退去销量就快速下滑。伊利推出秒鲜,依托伊利本身强大的渠道网络和品牌力,目标不只是卖一款新品,而是补齐伊利在全国化高端低温鲜奶赛道的产品矩阵,和金典鲜牛奶形成高低搭配,抢占用户心智。
05
结语:规模增长的背后,是乳业价值重构
2025‑2030年,低温鲜奶从402亿迈向617亿,不只是市场数字的增长,更是中国乳业从拼规模、拼低价,走向拼供应链、拼真实消费价值的缩影。
很多企业把低温鲜奶当成一个风口赛道,追逐短期爆品,追逐流量热度。伊利秒鲜这类新品的出现,代表行业头部玩家已经开始用工艺创新打破低温鲜奶的地域枷锁,试图打造全国性低温大单品。但复盘头部企业与市场爆品的起落可以发现:低温鲜奶真正的机会,不在于制造多少昙花一现的网红新品,而在于扎扎实实承接消费者对于“新鲜”的真实需求。奶源、冷链、透明化价值表达,这些看似不喧嚣的硬实力,才是穿越周期的根本。
乳业的下半场,爆品只是结果,供应链才是底气。谁能把“鲜”真正落地为一套完整可验证的体系,谁才能接住低温鲜奶这条确定性最高的增量赛道。


评论