来源:食部尚书(ID:shibushangshu)
一年半从270家飙到3500家,平均每18天就要干出100家新店。
而在2025年初,其门店数量才仅为270家,一年半的时间增长超十倍,月均新增门店200家,这样的扩张速度可谓是媲美早期的蜜雪冰城了。
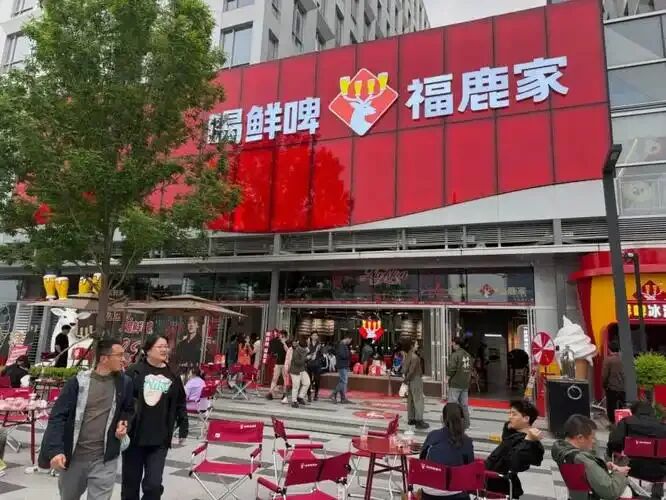
福鹿家到底在做鲜啤,还是在复制另一个“雪王”?
01
突破鲜啤传统消费场景
一定意义上说,鲜啤福鹿家的成功,在于冲破和重构“鲜啤精酿”赛道。
重构产品价格带,把低价精酿带进大众市场,
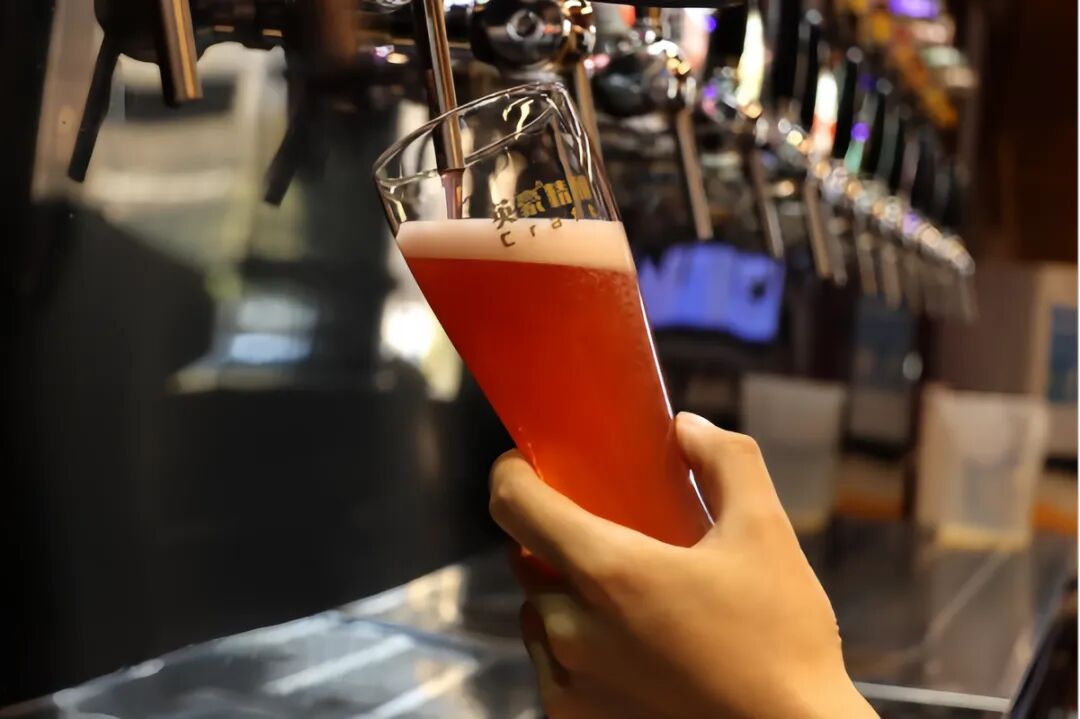
福鹿家延续了一贯的低价策略。其门店价目表显示,产品价格集中在5.9元至9.9元区间,分为鲜啤、奶啤、果啤、茶啤和“当季限定”等不同品类。
其中,德式小麦鲜啤6.6元/杯,微醺小奶啤9.9元/杯,茉莉青提鲜啤9.9元/杯。
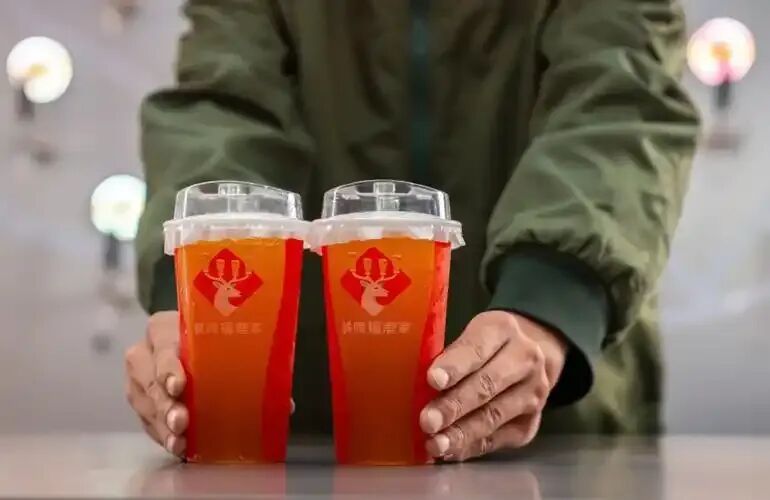
传统精酿酒吧一杯IPA动辄30元起步,独立精酿品牌一杯要40元以上,而福鹿家将精酿的价格打到了“一杯奶茶”的水平。
这种定价策略,核心目的不是抢精酿市场的蛋糕,而是瞄准了便利店里的罐装啤酒和不想喝奶茶的年轻人。
用福鹿家的话说:“10块钱能喝到口感更轻盈、麦香更浓郁的‘现打鲜啤’,那大概率不会再选择那种水啤。”
这就是“比上不足,比下有余”的定价策略。它不跟高端精酿比品质,而是跟水啤比品质;不跟水啤比价格,而是跟高端精酿比价格。
通过这种交叉锚定,福鹿家给自己创造了一个“高质平价”的认知护城河。
但是在鲜啤福鹿家身上,我们看到的不仅是“卖得便宜”,还有敢卖低价的底气。
告别了传统精酿酒吧动辄上百万的重资产投入,福鹿家把目光锁定了10到15平米的极限空间。
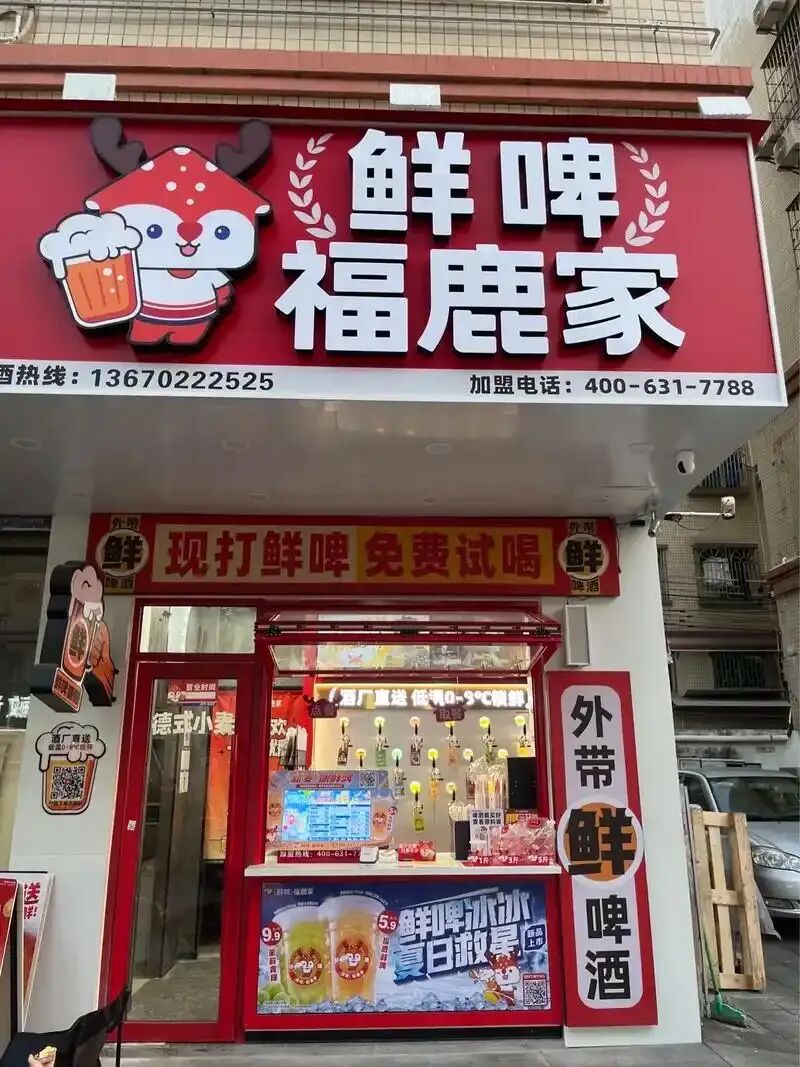
两台啤酒机,一个大冷柜,连带设备不到6万块钱就能支起一个摊子。非高峰时段,哪怕只有一个人守着店,也能有条不紊地应付日常客流。
这种用茶饮思维重构卖酒生意的打法,彻底把开店门槛踩在了脚下。
回本周期被极大压缩,“即买即走”的流量逻辑加上极致性价比,让过路客的转化率达到了顶峰。
相对来说,打酒站的模型更轻,不需要像酒吧那样承担完整堂食和社交空间成本,也不需要像大型餐饮门店那样配置复杂厨房,以灵活选址和快速落地的特点,低投入门槛和较少的人力成本,打酒站成为一个回本周期快且能够良性运转的门店模型。
当然,根据品牌定位和产品特点,即买即饮和复购驱动是鲜啤福鹿家经营核心,因此门店选址也非常关键。
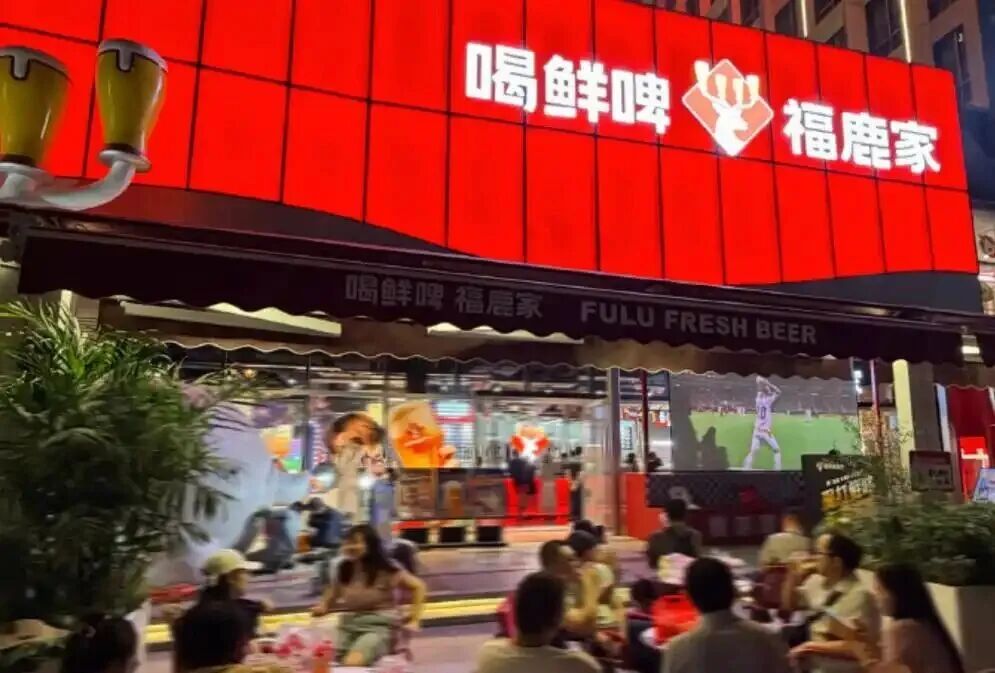
经过全国超3500家店的选址经验,鲜啤福鹿家基本锁定了四大场景为门店高效选址模型。
具有稳定客流保障的成熟社区,高频复购和口碑相传,给复购率提供天然的保障,这更像是一个离消费者很近的“现打零售终端”,降低人们到店的距离成本,让鲜啤进到更多普通消费者的日常生活半径里。
今年5月,福鹿家干了一件大事。它把新疆的加盟通道打开了。要知道,以前物流成本太高,很多品牌根本不敢去新疆开店,运费比酒还贵。
但现在,靠着蜜雪在兰州刚刚开放的仓储中心,福鹿家在新疆开放加盟的首日,就发出了130多张开店许可证。130张啊,这哪是招商,这简直是抢滩登陆。
再看加盟政策,福鹿家更是把“雪王”的风格发挥到了极致——“0元加盟费”最近被喊得震天响。
据说刨去房租装修,开一家福鹿家前期投入也就不到8万块钱,甚至有说法称只要6万左右。这门槛,比开个奶茶店还低。
在渠道端,同样利用蜜雪的加盟商资源,省去了大量的市场招商成本,成为其门店快速起量的重要来源。
不止如此,在今年3月其还签约了鹿晗担任全球代言人,在品牌端迅速完成了大众化的品牌认知建设。
传统精酿之所以长不出巨无霸品牌,就是因为那8%的惊人运输损耗,以及远距离配送后变味的口感。而福鹿家的手里,恰好攥着解决这个痛点的王牌。
依托蜜雪集团遍布全国的28个仓储中心,一条0到8℃的低温直达生命线被彻底打通。
从自有的精酿工厂出水,最快48小时内,带着新鲜泡沫的啤酒就能送到终端门店的恒温机里,物流损耗被死死压制在3%。
这不是简单的成本控制,而是用极其硬核的产业基建,把过去少数人消费的高价精酿,硬生生拉进了大众平价时代。
18个月时间,从几百家狂飙到3200家,福鹿家已经向市场验证了这套玩法的破坏力。
此外,福鹿家并未满足于单一的小店扩张路线,而是已经开始了主动探索差异化的破局之道。
在产品端,福鹿家正在推进口味迭代与品类创新,推出了罐装产品与奶啤等多元SKU,试图以更丰富的产品矩阵对冲季节波动,延长消费生命周期。
在门店层面,福鹿家不再一味追求轻量化小店模式,2026年开始在西安、青岛、成都等核心城市布局品牌旗舰店,并将其作为提升单店营收的战略支点,同时持续优化门店精细化运营。
在渠道拓展方面,线下以5公里范围内免费配送整合即时零售,线上发力小程序与社媒营销,已形成多渠道协同驱动的增长格局,这为突破鲜啤传统消费场景的局限性提供了有效路径。
02
纷纷押注“酒产品”来“买醉”
2025年以来,酒类即饮迅速崛起,迎驾贡酒、口子窖、川酒集团、泰山酒业、安宁烧酒、百老泉等酒企已纷纷涌入,成都市场更涌现出“唐三两打酒铺”“斑马侠”“熊猫打酒”等新兴连锁品牌,散酒生意越发普遍,也掀起了关于市场最后一公里的争夺。
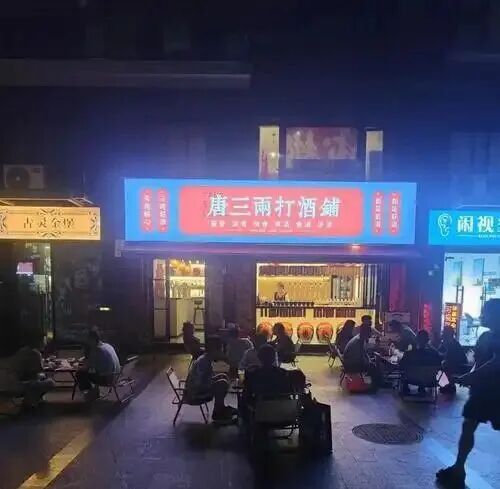
在这些品牌中,不乏轻量化、低价格、上新快的品牌,比如唐三两推出了“先品尝,三两起打”的模式。
熊猫打酒倾向于开面积更大的标准店,强调“性价比”。
斑马侠2025年全年推出36款新品,平均每月3款,不难看出,行业竞争持续加剧,不仅要面临同类竞争,还要面对自带供应链的酒企的下场。
打破“社区打酒站”定位,意味着覆盖更多消费者,这不仅需要强化供应链优势,还需要培育消费者的消费习惯。
2025年10月,蜜雪集团于香港联交所发布公告,宣布以2.856亿元人民币增资鲜啤福鹿家,认购其51%股权,并以1120万元收购另外2%股权,交易完成后合计持股53%。
蜜雪入局鲜啤赛道,本质是茶饮增长见顶后的战略突围。
2025年蜜雪冰城主品牌全球门店超5.3万家,国内市场渗透率已接近饱和,新增门店的营收贡献持续下滑,急需新业务打开增长空间。
鲜啤市场规模预计2025年突破1300亿元,且行业集中度低,缺乏全国性平价品牌,恰好契合蜜雪的下沉市场优势。
更关键的是,鲜啤与茶饮形成“日茶夜酒”的场景互补,能填补门店夜间消费空白,提升坪效与客流利用率,这也是蜜雪愿意斥资近3亿收购福鹿家的核心逻辑。
蜜雪集团选择此时收购福鹿家,更深层次的战略意图是切入一个正在快速成长的新赛道。
数据显示,中国精酿啤酒市场规模已从2020年的200亿元跃升至2024年的800亿元,年复合增长率超过30%,2025年有望突破千亿元大关。
在这一蓬勃发展的市场中,“现打鲜啤”以其更新鲜的口感、更亲民的价格和对下沉市场的精准切入,成为增长最为迅速的细分赛道。
与此同时,艺恩发布的报告显示,对比欧美市场,中国人均啤酒消费量仍处于较低水平,与全球前15的国家相比尚有明显差距,这意味着市场存在巨大的提升空间。
艾媒咨询数据显示,中国新式茶饮消费者中,女性消费者占比打60.4%,男性消费者占比39.6%,22-30岁的消费者占比达62.4%。
而咖啡消费群体也是以女性为主,占比达62%,年龄在27-39岁的消费者占比达六成。
根据亿恩数据的《2025年啤酒行业趋势洞察报告》显示,啤酒消费者中男性占55.9%,年龄在35-44岁以及44以上的消费者占比超过六成。
这也意味着,如果蜜雪冰城能通过福鹿家再次复制出万店规模,几乎就能完成对下沉市场全年龄段的覆盖。
2026年夏天,茶饮和咖啡连锁品牌,纷纷押注“酒产品”来“买醉”。
喜茶在广东上新“微醺黄皮桃”,奇兰乌龙茶底搭配科罗娜啤酒,酒精度0.6%vol,网友调侃“这下喜茶真喜酒啦”;瑞幸全国上线“绯色月光”和“可可维也纳”两款含酒精特调;霸王茶姬的凤梨摇摇沙和青梅摇摇沙,被网友称为“伪装成精酿的茶特调”;益禾堂则一口气上新三款黄油啤酒风味饮品。
在市场内卷中另辟蹊径,寻求新的生意“增长线”,或是满足年轻人“微醺自由,身体清醒”的需求,“这不是在卖酒,而是在卖年轻人的快乐水。”网友坦言。
有人说,福鹿家会不会成为下一个幸运咖?甚至超越幸运咖,成为雪王旗下最快的万店品牌?
从目前的增速来看,这已经不是会不会的问题了,而是什么时候的问题。当“奶茶界的拼多多”端起啤酒杯,这场酒局,才刚刚开始。


评论