文:九月
来源:调料家(ID:zgtlj2019)
粉状香辛料在调味品行业里很少被单独讨论。它没有酱油、食醋那样的大众品牌格局,也不像火锅底料、预制菜调料站在消费风口上,却是调味品工业化体系里最基础的一环。
粉状形态之所以成为主流,核心在于风味均匀分散、计量精准、批次风味稳定——这是整粒、碎粒形态较难稳定实现的,也是连锁餐饮“千店一味”、食品工厂配方可复制、货架期风味稳定的前提。正因如此,它成为下游工业化生产不可或缺的基础原料。近年来,其市场表现也呈现出新的结构性变化。
01
总量稳健,真正的变化在下游结构里
从总量上看,粉状香辛料整体保持稳健增长,其增长节奏与下游固态复合调味品的扩张密切相关。目前看,液态调味料和整粒形态并未对其工业化应用份额形成实质挤压。真正值得关注的变化,发生在下游应用结构里。
(图源:网络)
据勤策消费研究《2026年中国复合调味品行业研究报告》,截至2025年底,固态复合调味品在复合调味品整体市场中的占比达到53%,已成为占比最高的产品形态。这一趋势被行业称为“去液增固”。粉状香辛料作为固态复合调味品的核心基础原料,直接承接了这轮结构性增量。换言之,它的增长并非来自自身品类的扩张,而是下游固态化趋势带来的溢出效应。
在B端,核心驱动力来自餐饮连锁化。标准化是连锁门店运营的硬性要求。据《2025中国餐饮连锁化发展白皮书》,单店年均调味品消耗额约3万至5万元,国内超64万家连锁餐饮门店,形成了200亿至300亿元规模的刚需市场。粉状香辛料是连锁餐饮配方的核心基料,需求增长依托门店扩容和菜单标准化升级,与终端消费者对香辛料单品的认知关联度不高。与B端由连锁化驱动的逻辑不同,C端的变化更多体现在消费偏好的迁移上。
(图源:网络)
C端正经历结构性升级,采购偏好从“大包装、低价位”转向“小包装、高品质、可追溯”。2026年6月多项清洁标签团体标准落地,对食品添加剂使用作出明确约束,天然香辛料的无添加属性因此凸显,这也倒逼中游加工企业放弃依靠添加剂弥补原料缺陷的粗放模式。
02
竞争格局:上层集中、下层分散
下游结构的变化,也在重塑粉状香辛料的竞争格局。整体可以概括为“上层集中、下层分散”。全球市场中,味好美、味之素、凯瑞等头部企业在其优势领域占据主导,其核心竞争力不在种植和研磨,而在于把香辛料粉体、配方研发、应用技术和供应链管理整合成一体化风味解决方案。
(图源:网络)
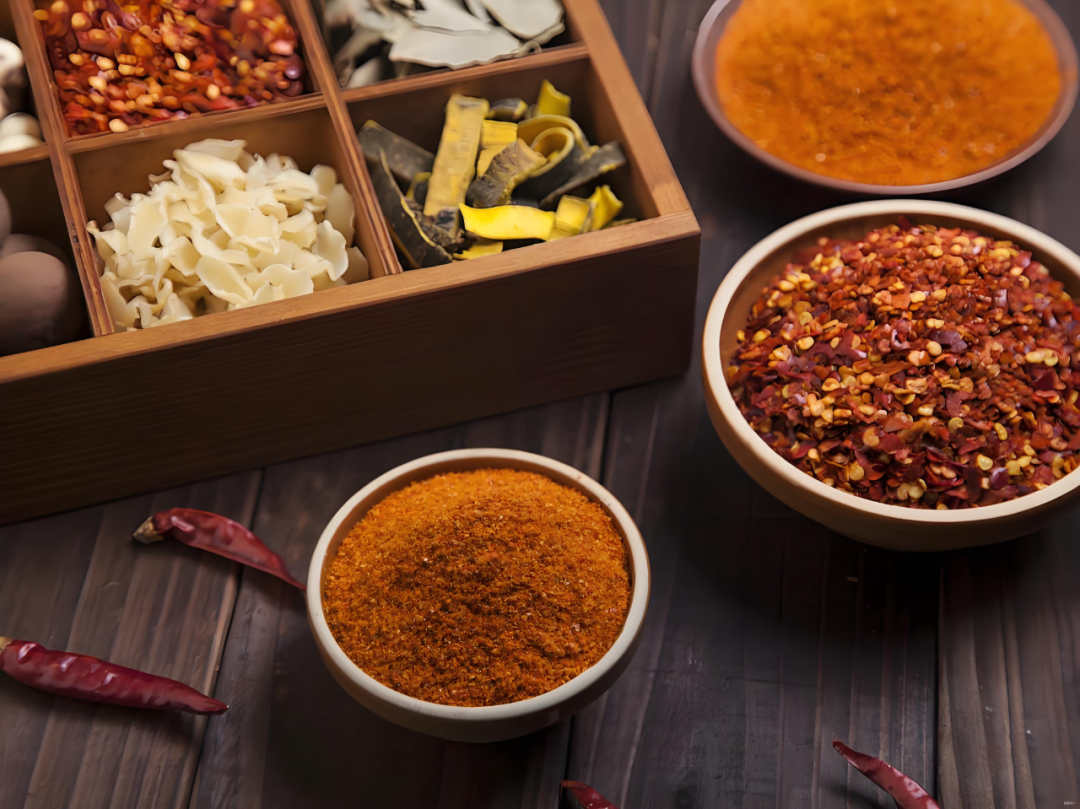
国内市场集中度远低于国际水平。广西玉林是国内核心香料集散枢纽,也是全球重要的香料流通节点。据行业公开信息,玉林承担全国80%以上、全球约三分之二香料的集散流通,优势集中在香料贸易与初级加工。相比之下,具备成熟标准化配方能力、完善食安管控体系的中游精加工企业仍然偏少。不过,这一短板正在被补足:近年来玉林推进香料产业园建设,据公开报道,投资约16亿元的园区已竣工,23家企业签约入驻,部分深加工项目投产,中游精加工能力处于爬坡阶段。
(图源:网络)
与此同时,下游需求高度碎片化:区域连锁要本地化风味定制,食品工厂追求低成本稳定供应,零售品牌侧重清洁标签与产地溯源。分散格局带来差异化空间,也导致大量中小企业长期停留在低附加值的研磨和简单贸易环节。
03
从“谁能拿到货”到“谁能让货变得可控”
然而,无论竞争格局如何分散,行业面临的真正瓶颈并不在竞争本身,而在于供应链的底层属性。制约粉状香辛料行业的核心矛盾,不在内部竞争,而在供应链的天然属性与工业化标准需求之间的冲突。
香辛料是农产品,产地、气候、采收时节、干燥工艺的差异,都会直接影响成品的色泽、风味和安全指标。但下游餐饮和食品工厂要的是批次间品质高度统一、指标稳定可控。这一矛盾在出口业务中体现较为突出:部分在国内检测达标的原料,仍难以匹配海外市场更为严苛的农残、微生物限量要求。国内市场的痛点本质相同:中游标准化加工能力,尚不足以完全对冲上游原料的天然波动。
(图源:网络)
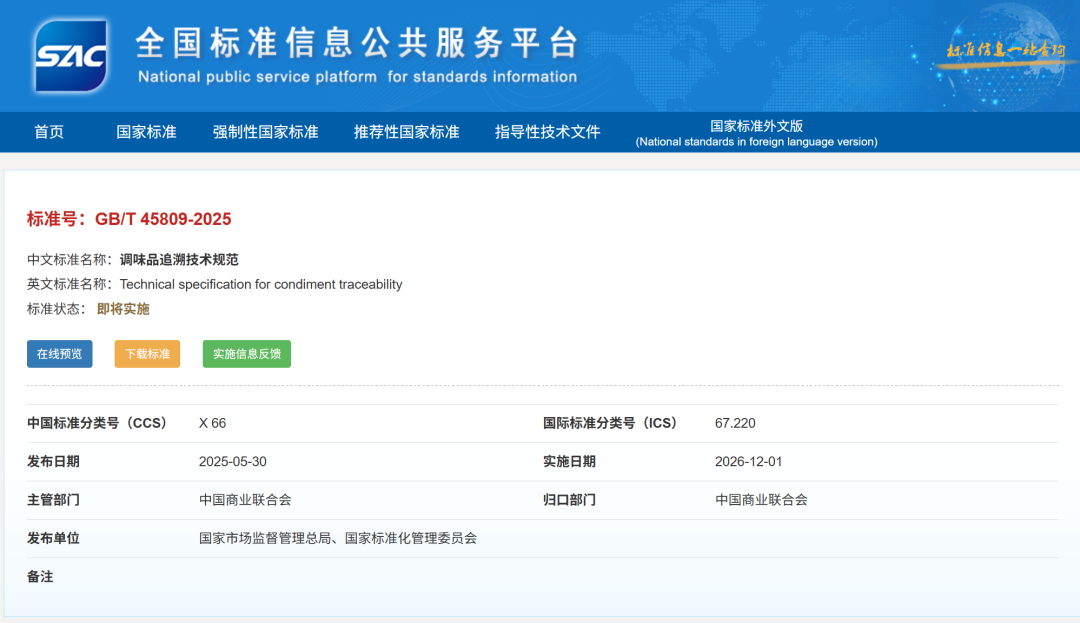
正是在这样的矛盾背景下,2026年多项国家级标准集中落地,成为行业最重要的变革变量。GB/T 15691-2026《香辛料调味品通用技术条件》将于2026年10月1日实施,更新了产品分类与定义规范。GB/T 45809-2025《调味品追溯技术规范》、GB/T 45685-2025《调味品生产企业质量控制与管理技术指南》将于2026年12月1日落地,为合规化与数字化追溯划出明确标准。这些标准从产品分类、追溯技术到质量控制,为行业合规化与数字化划出了明确边界。
(图源:网络)
标准落地会带来明显的行业分化。具备成熟品控体系和数字化基础的企业,可借合规升级梳理流程、构建壁垒;大量依靠纸质记录、无标准化台账的中小粗加工和纯贸易企业,将面临较大的合规成本压力。行业洗牌未必是大企业兼并小企业,更可能是:在标准化要求较高的通用粉体赛道,标准化中型企业挤占低端粗放型小微厂商份额;而在区域风味定制赛道,具备特色配方的小微厂商仍可维持生存。
换句话说,洗牌的方向不是简单的“大鱼吃小鱼”,而是“规范替代粗放”。

评论