来源:D小晶
这两天刷到一条消息,南京德基广场的B&C黄油与面包,闭店了。
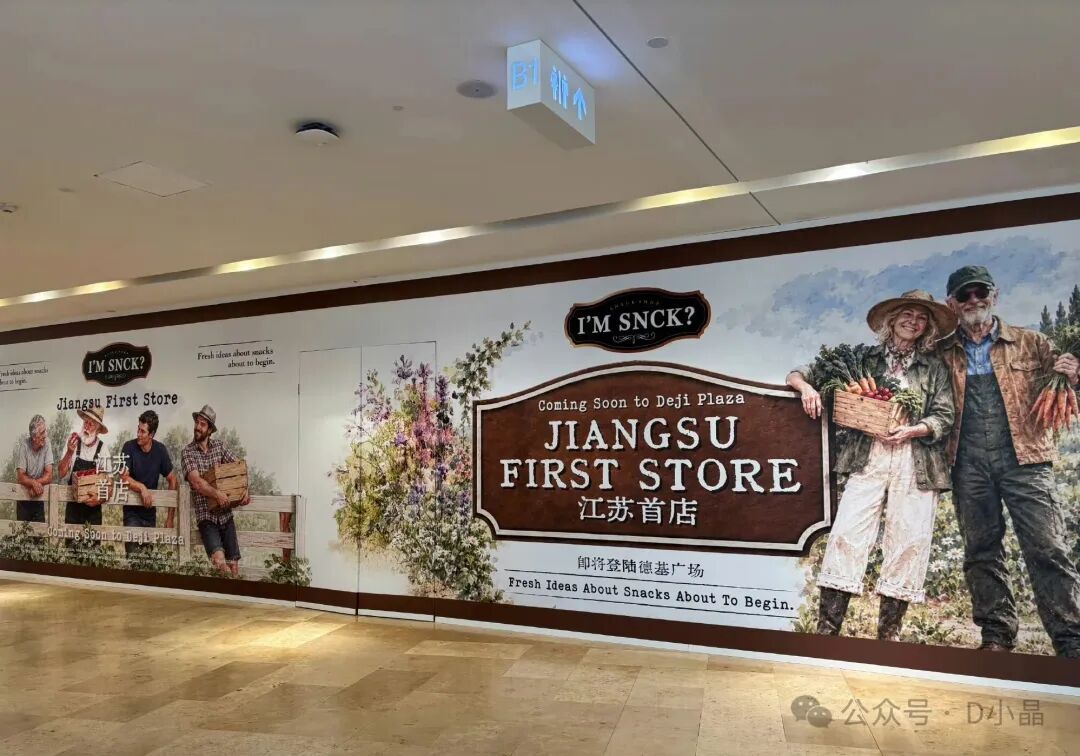
取而代之的,是I'M SNACK,一个新鲜零食商店,江苏首店。
德基广场是什么地方?连续两年全国单体商场销售额第一,2025年卖了262.4亿,全国店王。一个零食品牌,把江苏首店开进德基,这件事本身就值得琢磨。
再往下翻,评论区吵起来了。有人说“产品几乎都是金粒门的影子”,有人说“金粒门2020年就有了,I'M SNACK不是2026年才开出全国首店吗”。
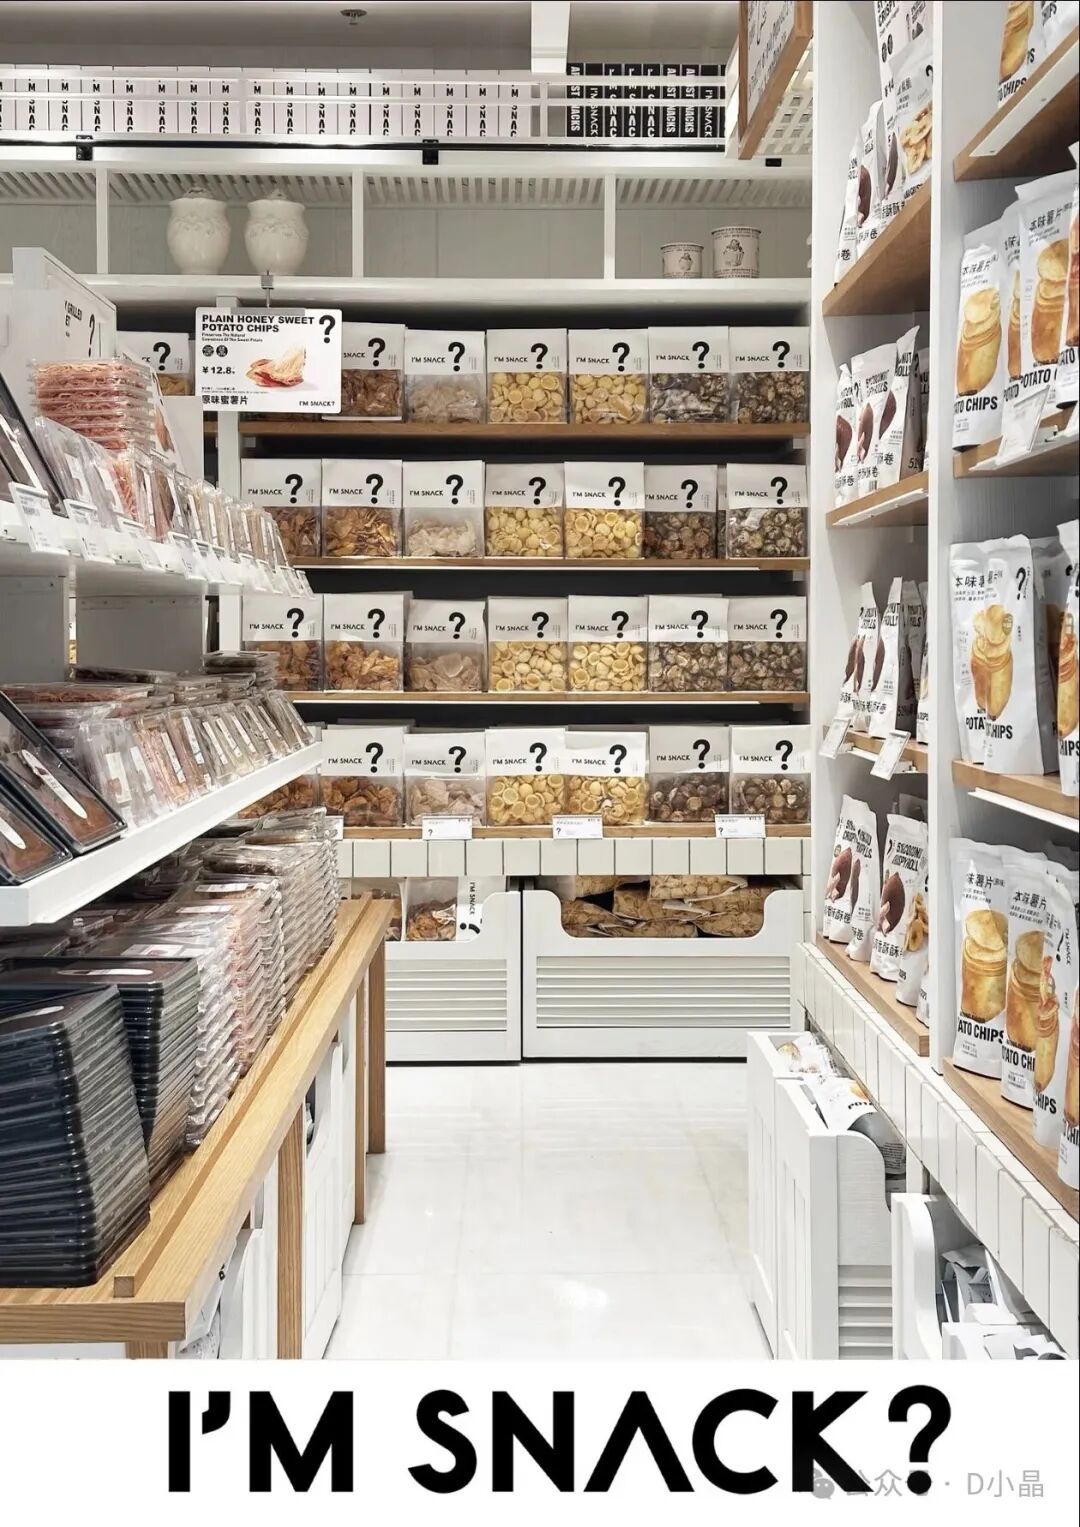
我这才注意到,I'M SNACK一个魔怔般的 "?",它的选址,跟金粒门高度重合。南京、上海、阿那亚、无锡……哪里火,它就去哪里。
新鲜零食这条赛道,开始挤了。
01
I'M SNACK,到底是什么来头
我查了一下,I'M SNACK的背景,比金粒门想象的要深。
它背后是a1零食研究所。a1这个牌子,做零食很多年了,以大单品著称。但它一直在做“包装零食”,跟金粒门那种“现制+短保”的逻辑不太一样。
I'M SNACK是a1的第二曲线,也是品牌升维实验。
有人把a1零食研究所比作“食品科学家”,严谨、高效。而I'M SNACK更像一个“农场主”,开放、温暖、松弛。
这个定位,跟金粒门确实很像,但又不太一样。
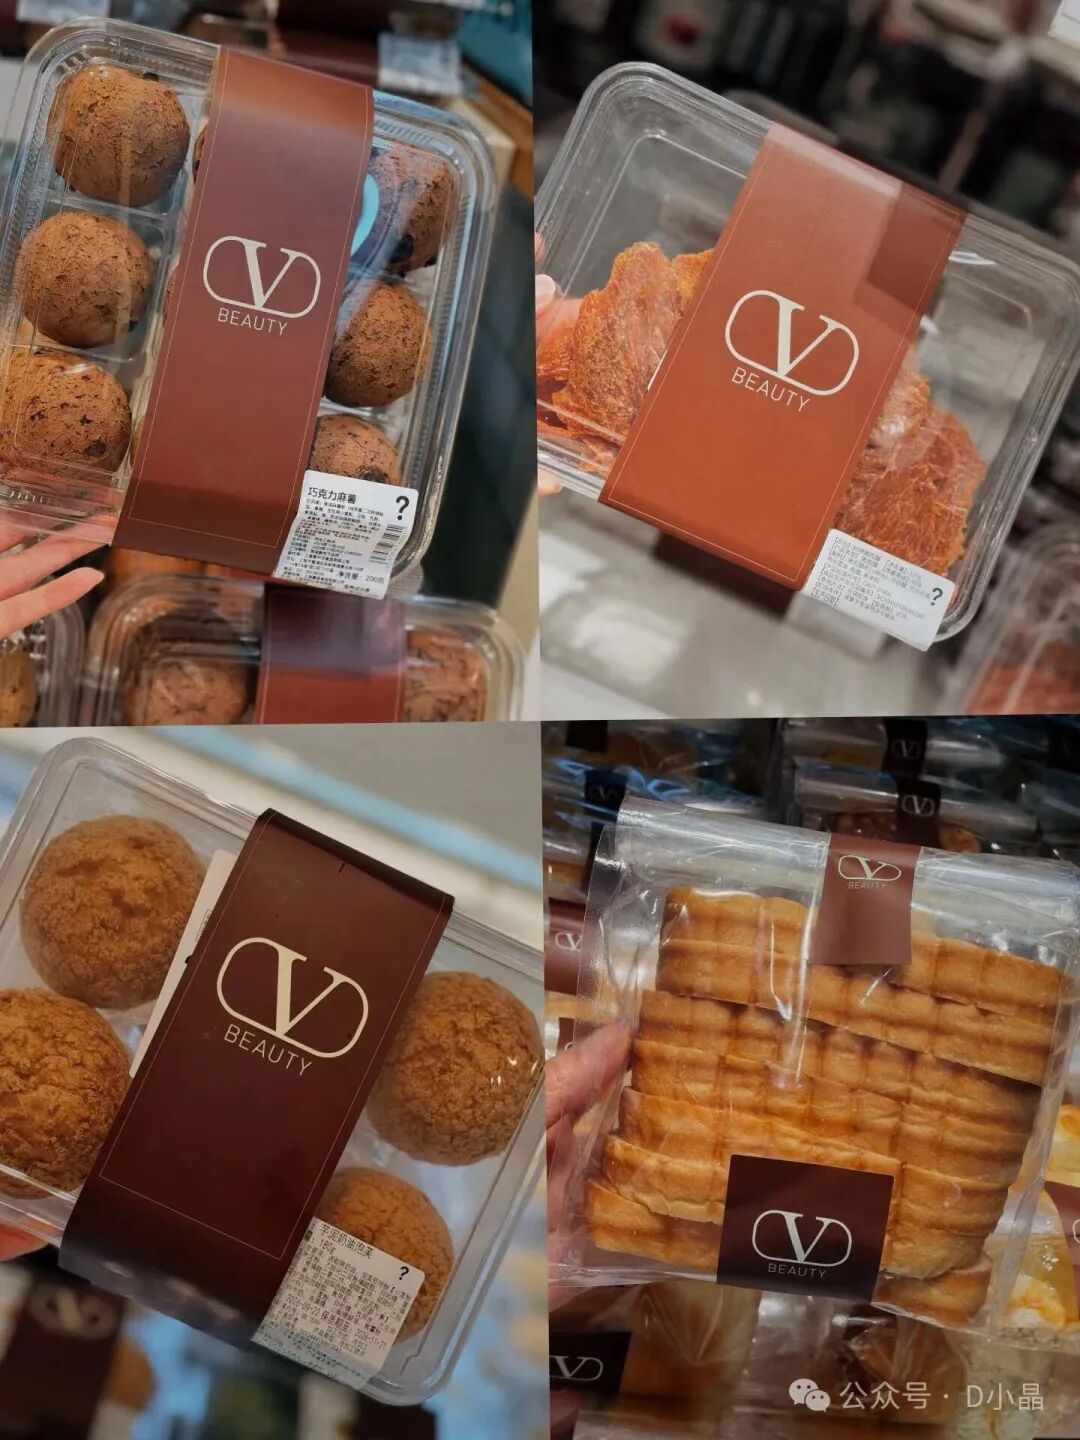
金粒门的核心是“新鲜零食”,用短保、现制、小份、精选,把零食从货架生意变成场景生意。I'M SNACK也在做同样的事,但它的品牌包装更“高级”一点。
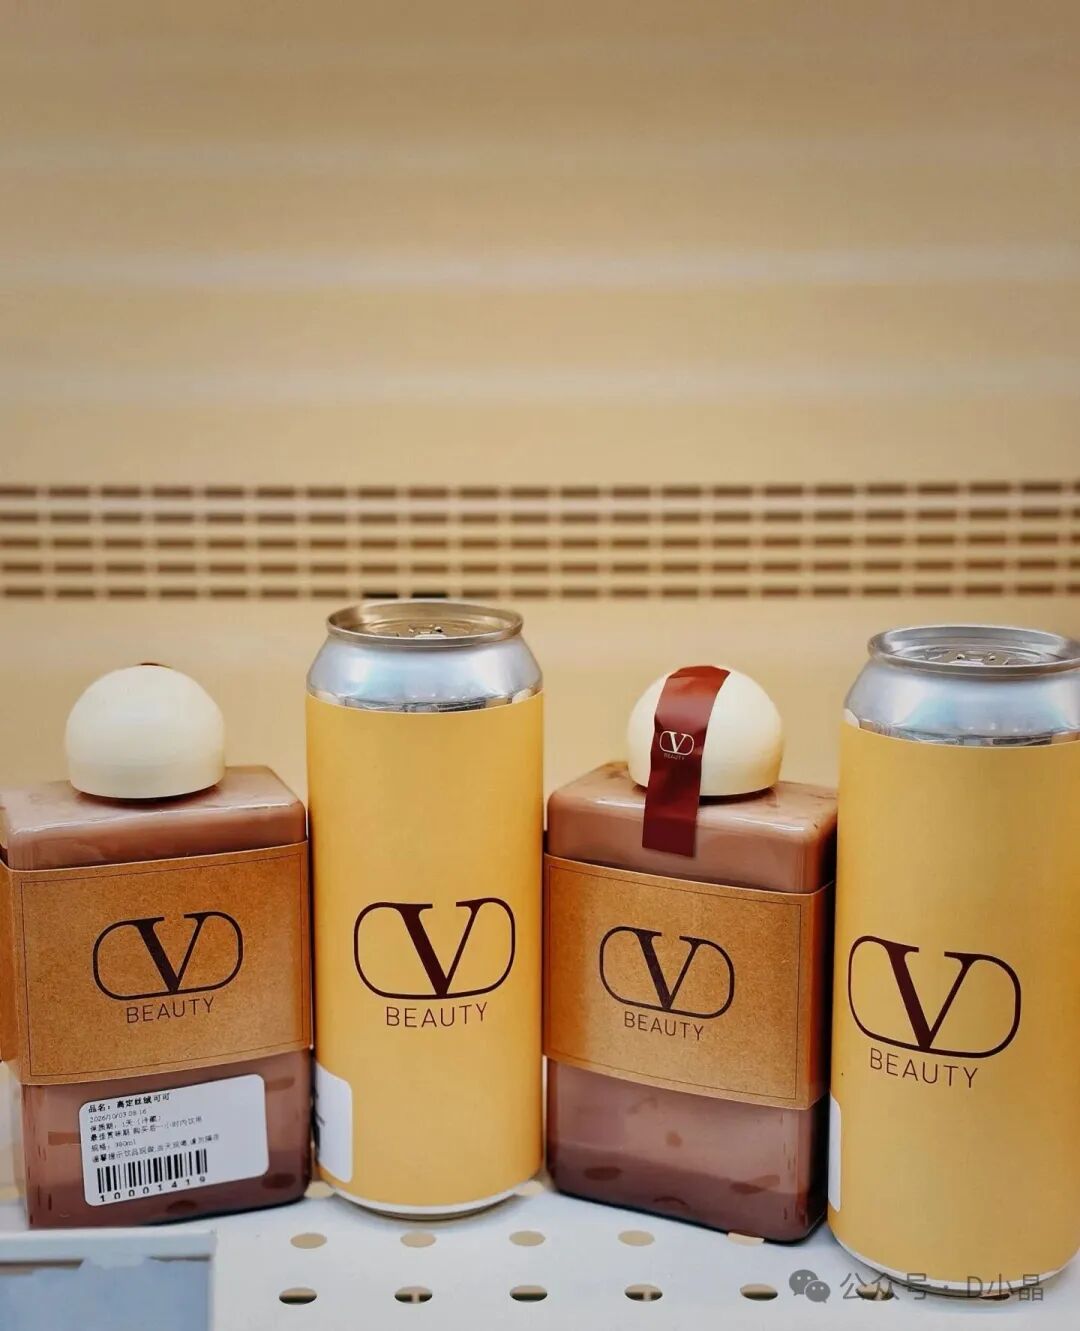
有博主探店后说:“整间店换上华伦天奴美妆限定巧克力色调,拍照巨出片,还有THE COUTURE DRINKS秋日特调可以打卡。”
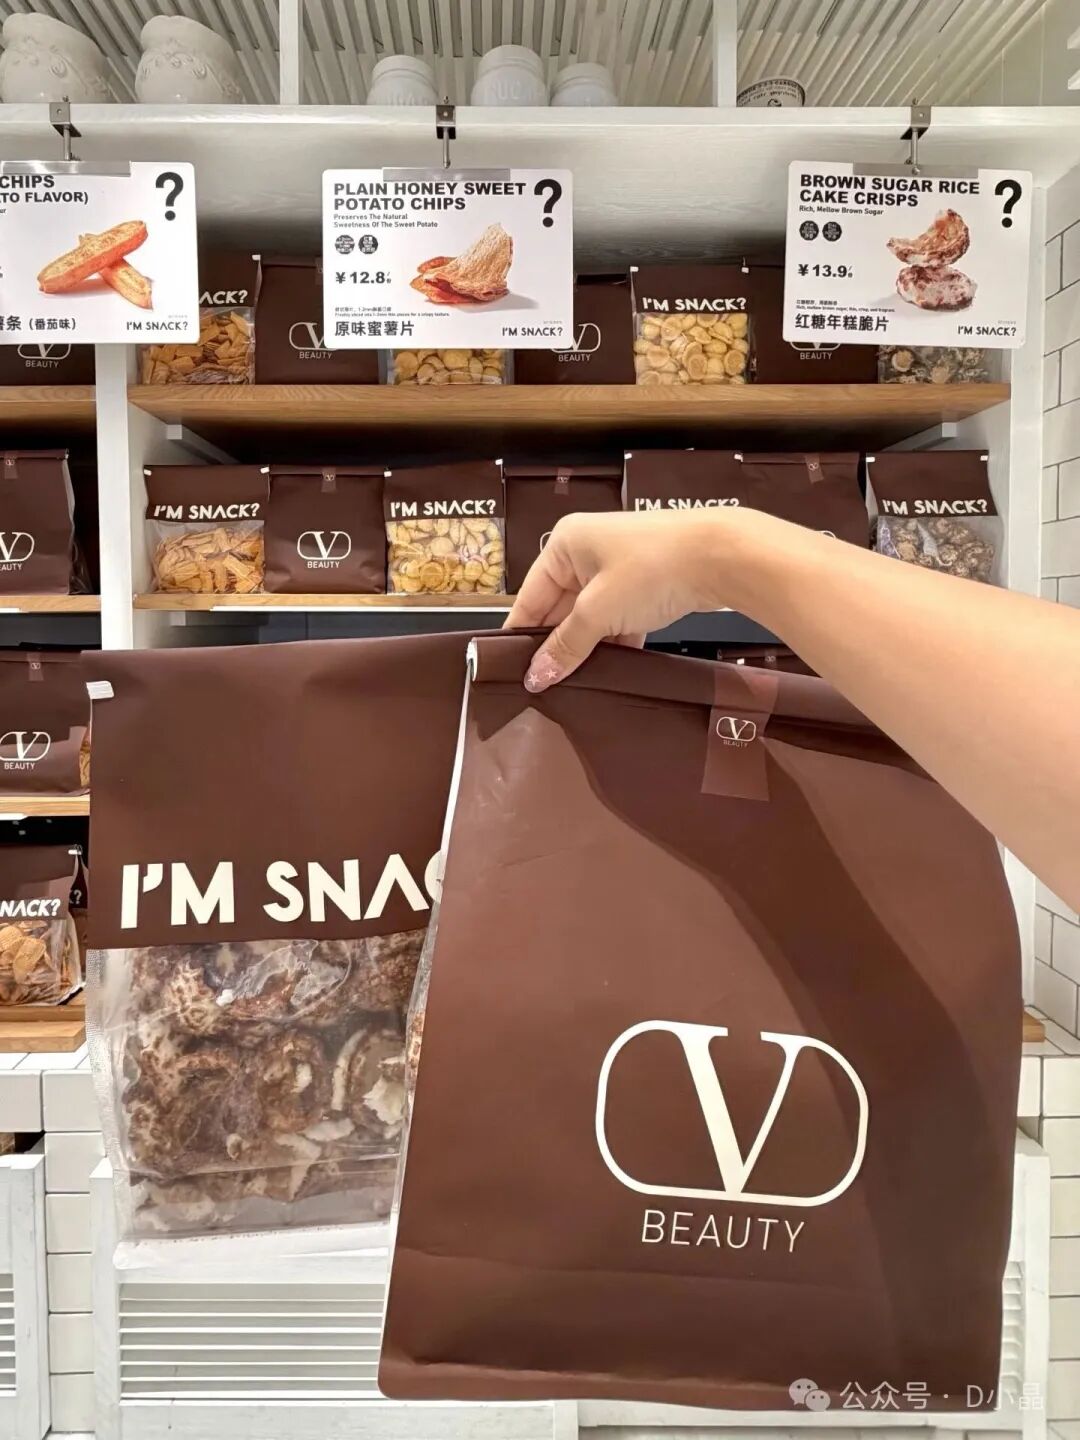
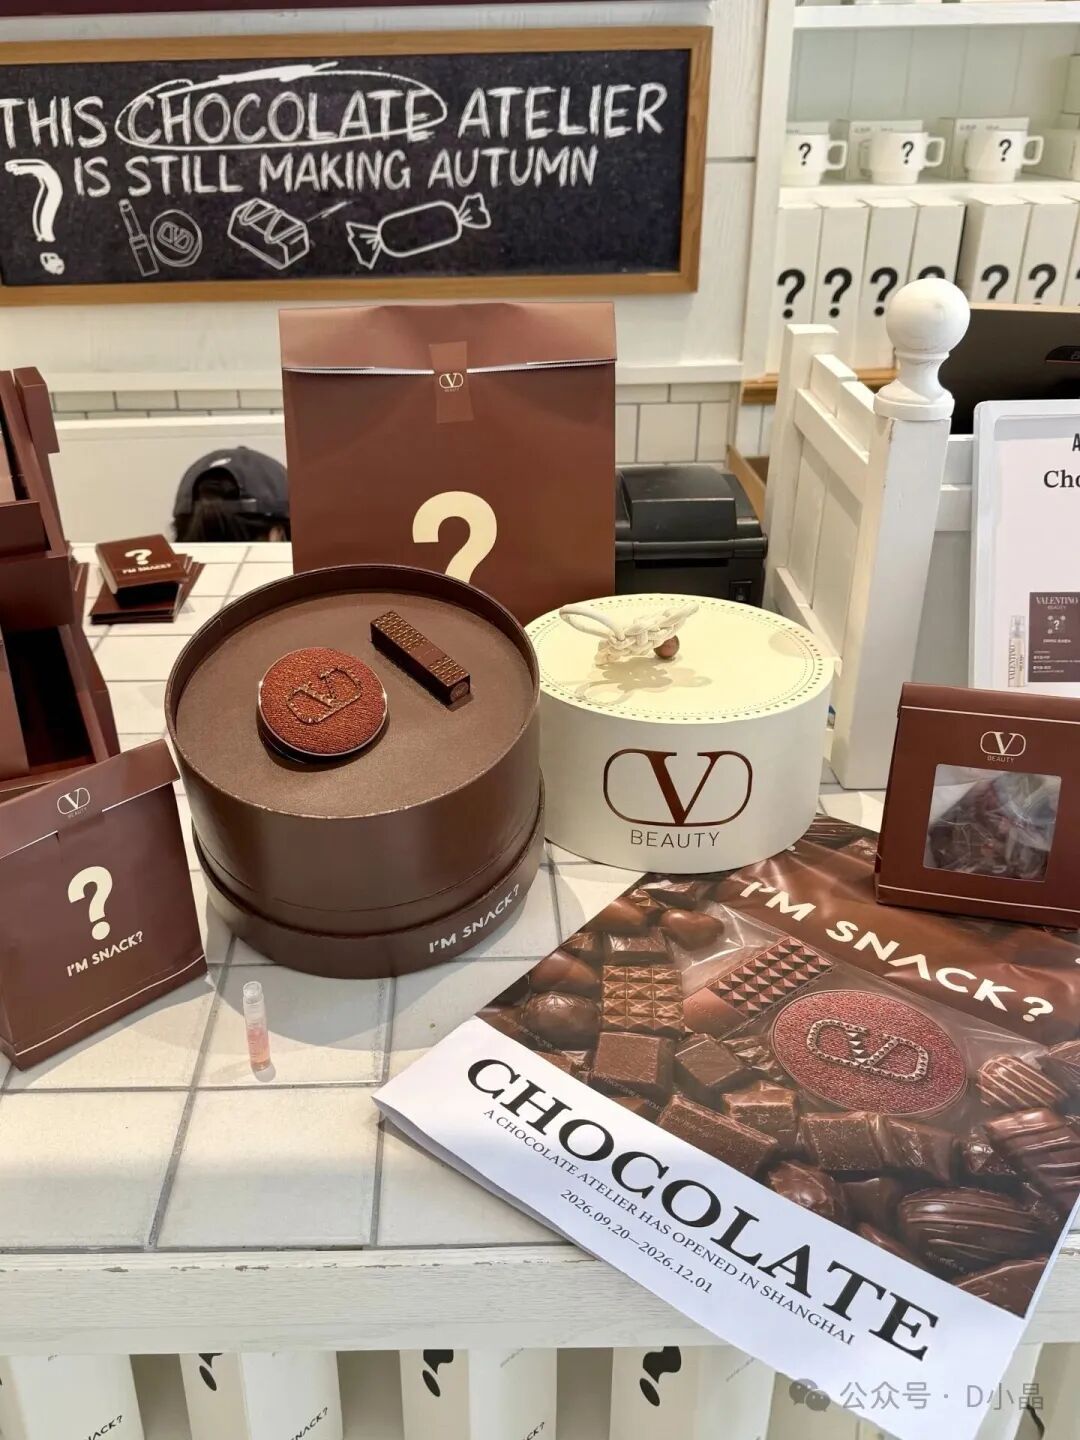
这一手,挺狠的。金粒门主打“新鲜”,I'M SNACK把“新鲜+奢侈品质感”绑在一起。
02
它和金粒门,到底谁更像谁
评论区吵得很凶。
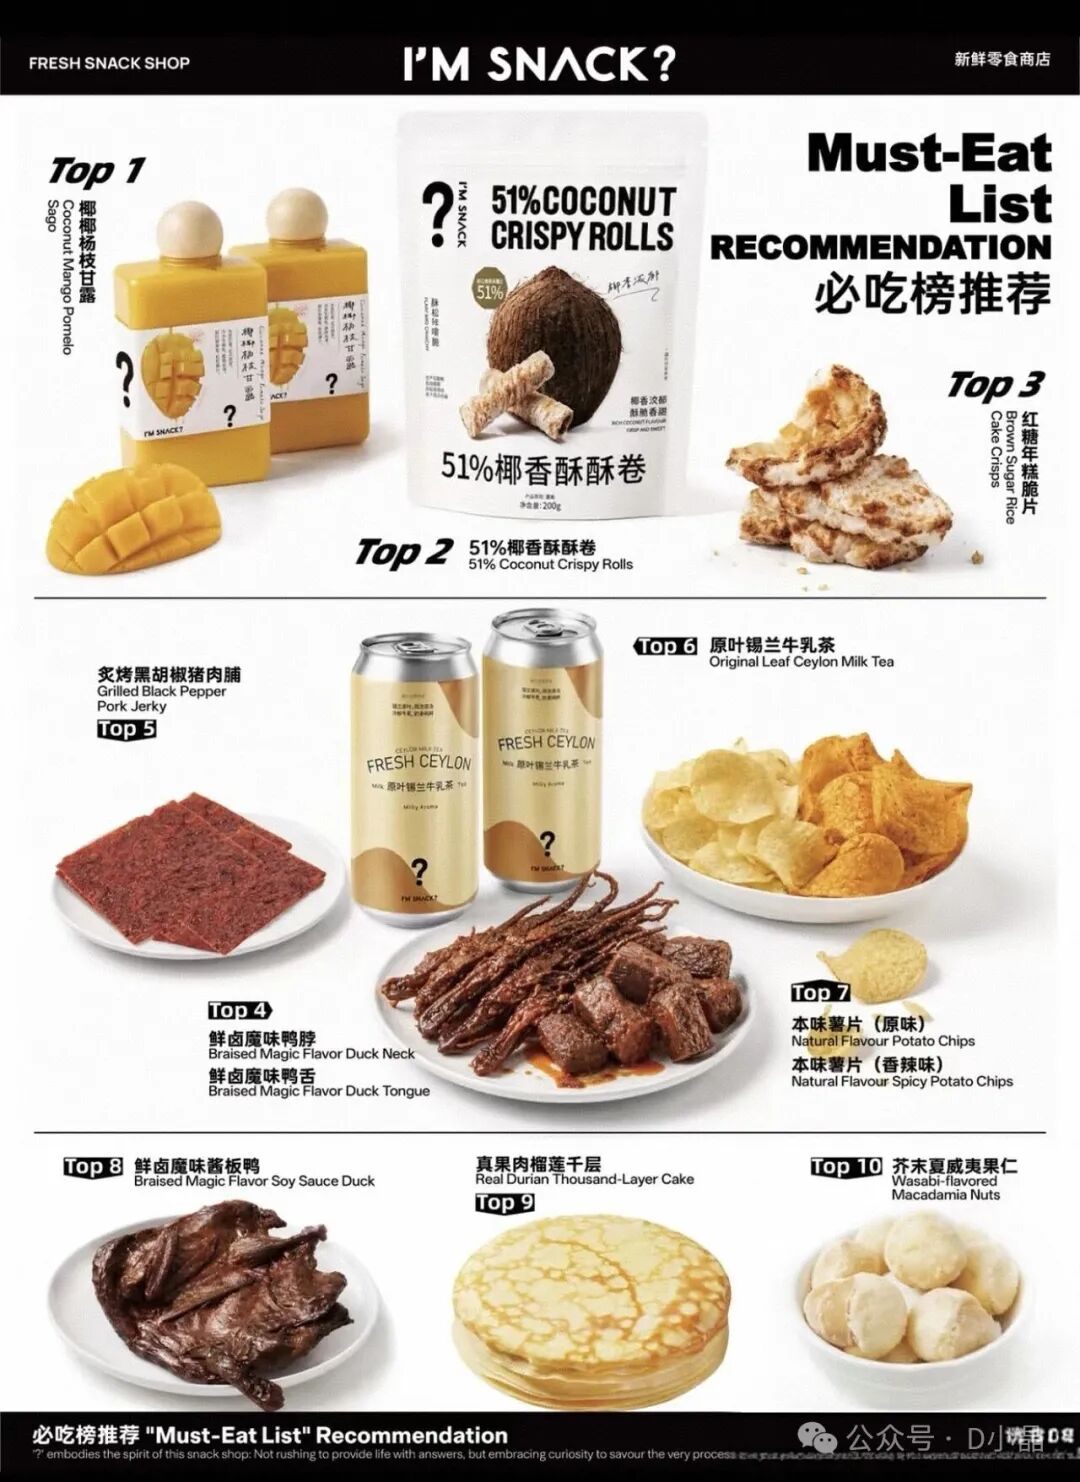
有人说:“I'M SNACK宣传图的主打单品,椰香酥卷、红糖年糕脆片、锡兰牛乳茶、鲜卤鸭货……全是金粒门出圈招牌。”
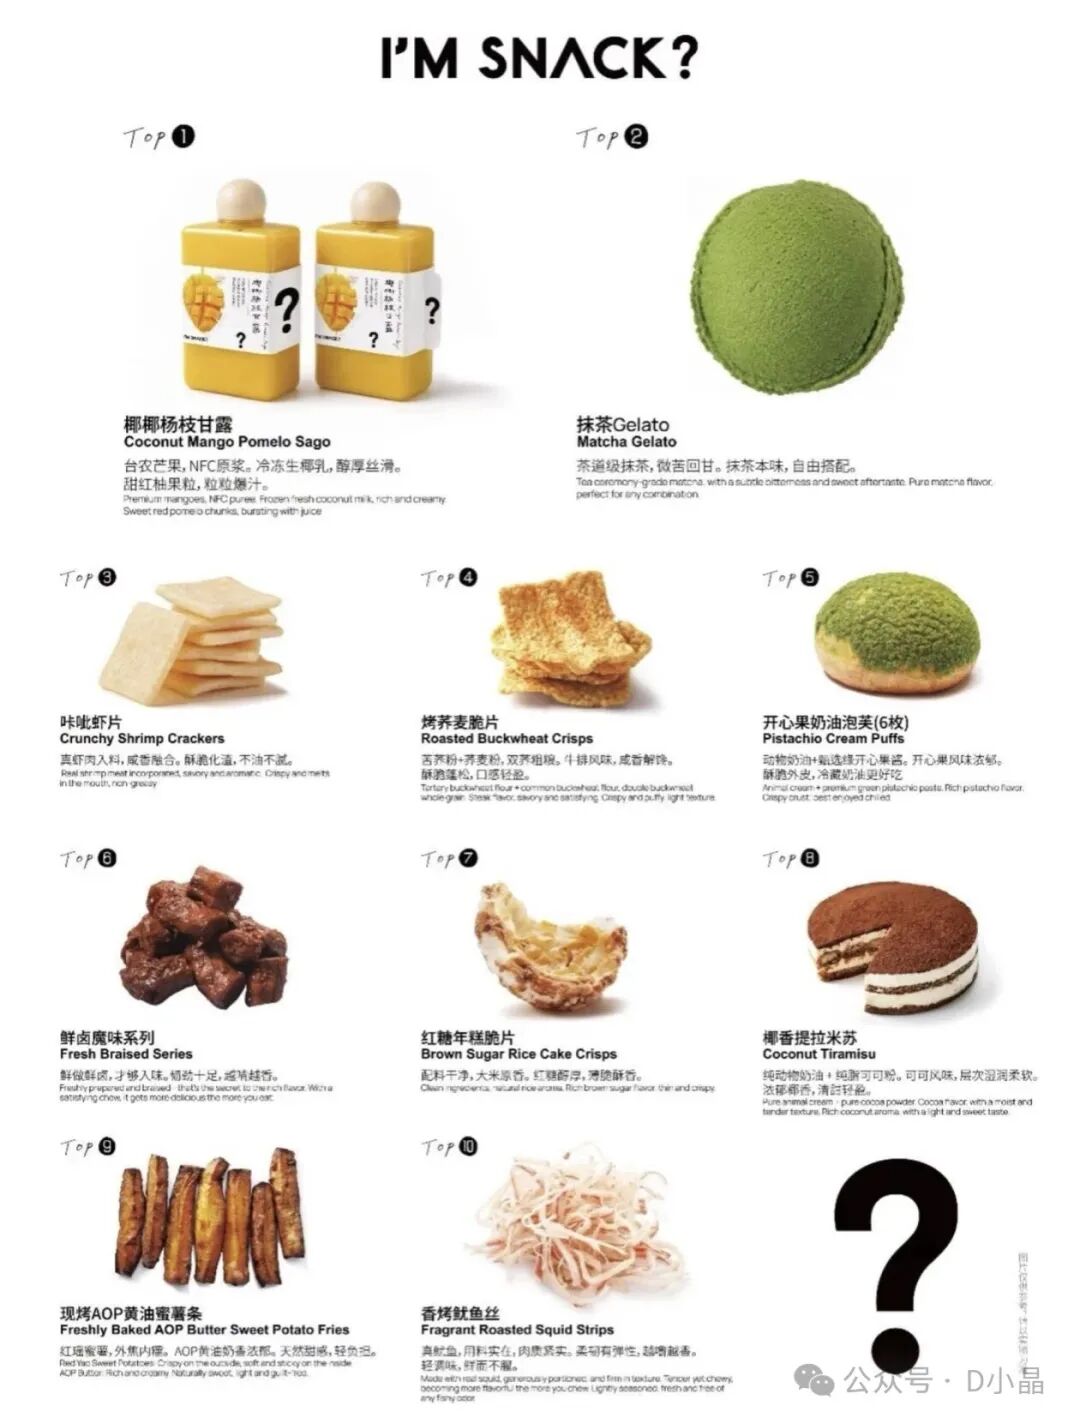
有人说:“他们俩全国首店同时开业的,不存在互相抄袭。”
还有人说:“方向不一样,I'M SNACK是抹茶、面包、零食方向。”
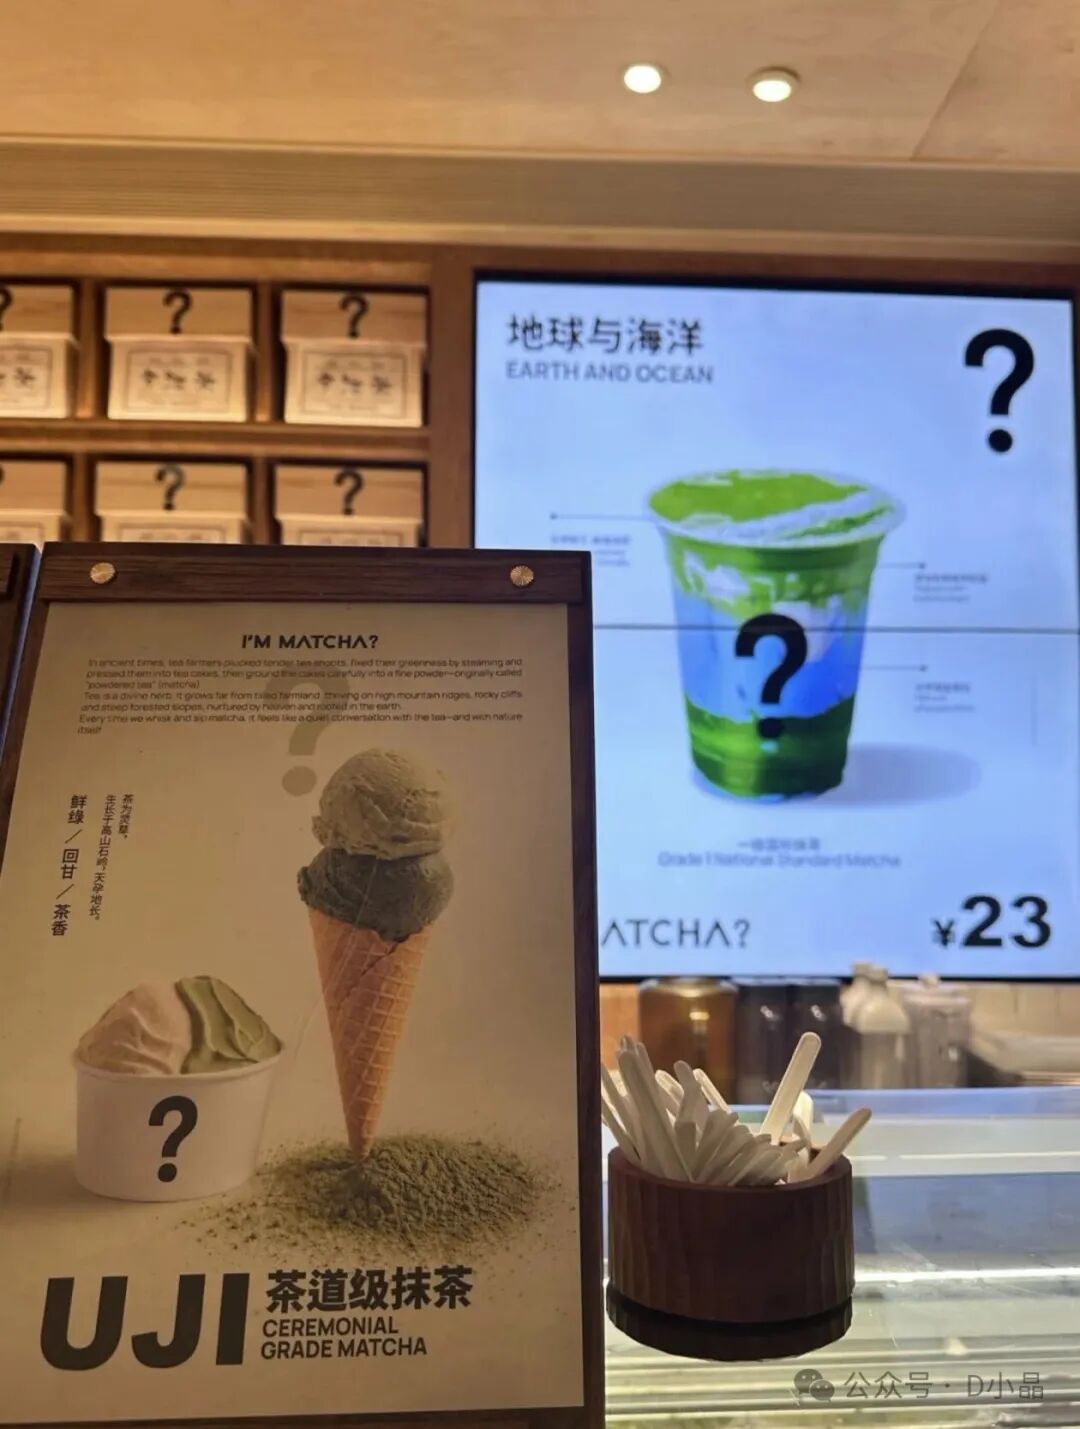
但仔细看,I'M SNACK的品类确实跟金粒门高度重合。卤味熟食、全球进口零食、鲜榨果蔬饮品、甜品蛋糕、海味肉脯,这五类主打品类,金粒门也在做。
不过,I'M SNACK有一个金粒门没有的优势:a1的供应链底子。
a1零食研究所在全国有成熟的代工厂网络和分销体系,I'M SNACK的起点,比金粒门当年从长沙走出来的时候高得多。
但问题也来了。有消费者在阿那亚店探店后说:“味道很普通,没有惊艳感。没有特别主打的零食,买了几样口感还可以,味道偏大众。”
这说明,I'M SNACK的供应链虽然强,但在“新鲜”和“好吃”这两个核心指标上,还没有建立起金粒门那样的口碑。
03
新鲜零食这条赛道,开始卷了
过去几年,新鲜零食是金粒门几乎独占的赛道。
它用“短保+现制+复合业态”的模型,把零食店做出了餐饮的体验感。南京首月2400万,深圳排队堪比早晚高峰,常州开业首日创华东纪录。
但现在,入局者越来越多。
I'M SNACK在南京、上海、无锡、阿那亚密集开店,门店面积更大,选址更挑核心商圈。德基广场这种顶奢商场,B&C闭店后直接换I'M SNACK,说明商场招商也在主动引进这类品牌。
还有几多全、蒲妈妈这些品牌,也在做类似的逻辑。
有行业分析说得很准:“新鲜零食的风口来了。烘焙、炒货、量贩零食纷纷下场,端起了新鲜零食的碗。”
04
从HR视角看:这是一场“组织能力”的较量
作为HR,看这场竞争,看到的不是“谁像谁”。
我看到的是:一个新赛道从蓝海变红海的时候,拼的到底是什么。
金粒门赢了起跑线。它先跑通了模型,积累了口碑,建立了消费者对“新鲜零食”的认知。但它现在最大的挑战,是组织能力能不能跟上扩张速度。
I'M SNACK赢了资源。它有a1的供应链底子,有更强的品牌包装能力,有更成熟的商场渠道资源。但它现在最大的挑战,是能不能做出让消费者愿意复购的产品。
赛道竞争到最后,永远是两个东西:一个是产品力,一个是组织力。
金粒门在产品力上有优势,I'M SNACK在组织力上有底子。谁能跑得更远,不看首店有多火,看第100家店的品控还稳不稳。
跟我在寿司郎和滨寿司那篇里看到的逻辑,一模一样。轨道小火车可以买来,供应链、组织力和信任买不来。
最后
金粒门还没开到我们城市,但它的对手已经来了。
这不是坏事。
有竞争,才有进步。有对手,才会逼着所有人把产品做好,把价格做实,把体验做优。
对我们消费者来说,谁输谁赢不重要,重要的是:排了队,得值。

评论