文:李小虎
来源:新商品
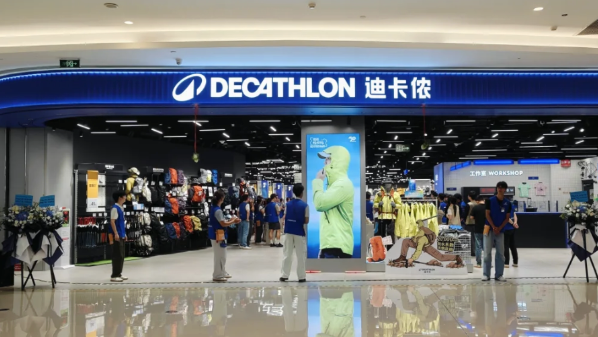
国庆假期,朋友去逛迪卡侬,出来时手里拎的不是冲锋衣,是四袋果泥。同一天,另一个朋友在宜家排队买瑞典肉丸。在笔者看来两个场景都指向同一件事,即零售商卖的食品,正在被消费者当成独立商品购买,而不是“逛店顺便吃一口”的配套。
01
三种零售商
三种食品逻辑
宜家餐饮开了半个世纪,瑞典肉丸一年卖出约10亿颗,餐饮业务常年占总营收约5%,是全球第六大餐饮连锁;无印良品食品2025财年营收1046亿日元,占总营收 13.3%,同比增长21.6%,是增速最快的品类;迪卡侬的运动营养产品线有数千个SKU,2026年还推出了基于葡萄糖果糖科学配比的1:0.8系列。
但这三家做食品的逻辑完全不同,宜家的食品是餐饮服务,无印良品的食品是生活方式商品,迪卡侬的食品是运动功能品。
宜家餐厅的初衷很是朴素,在它看来逛家具店是体力活,吃饱了才能继续逛。
1960年代宜家开出第一家餐厅时,目标不是做餐饮生意,而是让顾客在店里多待一小时。半个世纪后,这个“配套”长成了全球第六大餐饮连锁,2016年宜家全球接待9.15亿人次,7成顾客会在餐厅吃饭,餐饮营收18亿美元。
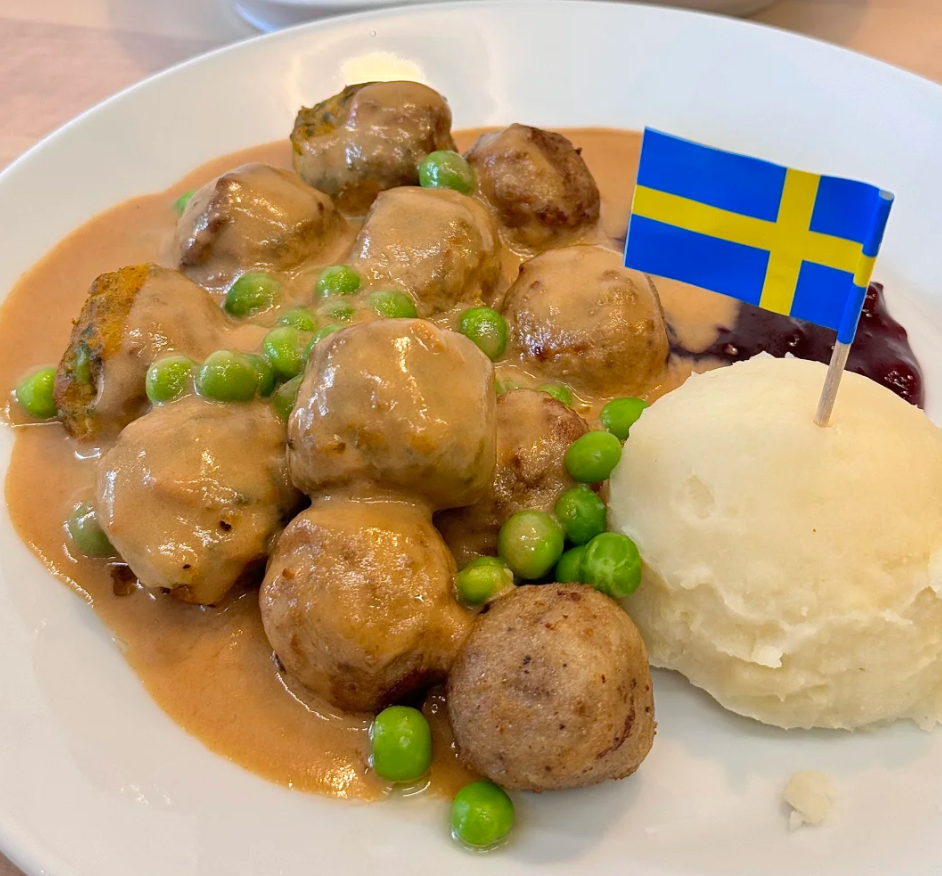
其中瑞典肉丸是最成功的引流产品。它的配方几十年不变,不是因为不能改,而是因为它已经成了“宜家体验”的一部分。食品的核心功能不是赚钱,是延长停留时间,带动家具销售。
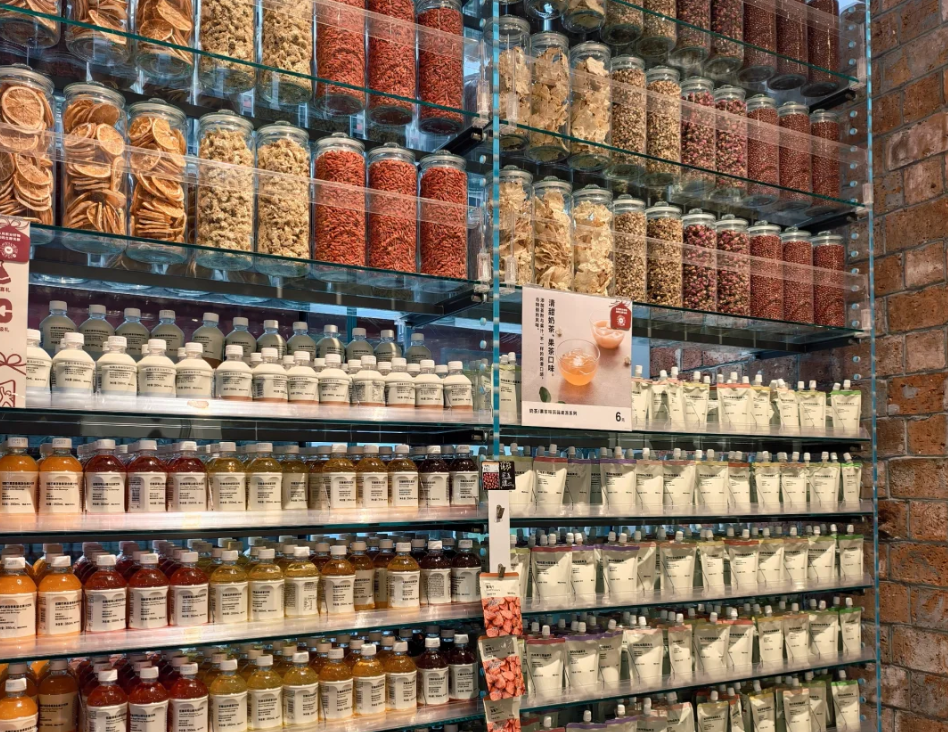
无印良品走的是另一条路。它的食品不是餐厅,是货架上的包装商品,例如零食、调味料、咖喱,和文具、家居用品摆在一起卖。2025财年食品营收 1046亿日元,占总营收13.3%,同比增长21.6%。
无印良品的食品遵循和水杯、笔记本等完全相同的设计语言,可以概括为素色包装、短配料表、清淡口味。它卖的不是“零食”,是“无印良品式的零食”,消费者买的不是味道,是理念认同。食品在这里已经完成了商品化,它和非食品的界限是模糊的,因为它们共享同一套美学标准。
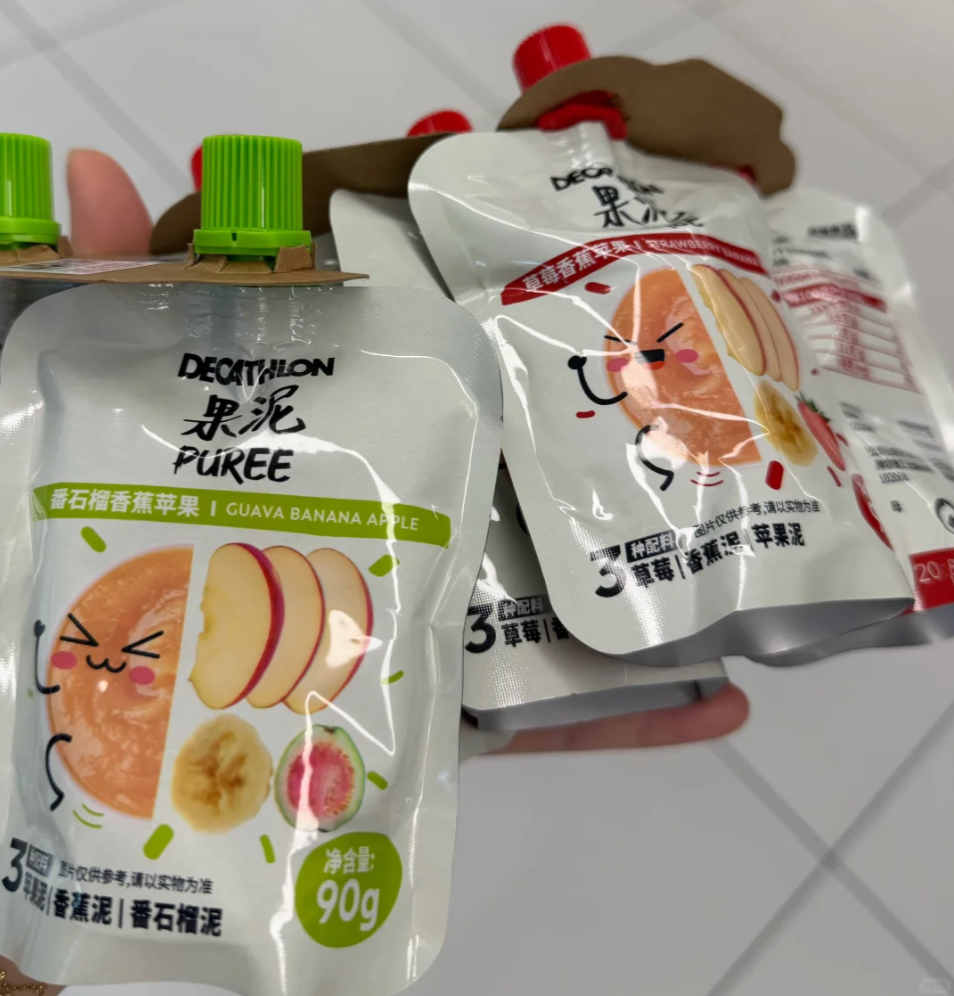
迪卡侬的逻辑又不同。它的食品区不叫“零食”,叫“运动营养”,按运动场景分类,例如耐力、力量、恢复。法国站这个分类下有4340个产品,从能量胶到蛋白棒到脱水餐。
2026年2月推出的1:0.8系列,10款产品全部基于葡萄糖:果糖=1:0.8的科学配比,面向高强度耐力运动,每小时可摄入120克碳水 ,而这正是专业运动营养的配方逻辑。果泥的配料表只有“草莓、香蕉泥、苹果泥”,90克约95千卡,设计目的是运动中快速补能,不是休闲解馋。蛋白棒“硬得咬不动”,不是做不好吃,是因为好吃的配方往往不符合运动补能的功能需求。
02
谁在决定食品是什么
三家的食品差异,本质上是定义权归属的差异。
宜家的食品由场景运营者定义。餐厅的位置永远在入口或出口附近,菜单围绕“快、便宜、有瑞典特色”设计,不是围绕“好吃”。食品是服务,不是独立商品,它的存在是为了优化购物体验,定义权在零售场景的运营逻辑里。
无印良品的食品由生活方式理念定义。所有食品必须符合“无品牌、极简、合理价格、配料干净”的理念,包装和文具用同一套设计语言,口味偏清淡不追求上瘾性。食品是商品,但商品属性从属于理念属性,所以消费者买的不是味道,是“无印良品式的生活”。
迪卡侬的食品由运动功能需求定义。产品按运动场景分类而非口味分类,配方逻辑是功能优先,口感服务于功能。食品是装备的功能延伸,和跑鞋、瑜伽垫属于同一逻辑 ,定义权在运动场景的专业需求里。
用果泥来打个比方。宜家的果泥会放在餐厅菜单里,让你逛累了吃一口;无印良品的果泥会放在零食货架上,包装素净,买回家慢慢吃;迪卡侬的果泥会放在收银台旁的运动补给区,配料表只有水果,设计给跑马拉松的人路上挤着吃。
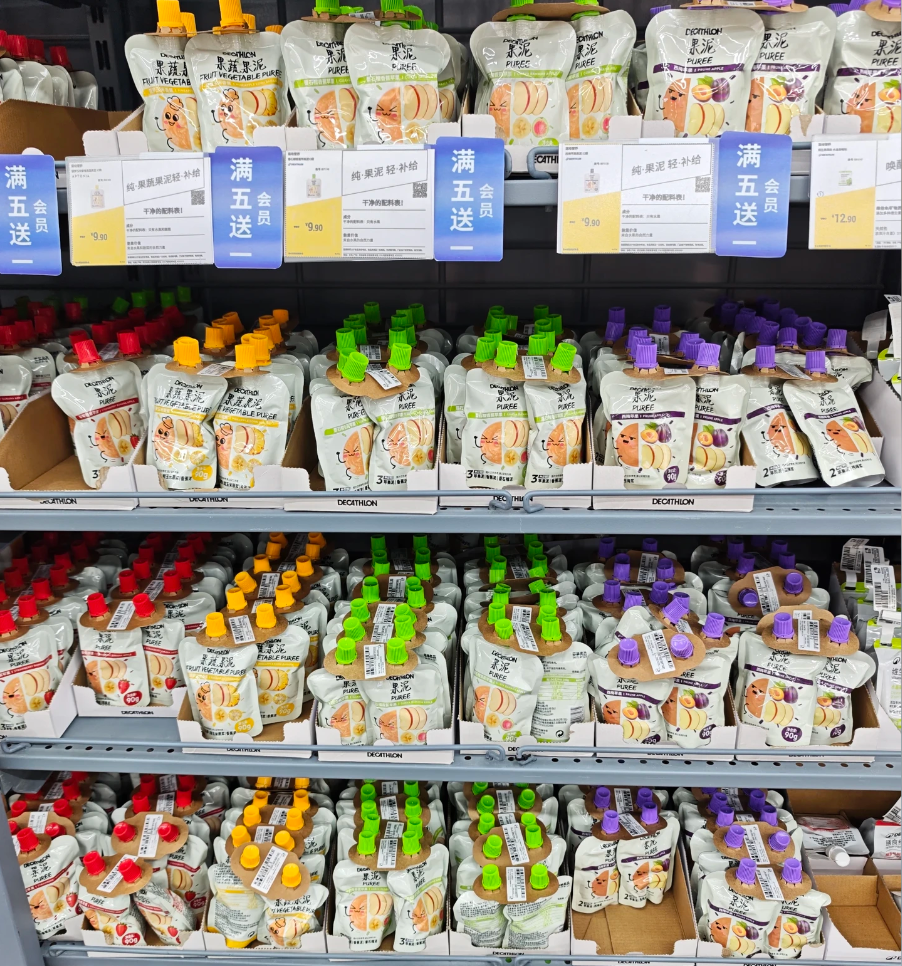
同一种食品形态,三种定义权,三种完全不同的商品。
但变化也正在发生。宜家的食品正在“去配套化”,瑞典肉丸开始外卖,零售区卖瑞典食品,小红书上宜家美食笔记超过4万篇,消费者已经在用独立餐饮标准评判宜家食品。
无印良品的食品已经完成了商品化。占营收13.3%、增速21.6%,这已经不是配套,是核心品类,消费者买无印良品的零食,不是因为逛店顺便买,而是因为“我想要无印良品式的零食”。
最有意思的是迪卡侬。迪卡侬定义果泥是“运动补能品”,但消费者把它当成了宝宝辅食、办公室减脂零食、干净配料表零食。小红书上“迪卡侬果泥给宝宝吃”的笔记,和迪卡侬官方的“运动补能”叙事完全不同。定义权从品牌方手里滑向了消费者,也就是消费者挪用了产品,重新定义了它的使用场景。
03
零售商即品牌
将是自有品牌的终极形态
三家有一个共同特征容易被忽略,其食品全是自有品牌。宜家的食品是 IKEA,无印良品的是MUJI,迪卡侬的是DECATHLON,没有第三方品牌,这和依靠品牌商的传统超市完全不同。
贝恩《2026 年中国购物者报告》显示,中国城镇快消品自有品牌占比约 2%,全球平均17%,西欧38.8%。山姆Member's Mark、Costco Kirkland已经验证了 “零售商定义食品”的可行性。
当下绝大部分超市自有品牌食品都面临消费者信任问题。但迪卡侬的果泥配料表干净,消费者信任的不是“便宜”,而是“专业做运动营养”;无印良品的零食品质有保障,消费者信任的是“极简美学背后的品控标准”;宜家的肉丸让人放心,消费者信任的是“瑞典生活方式的一致性”。品牌认知的专业感,为自有品牌食品提供了信任背书。
这是品类杀手型零售商的独特优势就在于它们不是超市,但用自有品牌逻辑做食品,而且做得比超市更成功,因为它们的品牌认知不是“渠道”,而是 “专业”。
迪卡侬果泥的出圈,本质上是消费者用“干净配料表”的需求,重新定义了迪卡侬用“运动补能”定义的产品。当一个卖冲锋衣的地方卖的果泥,比专业零食品牌的果泥更让消费者信任“干净”,这说明零食行业的商品定义权,已经不在零食品牌手里了。
食品的定义权,正在从传统食品品牌转移到零售商,再从零售商转移到消费者。每一次转移,都在重新回答一个问题:我们吃进去的东西,到底由谁来决定它应该是什么样子呢?

评论