文:新调味(ID:htlytwyx)
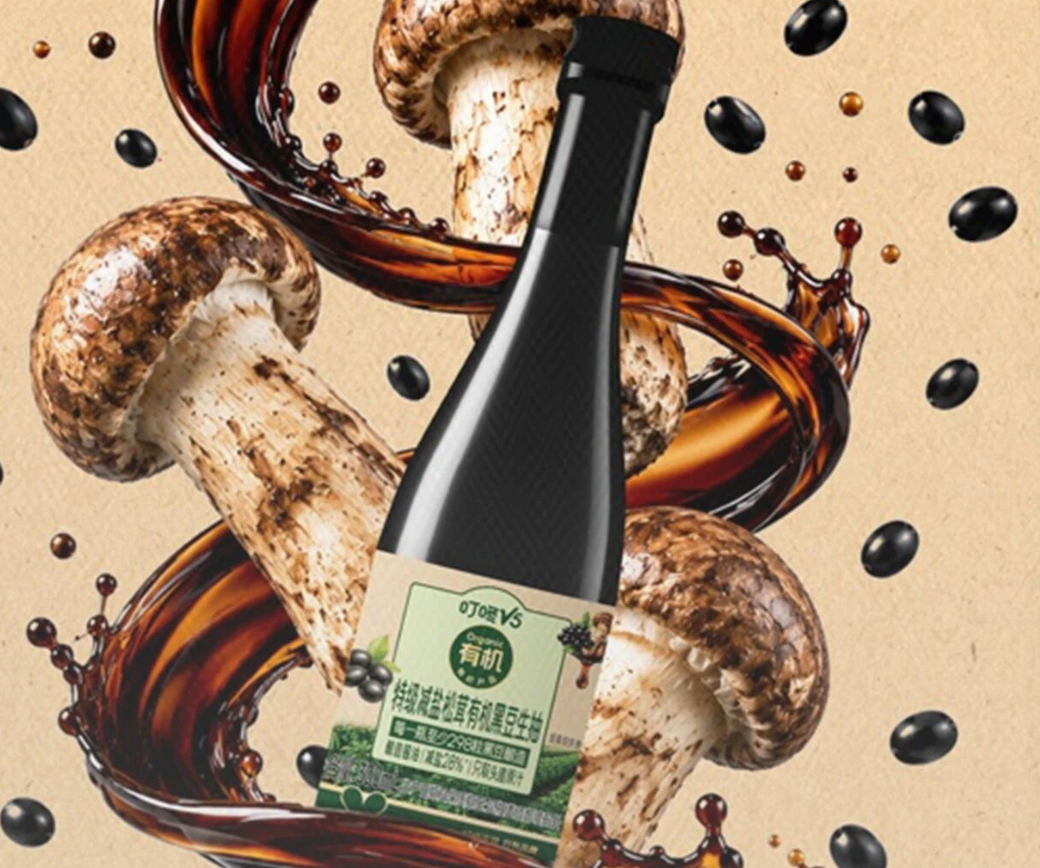
作为重量级的即时零售头部平台,叮咚买菜旗下自有品牌“叮咚V5”在粮油调味赛道集中推出9.9元价位的有机调味系列,并正式成立PB(自有品牌)战略委员会,核心高管统筹带队,正式向海天、厨邦、千禾等调味品传统巨头的固有领地发起正面挑战。
一场新旧势力的厨房话语权之争,已然拉开序幕。
01
9.9元的有机调味品:叮咚打出三张“王牌”
叮咚V5推出的9.9元有机调味系列,表面看是价格策略,本质上是三张“王牌”:
王牌一:用“小包规”重新定义消耗场景
传统调味品行业遵循一个朴素逻辑:大规格、低单价,靠走量摊薄成本。5升食用油、1.28升酱油、500毫升料酒,货架上的大包装比比皆是。但这套逻辑有一个被长期忽视的漏洞——保质期不等于赏味期。
随着独居青年、两口/三口之家成为城市主流家庭结构,小频次、精细化、重新鲜的烹饪需求全面崛起,传统大瓶装调味品的弊端被放大。开封后风味快速衰减、长期存放存在安全隐患、取用不便、浪费严重等问题,成为行业普遍的短板。
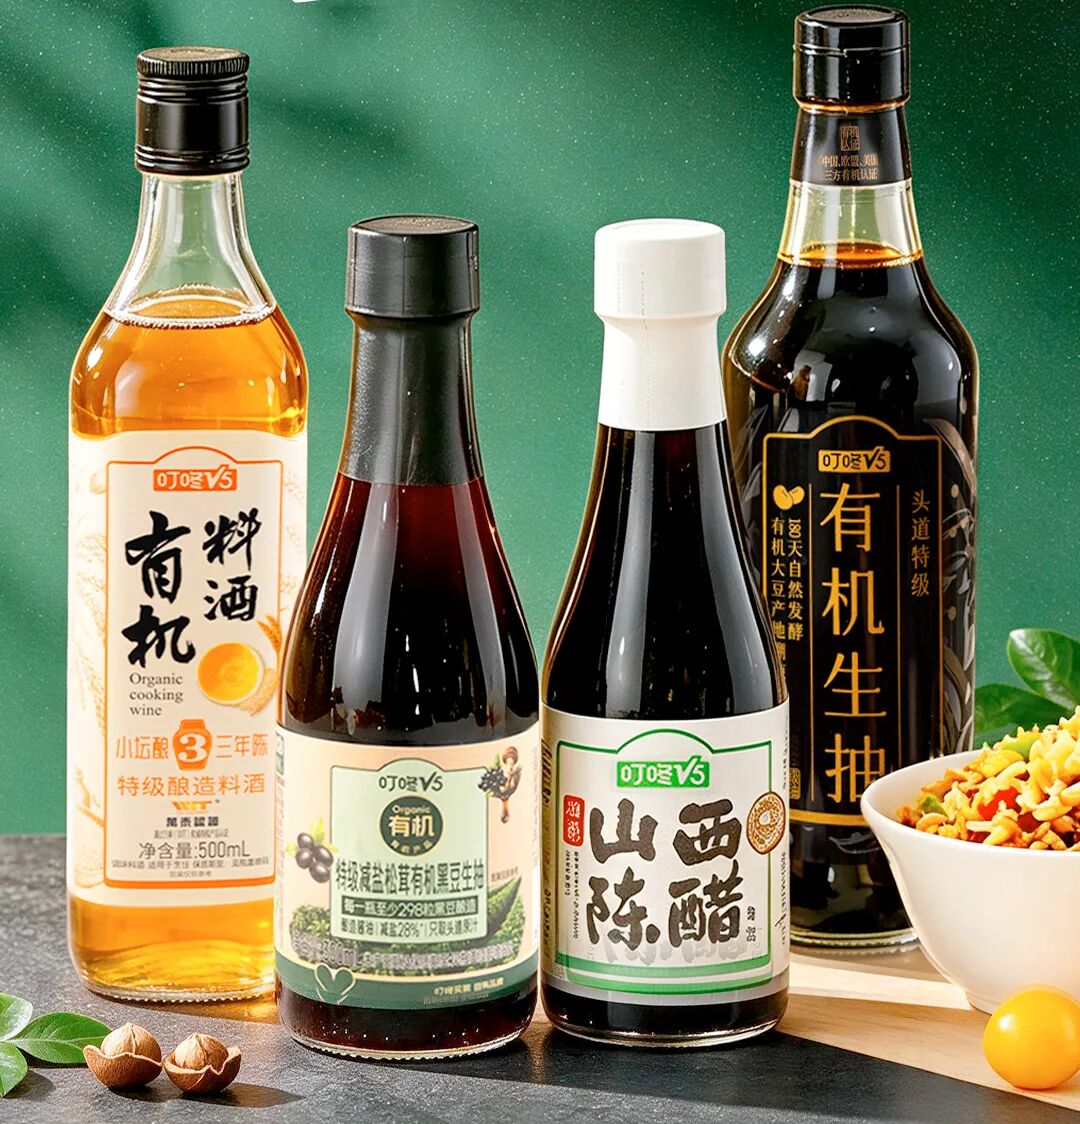
叮咚V5的策略,是让产品规格匹配消耗速度。区别于行业主流的500ml、1L乃至更大规格包装,叮咚V5主打300ml生抽、260ml陈醋等迷你规格,完美适配小家庭、低开火频次的消费场景。摒弃“大包装、囤货式”产品思维,搭建“一人食、一餐食、一顿食”的小包规产品体系,让产品规格与用户消耗速度精准匹配,确保每一次使用都处于最佳赏味期,从根源解决调味品开封浪费、风味变质的行业难题。
市场数据已然印证模式可行性:9月份叮咚V5调味品销量同比增长74%,小规格SKU在叮咚V5品牌调味品中占比已超过50%,小包规商品销量同比增长400%。
王牌二:用“有机”拉高大众调味标准
在消费健康化浪潮下,有机、减盐、清洁配料已成调味消费新趋势,但市场痛点显著:高端有机调味品价格偏高,大众消费者尝新门槛高;平价产品大多配料表繁杂、添加剂众多,品质参差不齐。
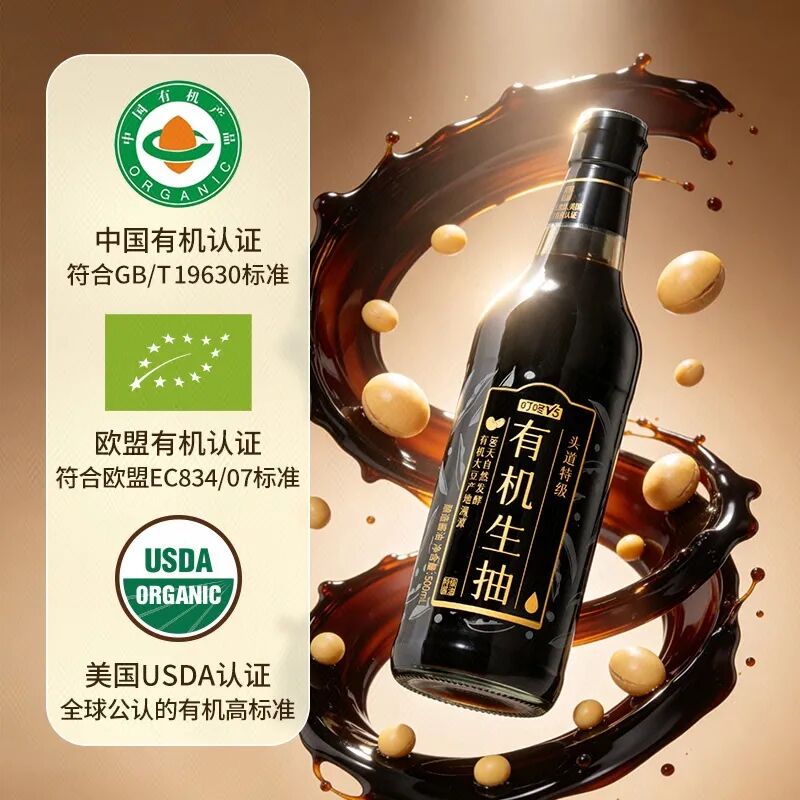
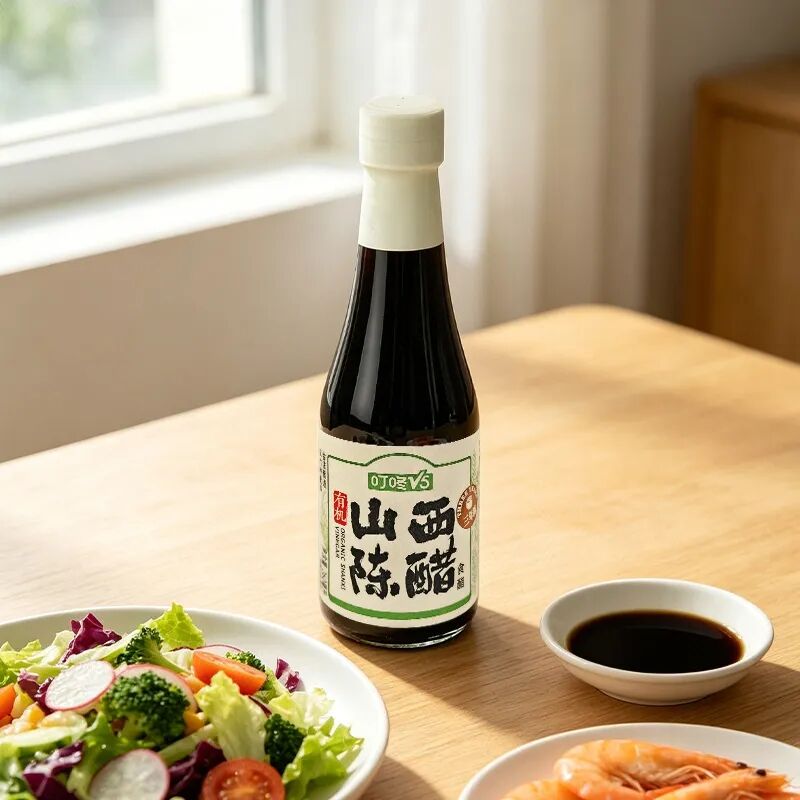
叮咚V5实现了健康与平价的双向平衡,配料表干净透明,消费者一眼看懂、安心食用。同时依托严苛品控体系,落地55项配料严控要求,多款单品实现差异化升级:特级减盐有机黑豆松茸生抽减盐28%、鲜味不减,甄选北纬45°黑龙江黑土地有机黑豆;头道特级有机生抽精选内蒙古有机黄豆,头道初榨,180天自然晾晒,三重有机认证,高品质、更安心;三年陈有机陈醋精选有机谷物,非遗工艺酿造,醋香浓郁,酸味醇正……
王牌三:用“9.9元”锚定决策心智
行业固有认知中,小包装意味着更高的包材、灌装、物流成本,有机品质对应更高定价。传统品牌要么低价走量牺牲品质,要么高端溢价小众出圈,难以打通“有机+小规格+平价”的市场空白。
叮咚V5凭借平台成熟的生鲜供应链、规模化集采能力,打破行业成本桎梏,打出9.9元统一价格锚点,将有机调味品拉下神坛,大幅降低大众健康调味的尝新门槛。这种差异化定价策略,跳出了“拼规模、拼低价”的同质化内卷,开辟出适配新消费时代的平价有机新赛道,为行业提供了全新的性价比参考标准。
02
战略换挡:自有品牌从“附属”走向“独立”
如果说9.9元有机调味系列是叮咚入局调味市场的“尖刀产品”,那么PB战略委员会的成立、自有品牌业务的独立运营,就是其深耕行业、长期博弈的“战略底盘”。
此前,叮咚V5隶属于标品商品开发事业部,依托平台生鲜供应链完成产品模型和市场模型的初步打磨。而这次组织调整的核心变化是:自有品牌业务全线独立,由核心高管统筹带队,专项负责自有品牌商品的规划、开发、运营及标准建设全链路工作。
这意味着什么?
对叮咚自身而言,自有品牌从“附属业务”升级为“战略业务”。 叮咚V5将延续“原料甄选、配料至简、严苛品控、地道风味、锁鲜即享”的5V商品标准与55项配料严控要求,把生鲜领域积累的好商品开发逻辑和供应链运营能力,复制到乳品酒饮、粮油调味、休闲零食等大标品赛道。
对海天、厨邦、千禾等传统巨头们而言,则意味着一个全新的竞争对手正在成型。不同于传统品牌“先产能、后市场”的传统打法,叮咚的核心竞争力是数据驱动、用户洞察、快速迭代、直面终端。依托平台海量用户消费数据,精准捕捉家庭烹饪需求变化,按需研发适配产品;依托即时零售直营模式,省去多层经销商溢价,实现高品质产品平价落地,直接冲击传统品牌的渠道溢价与固化产品体系,倒逼整个行业加速变革。
03
自有品牌集体崛起,调味品迎来“大变局”
叮咚V5的突围并非个例,而是调味品行业进入存量时代后,零售平台自有品牌集体崛起的行业缩影。
近年来,盒马、山姆、永辉、胖东来等头部零售平台纷纷加码自有品牌调味品,依托终端数据优势、供应链共创能力、渠道流量优势,持续抢占大众消费市场。这类平台品牌普遍具备“精准匹配需求、性价比突出、迭代速度快”的特点,从货架补充的低价替代品,升级为平台稳住用户、提升毛利、打造差异化的核心战略资产,持续挤压传统厂商的生存空间,零供关系正在重塑。
有行业观察人士指出,调味品行业竞争正在从“传统品牌之间的体量博弈”,转向“传统厂商与渠道自有品牌的全域对抗”,未来或将形成“传统巨头守基本盘、平台自有品牌抢细分、新锐品牌做特色”的三元竞争新格局,行业竞争将从产能、渠道的粗放比拼,转向产品、场景、品质、效率的精细化较量。
对于深耕行业多年的传统调味品企业而言,过往靠大包装走量、靠渠道垄断、靠品牌溢价盈利的时代或将落幕,面对自有品牌的强势冲击,必须跳出路径依赖,主动转型破局,守住市场基本盘、挖掘新增量。
第一,加速产品结构迭代,补齐细分场景短板。传统企业需摒弃单一规模化产品思维,针对小家庭、独居人群、精致烹饪等细分场景,布局小规格、锁鲜装、单次装产品矩阵,解决用户浪费、不新鲜的核心痛点。同时紧跟健康化趋势,加码减盐、清洁配料、有机赛道,适配大众消费升级需求,摆脱同质化价格内卷。
第二,重构零供关系,拥抱渠道新变革。面对商超、即时零售平台自有品牌的冲击,头部厂商需转变传统经销思维,从“单纯供货”转向“深度共创”。依托自身研发、生产、品控优势,与零售平台开展联合研发、定制化生产,适配终端用户需求,以柔性供应链适配细分市场,避免被渠道边缘化。同时稳固线下餐饮、传统商超基本盘,发力即时零售、电商线上渠道,实现线上线下双向发力。
第三,强化用户思维,建立精细化运营体系。摒弃“产能优先、渠道优先”的传统生产逻辑,转向“需求优先、用户优先”。依托消费数据洞察不同圈层、不同场景的消费需求,打造差异化爆品,同时搭建自有用户运营体系,弱化渠道依赖,强化品牌心智,构建难以替代的核心竞争力。
小结:
叮咚与海天们的“掰手腕”,不是简单的新旧品牌对抗,而是两种产业逻辑的碰撞:传统巨头承载着产业规模化的根基,平台自有品牌引领着行业精细化、品质化的未来。
这场博弈,或许没有绝对的输家和赢家。
不过,这场博弈将推动调味品行业从“规模为王”走向“品质为王、用户为王”,最终实现产业高质量升级,惠及万千消费者。

评论