来源:老高电商圈子
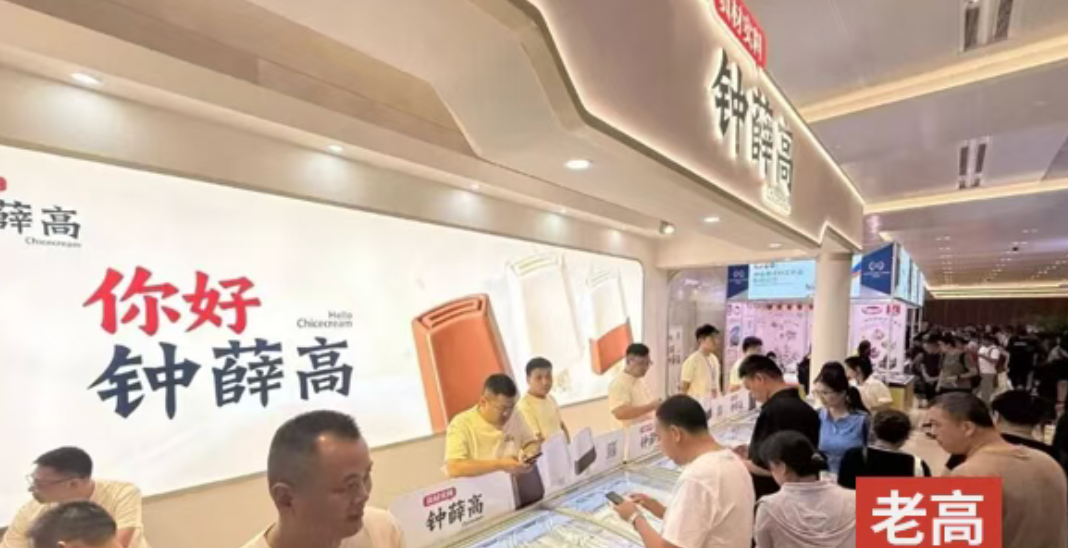
钟薛高“打对折”复活了。
就在罗永浩吐槽友商难吃,高调发文怀念曾经的钟薛高时,新版钟薛高忽然亮相了。前后四天,快得像提前排好的剧本。
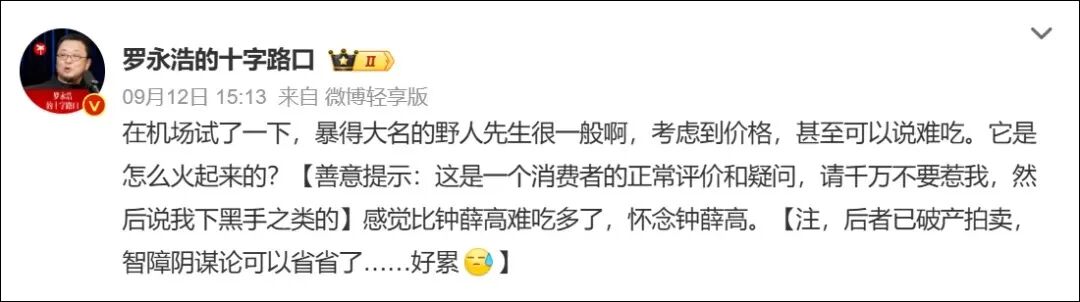
而易主后的钟薛高,价格从先前13元~20元的售价区间,腰斩至7元左右。看样子,是想一改往日“雪糕刺客”的标签。
刨去雪糕本身,我们能看到一个品牌的商标、专利、著作权,可以在原公司破产后独立打包出售、溢价十倍成交、被重新组装进一个完全无关的新公司。
显然,品牌资产和运营主体,正在变成两个可以分开的东西。这恰如老高和金冠俱乐部会员反复说过一个判断,电商的终局是品牌。
过去墨守成规的路径是自己一步步做,但钟薛高、华凯易佰、SHEIN这些案例证明了当你攒够资本,可以直接买一个已经跑通的品牌认知,跳过最难的从零到一。
01
坏的没了,好的都在
曾经的钟薛高还剩下什么?
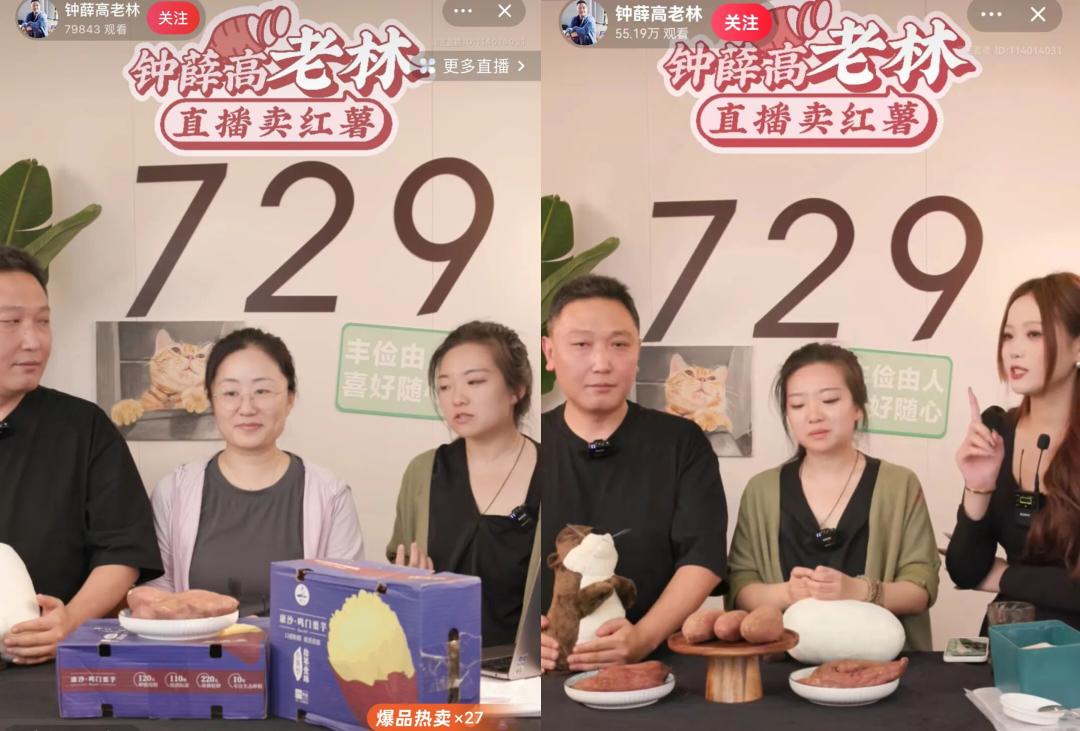
2024年,淘宝名为"钟薛高老林"的直播间开播,创始人林盛现身直播间卖起了红薯。
背景墙上写着硕大的“729”,林盛说这是经过统计后公司所欠薪资的员工人数,他希望从卖一个红薯开始,最后把729的数字完全清零。
但那时候没人觉得这个牌子还能活。
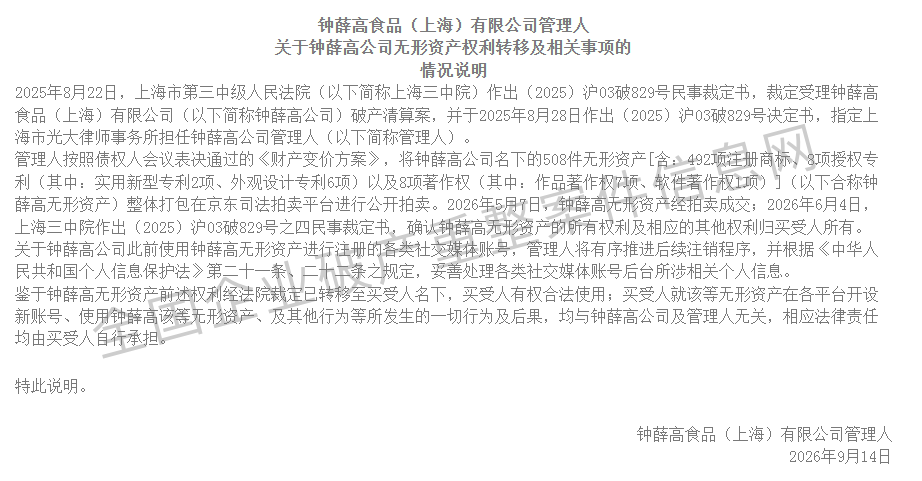
时隔一年,钟薛高进入破产审查。彼时,公司账面资产1.86亿,到期债务7.82亿。
一个春夏后,钟薛高的508件无形资产被摆上拍卖台,代表钟薛高一生戎装的492项注册商标、8项授权专利、8项著作权,被打包拍卖,起拍价207万。
经由631次出价后,这场决定“钟薛高”品牌存亡的拍卖以2110万元的价格成交,买家为一名王姓自然人。
今年6月,新公司钟雪高品牌管理(上海)有限公司成立。
这家公司,由与拍卖得主同姓的王亚青持股60%,另外40%则被长沙虎家食品科技有限公司拿着,后者是速冻品牌皇家小虎的母公司,一家做烤肠蛋挞的企业。
直至9月,双方完成无形资产权利转移,“新钟薛高”正式亮相。
而旧公司的7.82亿债务、欠薪、诉讼,全部留在旧主体里,新公司拿到的只是一套商标资产的使用权。
在媒体沟通会上新公司CEO陈大成坦言,“原公司涉及的各种类型纠纷与新公司无关。新公司仅是以原来的商标资产,合法合规重新开展经营活动。”
什么意思?即品牌资产是可以独立于公司存续的,假设你花十年建立的品牌认知,哪怕公司倒了,商标还在,认知还在,可以被打包卖给别人。
就像这家主营速冻食品的企业,花2000多万买一个雪糕牌子,并不是看中它的产品线,而是求一个消费者心智里已经存在的位置。
这套逻辑有两层逻辑,一个是你手里的品牌认知本身就是资产,哪怕公司出问题它仍然值钱;反过来,你如果不想走品牌零到一的路径,而它已经可以被单独定价和交易了。
02
品牌资产的“二手市场”正在形成
钟薛高的事例,不过是商海中的一朵浪花。
主营跨境电商的华凯易佰同样也是践行者。4月,1.13亿收购香港纽瑞格;拿下高尔夫品牌FINGER TEN;6月,3.2亿买下银发品牌HOMLAND。
5个月前,品牌管理商若羽臣花约3亿收购美国护肤老字号奥伦纳素。同期,快时尚品牌SHEIN被曝以约1亿美元收购美国可持续服饰品牌Everlane。
这几笔亿级交易,买方的诉求各不相同。
华凯易佰是泛品铺货起家,2025年前三季度营收67.4亿,归母净利润只有4940万,利润较薄,它买的是利润结构的切换。若羽臣做电商代运营起家,买奥伦纳素是从“帮人卖”变成“有牌子的人”,通过获取品牌控制权,拿到定价权与品牌溢价,同时切入高端护肤赛道,补齐品类结构。
而SHEIN买Everlane,是买一张“通行证”。劳工争议、环保监管压力、IPO受阻,SHEIN需要一个有道德供应链背书的品牌来对冲监管风险,顺便切入它靠低价打不进去的中高端市场。
简单来看,这些买家无非是缺利润、缺资产、缺形象,买品牌无非是快速通关的捷径。
值得一提的是,那些被卖的品牌,曾经也辉煌一时,对品牌有过体系化的维护。
拿钟薛高来说,打包的492个商标里,除了“钟薛高”主品牌,还有“钟薛低”“钟薛不高”“半巧主义”“钟薛高的糕”等防御性注册商标。
尽管最终成交价达2110万,但成本平摊下来每个不到5万块。
5万块在今天能建起什么品牌认知?投一轮信息流就没了,注册商标连一个类目都覆盖不全。但“钟薛高”这三个字在消费者心智中的存量认知,是过去三年用白花花的银子砸出来的。
市场愿意为它出十倍溢价,说明品牌认知本身在被定价。
这件事本身就说明品牌资产的流通性在增强。以前品牌只能自己建,现在它有了一个可以被交易的市场。
一个品牌死了,它的牌子还能卖2110万。这件事让做品牌的人心里踏实了一点,也让不做品牌的人焦虑了一点。
03
通向品牌的路径变宽了
“未来电商无非两条路,要么成为品牌,要么成为科技公司。”
金冠俱乐部创始人老高认为,搞流量,无法形成核心竞争力。少部分人可以做科技公司,做“专精特新”,但大部分零售企业,都只有成为品牌这一条路。
这话说了很多年,以前听起来像方向,现在越来越像事实。
我们搜罗了各家2026年半年报,其中专注精品策略的安克创新,毛利率49.82%,净利率10.51%,同比还在提升。泛品策略的赛维时代,毛利率虽达42.70%,但净利率仅有2.67%。华凯易佰的转向更说明问题,泛品收入砍了19%,精品收入涨了11.56%,营收降了12%,利润翻了将近3.5倍。
没有品牌,规模越大,越像在给平台和物流打工。
而利润差距一旦被看见,卖家的动作就会变。
普华永道报告显示,2026年上半年跨境并购交易达7316宗,同比增长近30%,创历史新高,消费品行业在交易数量中的占比从一季度的16.0%上升至二季度的18.8%。
安永的报告则显示,2025年中国企业宣布的消费品行业海外并购约98亿美元,同比增长318%,超过TMT行业,成为交易金额最大的行业。
显然,成规模的买方市场在形成。
不仅如此,国内商标交易同样愈演愈烈。2025年国内商标转让申请量首次突破120万件,2026年一季度成交量同比增长18.3%,全年预计突破150万件。
商标注册的驳回率长期维持在六成以上,等待周期动辄18个月,越来越多的卖家把“买一个现成的商标”当成了进场的方式。
无论是品牌收购,还是商标交易,两个市场同时在升温,意味着整个品牌的资产端和交易端都在扩容。
电商的终局是品牌,而现在达到终点的方式多了,弯道超车的机会也多了。
大胆想一步,未来的零售竞争,产品力只是入场券。真正决定谁能抢下更多市场的,是你手里握着多少品牌势能。毕竟,货能卖出去,不代表牌子能立住。牌子立住了,公司倒了它还能替你活着。


评论